Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance | Última atualização: 11 de setembro de 2026
Principais lições deste artigo
-
O custo real de um cartão global em dólar não é o IOF isolado, mas o custo efetivo total, que soma conversão, spread, anuidade e saque, sempre em comparação com o câmbio comercial do Banco Central.
-
Contas globais convencionais apresentam custo efetivo total entre 4,0% e 5,5%, enquanto bancos tradicionais chegam a 7–10%.4
-
O ARQ oferece custo efetivo total de 0,5% na conversão, com pagamento sem IOF ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira.4
-
Para viajantes, compradores recorrentes e investidores, essa diferença de custo se acumula ao longo do ano e pode representar economia relevante em cada operação.
Conceitos básicos: custo efetivo total, spread e câmbio comercial
O câmbio comercial é a cotação de referência do mercado interbancário, o número que aparece ao pesquisar “dólar hoje” no Google. Ele é publicado diariamente pelo Banco Central (PTAX) e serve como base de cálculo antes de qualquer custo adicional, com cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc).
O spread é a margem que a instituição adiciona sobre o câmbio comercial ao fazer a conversão. Ele não aparece como linha separada na fatura, fica embutido na cotação apresentada. Um spread de 5% significa pagar 5% a mais do que o preço de referência por cada unidade de moeda.
O custo efetivo total é a soma de todos os custos da operação. Ele inclui conversão, spread, anuidade proporcional e tarifas de saque. Essa métrica permite comparar rotas de pagamento de forma justa e mostra o impacto real de cada escolha.
As análises de custo de cartões internacionais em 2026 mostram que o spread cambial de bancos tradicionais pode superar o próprio imposto que campanhas prometem reduzir. Em uma compra de R$ 615 na fatura, o imposto representa menos da metade do custo, enquanto o spread responde pela maior parcela.
Com esses conceitos claros, fica mais simples comparar as rotas disponíveis para pagar em dólar e entender onde o dinheiro de fato se perde.
Visão geral das cinco rotas
Existem cinco rotas principais para o brasileiro pagar em dólar. Cada rota combina custo, conveniência e risco regulatório de forma diferente:
-
Conta global (Wise, Nomad, C6, Avenue): conversão de reais para moeda estrangeira com spread baixo e cartão de débito vinculado ao saldo. O custo efetivo total de conversão fica entre 4,0% e 5,5%.4
-
Cartão global com ativos virtuais lastreados em moeda estrangeira (ARQ): conversão de reais para ativos virtuais lastreados em moeda forte, com pagamento sem IOF ao gastar do saldo. O custo efetivo total de conversão é de 0,5%.4
-
Cartão premium de banco (bancos tradicionais com produtos internacionais): spread menor que o padrão, mas ainda elevado. O spread cambial desses cartões varia de cerca de 3,5% a 6,0%, somado ao IOF de 3,5% sobre compras internacionais no custo efetivo total de conversão.4
-
Banco tradicional (cartão de crédito internacional padrão): spread alto e pouca transparência. O custo efetivo total de conversão fica entre 7% e 10%.4
-
Espécie (casa de câmbio): dólar turismo mais caro que o comercial, além do risco de carregar dinheiro físico.
Auditoria de custo total por rota
A tabela abaixo compara as principais rotas pelo custo efetivo total de conversão, suporte a EURc ou EUR e rendimento em conta remunerada internacional. Cada dado tem fonte verificável.
|
Provedor |
Custo de conversão para moedas ou ativos virtuais estrangeiros4 |
Suporte a EURc ou EUR |
Rendimento em conta remunerada internacional3 |
|---|---|---|---|
|
Sim (EURc) |
Até 4,5% ao ano em USDc (varia por plano) |
||
|
Wise |
4,3–5,5% |
Sim (EUR) |
Sim, em USD via Rende+ |
|
Nomad |
4,5–5,5% |
Não (apenas USD) |
Sim |
|
C6 |
4,25–4,4% |
Sim (EUR) |
Sim |
|
Avenue |
4,0–5,45% |
Sim (EUR) |
Não |
|
Bancos tradicionais |
Limitado |
Não |
Dados pesquisados em setembro de 2026. Custos efetivos totais incluem conversão e spread. Verifique condições atualizadas nos sites oficiais de cada provedor antes de contratar.
A Avenue cobra comissão de US$ 2,50 por trade em ações, enquanto o ARQ oferece investimentos sem comissão.5 A Nomad opera apenas com USD e não oferece suporte a EUR. O ARQ, a Nomad e o C6 oferecem conta remunerada internacional, enquanto a Wise oferece rendimento em USD via Rende+.
Qual cartão internacional não paga o IOF?1
O cartão global do ARQ permite pagamento sem IOF ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira, com custo efetivo total de 0,5% na conversão inicial.1,4
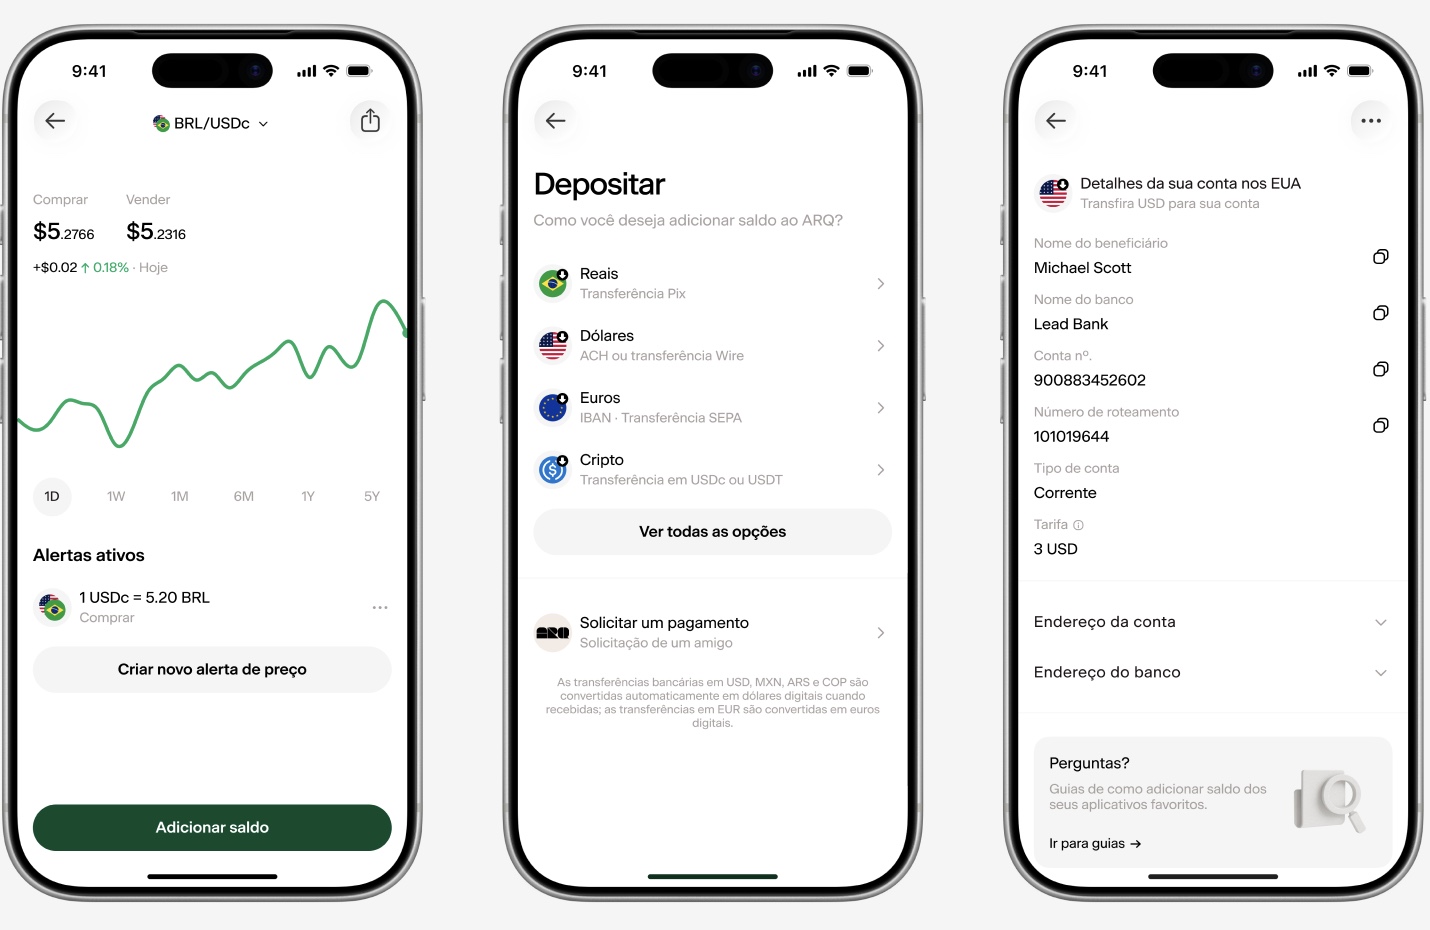
Como visto na visão geral, o ARQ lidera em custo efetivo total. A questão prática é identificar qual rota reduz o imposto na operação e qual rota apenas desloca o momento em que o custo aparece.
Cartões com ativos virtuais lastreados em moeda estrangeira: a rota de IOF zero e seus riscos
Em 2026, não há rota legal consolidada de IOF zero para gastos de viagem. O consumidor pode reduzir o spread cambial. Estruturas com ativos virtuais lastreados em moeda estrangeira ainda têm tratamento tributário em disputa. Nessa estrutura, a conversão de reais para o ativo virtual ocorre uma única vez, com custo efetivo total de 0,5% no caso do ARQ, e os gastos subsequentes com o cartão não geram novo imposto.1,4
O arcabouço regulatório brasileiro para ativos virtuais evoluiu. As Resoluções BCB nº 519, 520 e 521/2025, em vigor desde fevereiro de 2026, consolidaram o regime de autorização das Prestadoras de Serviços de Ativos Virtuais e integraram operações com ativos virtuais referenciados em moeda fiduciária ao mercado de câmbio brasileiro. O Banco Central passou a defender que stablecoins com características de meio de pagamento sejam tratadas como instrumento monetário, e o debate regulatório sobre sua classificação jurídica segue em curso no Congresso Nacional.
O risco regulatório permanece relevante. A classificação das stablecoins no Brasil ainda está em disputa, e mudanças normativas podem alterar as condições de uso. O risco de contraparte também existe, pois o emissor, o custodiante e o arranjo de pagamento precisam atuar dentro do perímetro regulado pelo Banco Central. O ARQ exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil, o que reduz esse risco para o usuário.
Para quem busca internacionalização do patrimônio e diversificação em ativos lastreados em moeda forte, a rota de ativos virtuais oferece hoje o menor custo efetivo total disponível no mercado brasileiro, desde que o provedor atue em conformidade regulatória.
Decisão por perfil: viajante, comprador recorrente e investidor
O custo efetivo total varia conforme o uso. A escolha da rota deve seguir o perfil de consumo e o padrão de gastos ao longo do ano.
Viajante
Quem viaja com frequência para Miami, Lisboa ou Paris precisa de um cartão aceito globalmente, com custo de conversão visível antes de cada gasto e sem surpresas na fatura. O ARQ oferece cartão global Mastercard com pagamento sem IOF ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira, custo efetivo total de 0,5% na conversão e cartão virtual disponível imediatamente via Apple Pay e Google Pay.1,4 A conta remunerada rende até 4,5% ao ano em USDc ou dólares digitais (cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital) enquanto o saldo não é usado.2,3
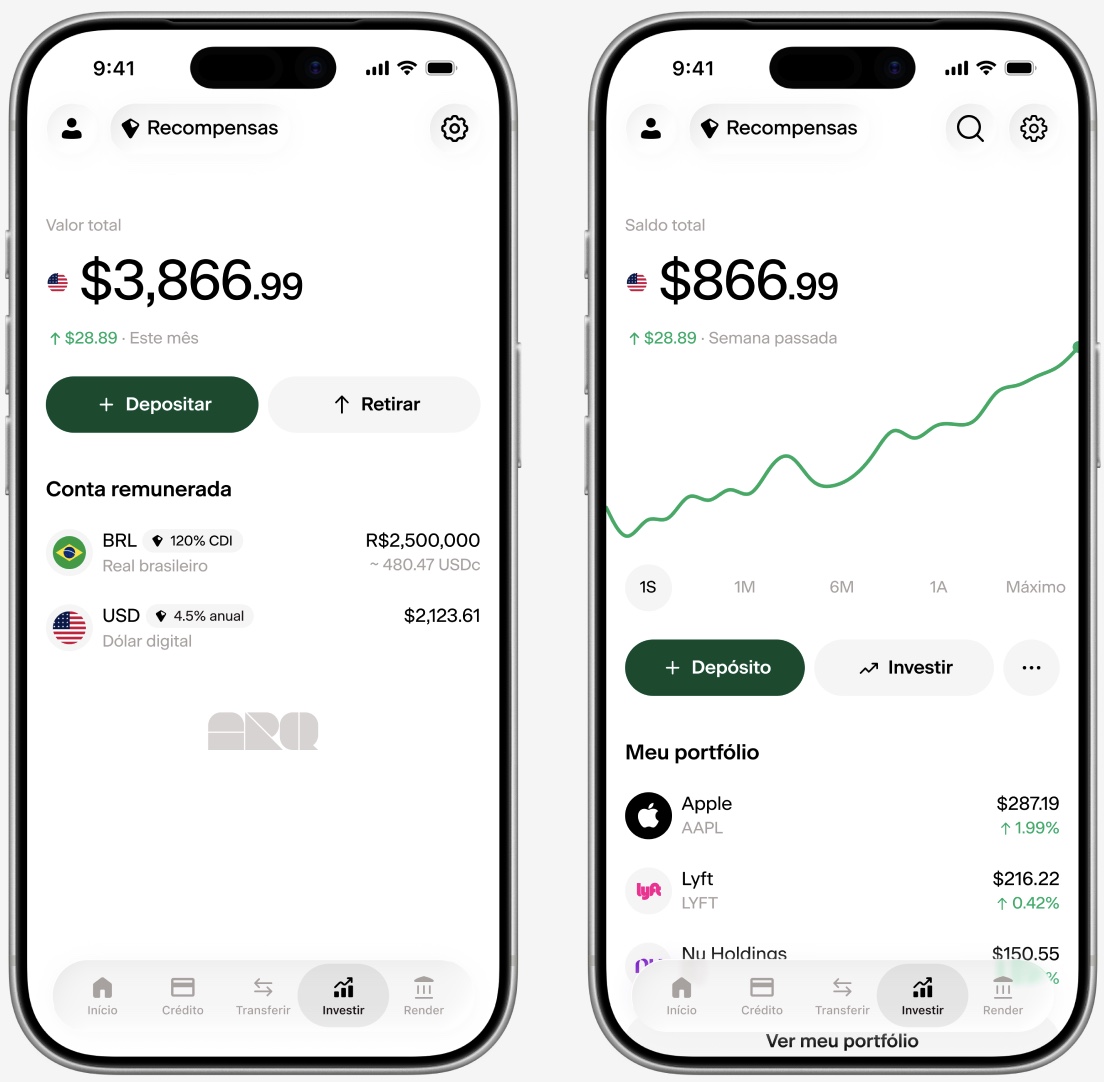
Abra sua conta do ARQ e reduza o custo das suas próximas viagens internacionais.
Comprador recorrente e assinante
Quem paga assinaturas mensais em dólar, como ChatGPT, Adobe, serviços de streaming e SaaS, acumula custo ao longo do ano. Com bancos tradicionais, o custo efetivo total de 7% a 10% sobre cada cobrança representa perda relevante.4 O ARQ reduz esse custo recorrente, pois o cartão global gasta do saldo em USDc ou dólares digitais, sem IOF ou spread oculto, e os planos Premium e Prestige oferecem cashback de 1% e 2%, respectivamente, nos primeiros US$ 500 mensais de gasto.1
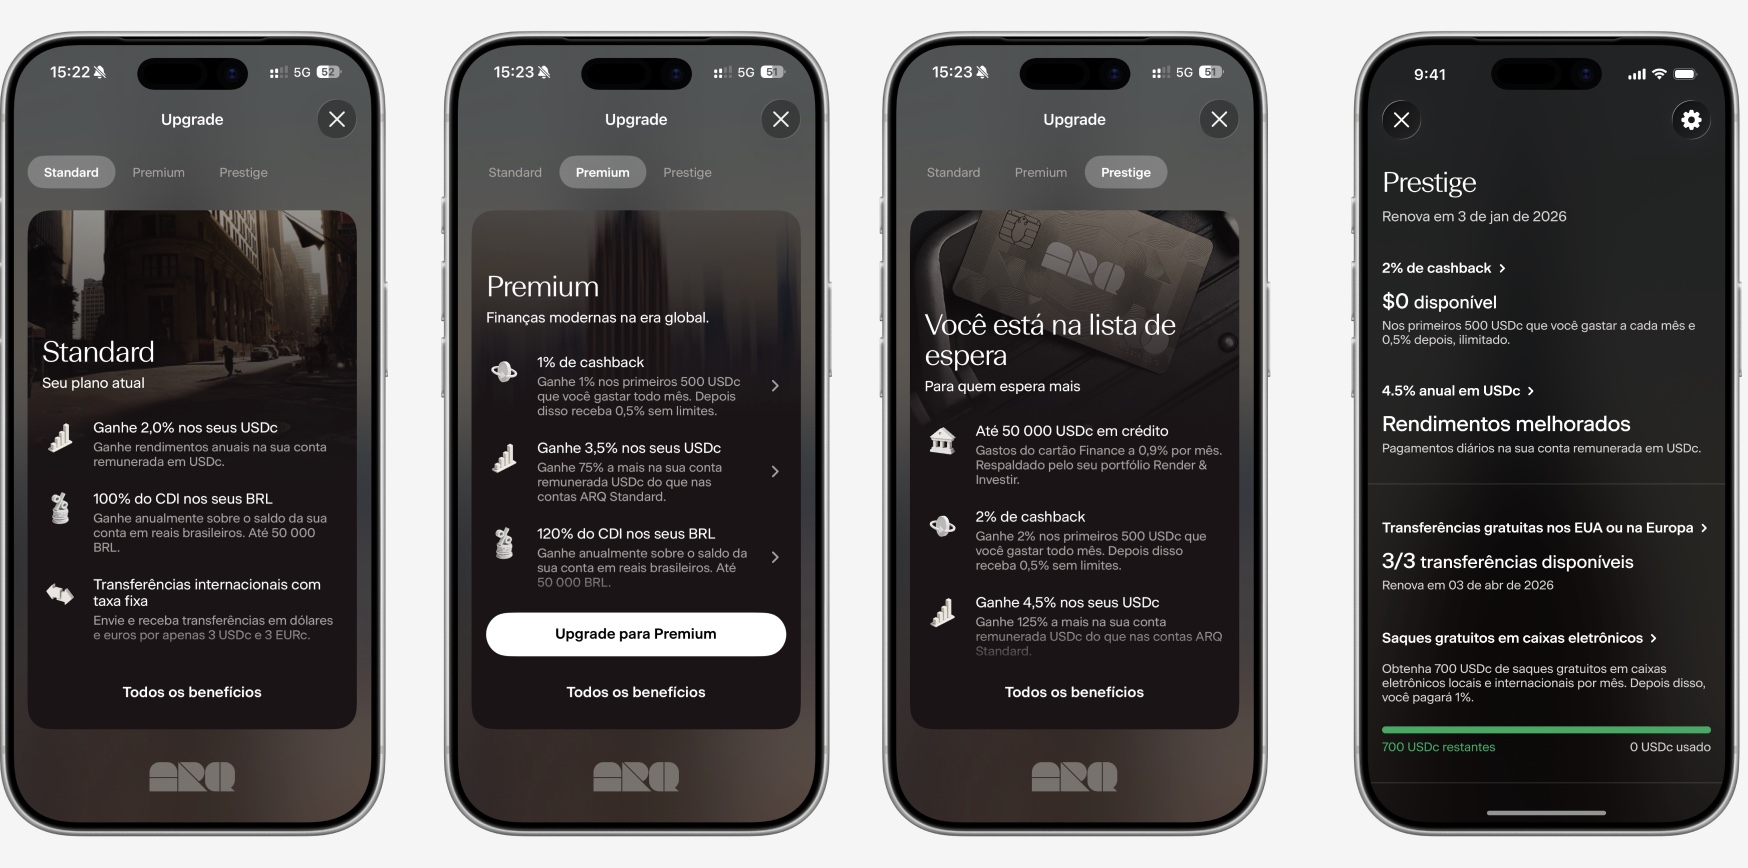
Pague suas assinaturas em dólar com menos custo e cashback na conta do ARQ.
Investidor
Quem quer diversificar patrimônio em ações e ETFs americanos enfrenta dois custos antes de investir. O primeiro é a conversão de reais para dólar. O segundo é a comissão por operação. O ARQ oferece custo efetivo total de 0,5% na conversão, enquanto concorrentes cobram entre 2,1% e 3,1% especificamente para investimentos.4 A plataforma oferece investimentos em ações e ETFs americanos sem comissão, com investimento mínimo de US$ 1 e liquidação instantânea.5 O cadastro exige apenas RG, CNH, RNM ou passaporte e selfie, sem necessidade de endereço nos EUA, SSN ou ITIN.
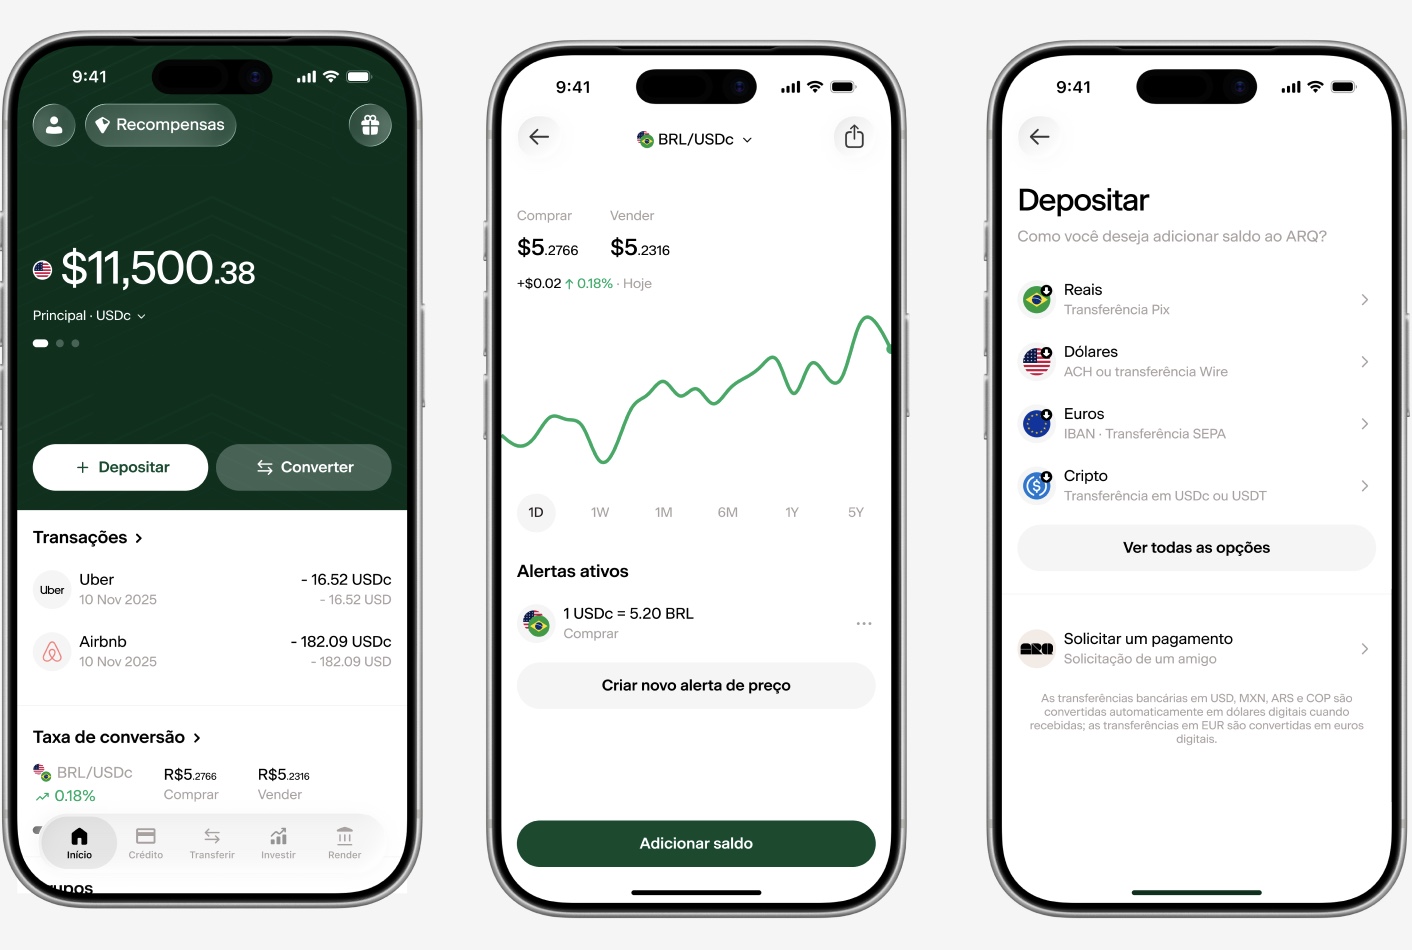
Invista em ações e ETFs americanos sem comissão a partir de US$ 1 pela conta do ARQ.5
Como o ARQ se posiciona como melhor solução
O ARQ é uma plataforma financeira global que oferece custo efetivo total de 0,5% na conversão, valor significativamente abaixo da média do mercado.4 O modelo reúne em um único app do ARQ:
-
Um cartão global Mastercard que permite pagamento sem IOF ou spread oculto ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira.1
-
Uma conta remunerada com rendimentos de até 4,5% ao ano em USDc ou dólares digitais (cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital) e até 120% do CDI em reais.2,3
-
Investimentos em ações e ETFs americanos sem comissão, com investimento mínimo de US$ 1 e liquidação instantânea.5
-
Recebimento com informações da conta nos EUA (routing e account number) e europeus (IBAN), para receber de plataformas como Deel, Upwork e OnTop sem conversão forçada.
-
Planos Standard, sem mensalidade, Premium, por US$ 6,99 por mês ou US$ 69,99 por ano, e Prestige, por US$ 199 por ano, em lista de espera.
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil.
O SIPC oferece proteção de até US$ 500.000 para contas de investimento nos EUA (Wealth). Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.
O ARQ tem seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições precisam ser atendidas.
Abra sua conta do ARQ e comece a usar USDc e EURc com custo de conversão competitivo.4
Verificação e métricas de sucesso
Confirmar que a rota escolhida é a mais eficiente exige uma checagem rápida após cada operação.
-
Comece comparando o custo efetivo total, que soma conversão, spread, anuidade proporcional e saque, com o câmbio comercial publicado pelo Banco Central do Brasil na data da operação.
-
Em seguida, verifique se o spread aparece de forma explícita antes de confirmar ou se ele está embutido na cotação apresentada, o que pode mascarar o custo real.
-
Confira também os prazos de liquidação. Operações com liquidação instantânea reduzem o risco de variação cambial entre a data da compra e a data do processamento.
-
Valide se o provedor atua em conformidade regulatória com o Banco Central do Brasil, o que reduz risco de contraparte.
-
Revise anuidades e tarifas de saque pelo menos uma vez por ano, já que as condições comerciais mudam com frequência.
Dicas avançadas e variações
Algumas práticas ajudam a reduzir ainda mais o custo efetivo total.
-
Use o cartão virtual imediatamente. O ARQ disponibiliza cartão virtual via Apple Pay e Google Pay logo após o cadastro, sem esperar o cartão físico. Para compras online e pagamentos por aproximação, o cartão virtual elimina o tempo de espera e reduz o risco de fraude.1
-
Converta em momentos de câmbio favorável. Acompanhe a cotação do câmbio comercial pelo Banco Central e concentre conversões em lotes maiores para diluir custos fixos. Essa prática não elimina o risco cambial, mas ajuda a construir um preço médio ao longo do tempo.
-
Evite saques em caixas eletrônicos no exterior sempre que possível. Saques somam a tarifa do ATM local à tarifa do emissor. Quando o saque for necessário, prefira provedores que ofereçam saques gratuitos até um limite mensal.
-
Recuse a conversão dinâmica de moeda. Quando o terminal no exterior oferecer pagar em reais, escolha sempre pagar na moeda local. Estudos do Centro Europeu do Consumidor indicam que transações com conversão dinâmica custaram entre 2,6% e 12% mais do que as mesmas transações processadas em moeda local.
-
Consulte fontes oficiais antes de tomar decisões relevantes. Use o Banco Central do Brasil para câmbio e regulação, a Receita Federal para dados sobre ativos no exterior, o SIPC e o FDIC para proteções aplicáveis nos EUA.
Dados de referência: setembro de 2026. Alíquotas e condições regulatórias podem ser alteradas a qualquer momento. Verifique as fontes oficiais antes de operar.
Abra sua conta do ARQ e use USDc e EURc em uma única plataforma.
Conclusão
A métrica relevante para avaliar um cartão global em dólar para brasileiros é o custo efetivo total, que soma conversão, spread, anuidade e saque. Campanhas que destacam apenas a isenção de imposto podem esconder um spread elevado no câmbio e reduzir a economia real.
A auditoria por rota mostra que o ARQ oferece custo efetivo total de 0,5% na conversão4, valor bem abaixo de contas globais convencionais e de bancos tradicionais. Para viajantes, compradores recorrentes e investidores, essa diferença se acumula em cada operação ao longo do ano.
Revisar periodicamente custos e condições de mercado é uma prática essencial. Alíquotas, spreads e regulações mudam, e o cenário de setembro de 2026 pode ser diferente em 2027.
Abra sua conta do ARQ, teste a conversão em USDc e EURc e compare o custo efetivo total na prática.
O ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.
FAQ
Qual cartão internacional não paga o IOF?
O cartão global do ARQ permite pagamento sem IOF ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira.1 Nessa estrutura, o custo ocorre uma única vez, na conversão de reais para o ativo virtual, com custo efetivo total de 0,5%. Os gastos subsequentes com o cartão não geram novo imposto. Contas globais convencionais cobram o imposto no momento da conversão de reais para a moeda estrangeira, o que resulta em custo efetivo total de conversão entre 4,3% e 5,5%.4
Wise ou Nomad: qual cobra menos?
A Wise e a Nomad operam em faixas de custo efetivo total de conversão próximas. A Wise fica entre 4,3% e 5,5%, e a Nomad entre 4,5% e 5,5%. A diferença prática entre as duas costuma ser pequena. A Wise oferece suporte a mais de 40 moedas, incluindo EUR, e conta remunerada em USD via Rende+. A Nomad opera apenas com USD e não oferece suporte a EUR, mas oferece conta remunerada internacional. Para quem precisa de euro, a Wise tem vantagem funcional. Para quem prioriza o menor custo efetivo total de conversão disponível no mercado, o ARQ oferece 0,5%, valor significativamente abaixo das duas.4
Como não pagar IOF comprando dólar?
Em 2026, não há rota legal consolidada de IOF zero para gastos de viagem. O consumidor pode reduzir o spread cambial, mas estruturas com ativos virtuais lastreados em moeda estrangeira ainda têm tratamento tributário em disputa. O pagamento sem IOF-câmbio ocorre em operações tradicionais como importação e exportação de bens, ingresso de receitas de exportação com alíquota zero e manutenção de recursos de exportação em instituição financeira no exterior, conforme o Decreto nº 6.306/2007. Contas globais convencionais concentram o custo em um único momento, mas o imposto ainda incide. Não existe forma legal de eliminar completamente o custo em operações de câmbio tradicionais realizadas por instituições brasileiras.
Qual a melhor conta global em dólar?
A escolha da conta global em dólar depende do perfil de uso. Para quem prioriza o menor custo efetivo total de conversão, o ARQ oferece 0,5%, valor bem inferior ao de contas globais convencionais. Para quem precisa de uma conta multimoeda com suporte a dezenas de moedas e já usa a plataforma para pagamentos internacionais, a Wise é uma alternativa consolidada, com custo efetivo total de conversão entre 4,3% e 5,5%.4 Para quem investe em ações americanas e quer evitar comissão por trade, o ARQ oferece investimentos sem comissão e investimento mínimo de US$ 1, enquanto a Avenue cobra US$ 2,50 por operação.1,4 A conta do ARQ é uma conta com ativos virtuais lastreados em moedas fortes, o que viabiliza o pagamento sem IOF e o custo efetivo total de 0,5%.4
Cartão cripto tem IOF zero?
A incidência de IOF em cartão cripto depende da estrutura adotada. Cartões vinculados a saldo em ativos virtuais lastreados em moeda estrangeira, como o cartão global do ARQ, permitem pagamento sem IOF ao gastar do saldo já convertido. O custo ocorre na conversão inicial de reais para o ativo virtual. Cartões cripto de provedores sem conformidade regulatória no Brasil carregam risco adicional, pois a classificação jurídica das stablecoins no país ainda está em debate, e o Banco Central defende que stablecoins com características de meio de pagamento sejam tratadas como instrumento monetário, o que pode alterar as condições de uso. O ARQ exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil, o que reduz o risco regulatório para o usuário.
Abra sua conta do ARQ e teste o cartão global com USDc e EURc na prática.
1 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
2 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
3 Rentabilidade passada não é garantia de rentabilidade futura.
4 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
5 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.