Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance
Principais lições deste artigo
- O termo “euro digital” abrange três conceitos distintos. Apenas o EURc (stablecoin lastreada em euro) está disponível hoje para recebimento sem conversão forçada no Brasil, enquanto o euro tradicional (EUR) chega convertido em reais em contas comuns.
- Receber em euro convencional em contas brasileiras comuns implica custos de conversão entre 1,38% e 2,38% por operação. Plataformas especializadas reduzem esse custo para algo entre 0,3% e 0,5%.
- O processo completo envolve seis etapas: entender o termo correto, escolher a plataforma, abrir a conta, obter IBAN europeu, compartilhar dados com o cliente e gerenciar o saldo em EURc.
- Plataformas como ARQ oferecem IBAN europeu, custo efetivo total de 0,5% na conversão e cadastro rápido, sem exigir residência no exterior.
- O ARQ permite ao freelancer brasileiro receber pagamentos em EURc sem conversão forçada, com custo total visível antes da operação e integração direta no app do ARQ.
Pré-requisitos e conceitos básicos: os três significados de “euro digital”
O processo começa com alguns documentos e dados em mãos:
- Documento de identidade: RG/CNH ou RNM/passaporte
- Selfie para verificação de identidade
- E-mail ativo
- Dados do cliente ou empregador europeu, como nome, país e informações para fatura
Com esses itens prontos, o próximo passo é entender o que cada variante de “euro digital” representa.
Euro digital do BCE (CBDC): é um projeto de moeda digital de banco central. Em julho de 2026, o BCE declarou esperar que o texto legislativo seja finalizado até o fim de 2026, com emissão prevista para 2029 e fase-piloto a partir de 2027. O Parlamento Europeu aprovou o euro digital em 9 de julho de 2026 com quase 70% dos votos favoráveis, mas a legislação ainda precisa ser finalizada nas negociações entre as três instituições europeias. O euro digital do BCE ainda não está disponível para recebimento no Brasil.
EURc: é uma stablecoin lastreada 1:1 em euro, emitida pela Circle sob licença de instituição de dinheiro eletrônico na França e em conformidade com o regulamento MiCA. O EURc está disponível em múltiplas redes blockchain, incluindo Avalanche, Base, Ethereum, Solana e Stellar. Empresas com conta aprovada no Circle Mint podem recebê-lo via transferência bancária com IBAN, por meio de trilhos como SEPA ou SWIFT. Em 17 de setembro de 2026, havia €411,0 milhões em EURc em circulação, com reservas mantidas em instituições financeiras reguladas no Espaço Econômico Europeu e atestados mensais publicados por uma das quatro maiores empresas de contabilidade do mundo.
Euro tradicional (EUR): é a moeda fiduciária enviada via SWIFT ou por meio de contas globais. O euro tradicional (EUR) enviado via SWIFT chega convertido em reais quando é creditado em uma conta bancária brasileira comum. A instituição recebedora realiza a operação de câmbio. Em uma conta multimoeda ou conta global, porém, o valor pode permanecer em euro sem conversão automática para reais.
A alternativa que funciona hoje para receber pagamentos sem conversão forçada é o EURc via IBAN. O ARQ fornece IBAN europeu para o freelancer brasileiro receber pagamentos como se tivesse uma conta na Europa, sem precisar de conta em banco europeu.
Abra sua conta e receba em EURc sem conversão forçada
Visão geral do processo: o mapa do recebimento em EURc
O processo completo segue seis etapas em ordem lógica:
- Entender qual “euro digital” pode ser usado hoje
- Escolher a plataforma com suporte a EURc
- Abrir a conta e obter o IBAN
- Compartilhar os dados bancários europeus com o cliente
- Receber o pagamento em EURc
- Gerenciar o saldo em EURc
Dependendo da plataforma e do método escolhido, o processo pode ser concluído em menos de uma semana. Em alguns casos, a conclusão ocorre quase de forma instantânea via Circle Mint ou em minutos com SEPA Instant. Transferências bancárias tradicionais podem levar de 1 a 3 dias úteis. O cadastro no ARQ costuma levar menos de dois minutos.
Passo a passo para receber pagamento em euro digital no Brasil
Passo 1: entenda qual “euro digital” você pode usar hoje
Esta etapa elimina a confusão de termos antes de qualquer decisão. O euro digital do BCE ainda está em fase de preparação, com lançamento previsto para 2029, após uma fase-piloto com cerca de 40 bancos e empresas de pagamento a partir de 2027. O EURc já está disponível, é lastreado 1:1 em euro e pode ser recebido via IBAN hoje.
Atenção a requisitos regulatórios: o ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil por meio da Atlas Brasil.
Passo 2: escolha a plataforma para receber EURc
O critério principal é encontrar uma conta global com suporte a EURc, custo de conversão transparente e cadastro acessível para brasileiros. A tabela abaixo mostra que o ARQ é a única opção com suporte a EURc e custo efetivo total de 0,5%, enquanto as demais plataformas operam apenas com euro convencional (EUR) e cobram entre 1,05% e 5,45%.
| Plataforma | Custo de conversão para moedas ou ativos virtuais estrangeiros | Suporte a EURc ou EUR | Rendimento em conta remunerada internacional1 |
|---|---|---|---|
| ARQ | 0,5% (custo efetivo total)3 | EURc | Até 4,5% ao ano em USDc ou dólares digitais no plano Prestige, com rendimentos da conta remunerada do ARQ oferecidos em USDc ou dólares digitais e em reais, sem menção a rendimento em EURc1 |
| Wise | ~1,05% (taxa sobre 1.000 EUR via conta Wise, set. 2026)2 | EUR | Rendimento em USD pelo Rende+ |
| Inter Global | 4,3%–4,5%3 | EUR | Não oferece |
| Avenue | 4,0%–5,45% (conta internacional)3 | EUR | Não oferece |
Dados pesquisados em setembro de 2026.2 Custos e condições podem ser alterados pelas plataformas a qualquer momento. Consulte os sites oficiais antes de tomar uma decisão.
O ARQ oferece suporte a EURc, custo efetivo total de 0,5% na conversão3 e cadastro em menos de dois minutos. O rendimento de até 4,5% ao ano em USDc ou dólares digitais no plano Prestige não se aplica ao saldo em EURc.
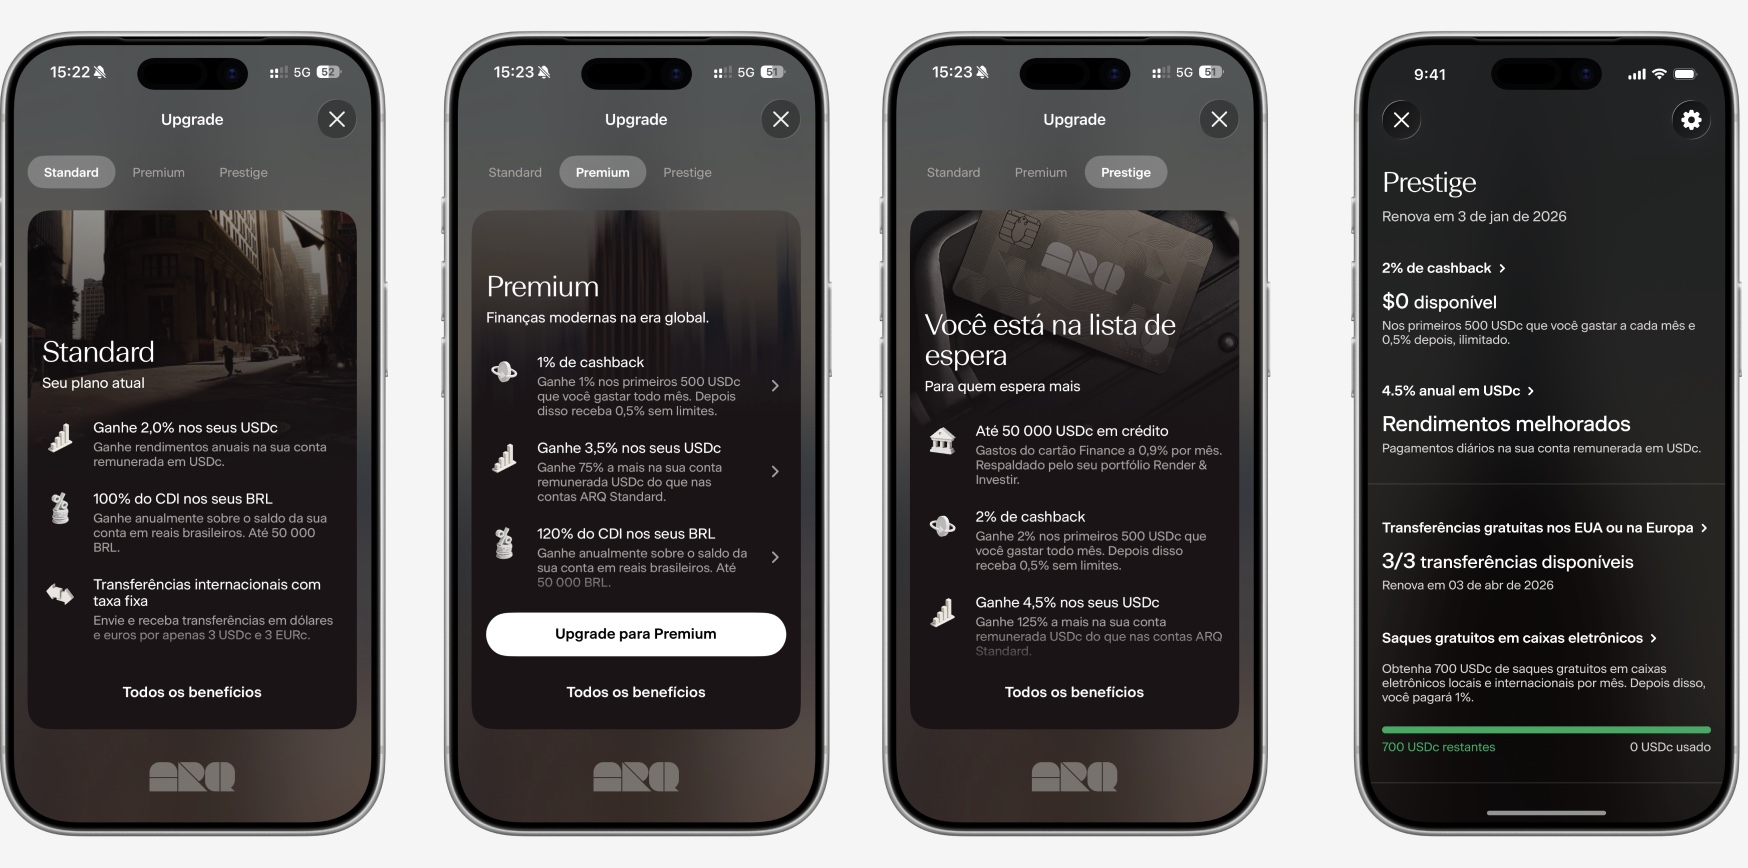
Abra sua conta global em poucos minutos
Passo 3: abra sua conta e obtenha seu IBAN
Com a plataforma escolhada, o processo de abertura de conta no ARQ segue estas etapas:
- Baixar o app do ARQ
- Inserir dados pessoais
- Enviar foto de documento (RG/CNH ou RNM/passaporte) e selfie
- Aguardar aprovação, que ocorre geralmente em minutos
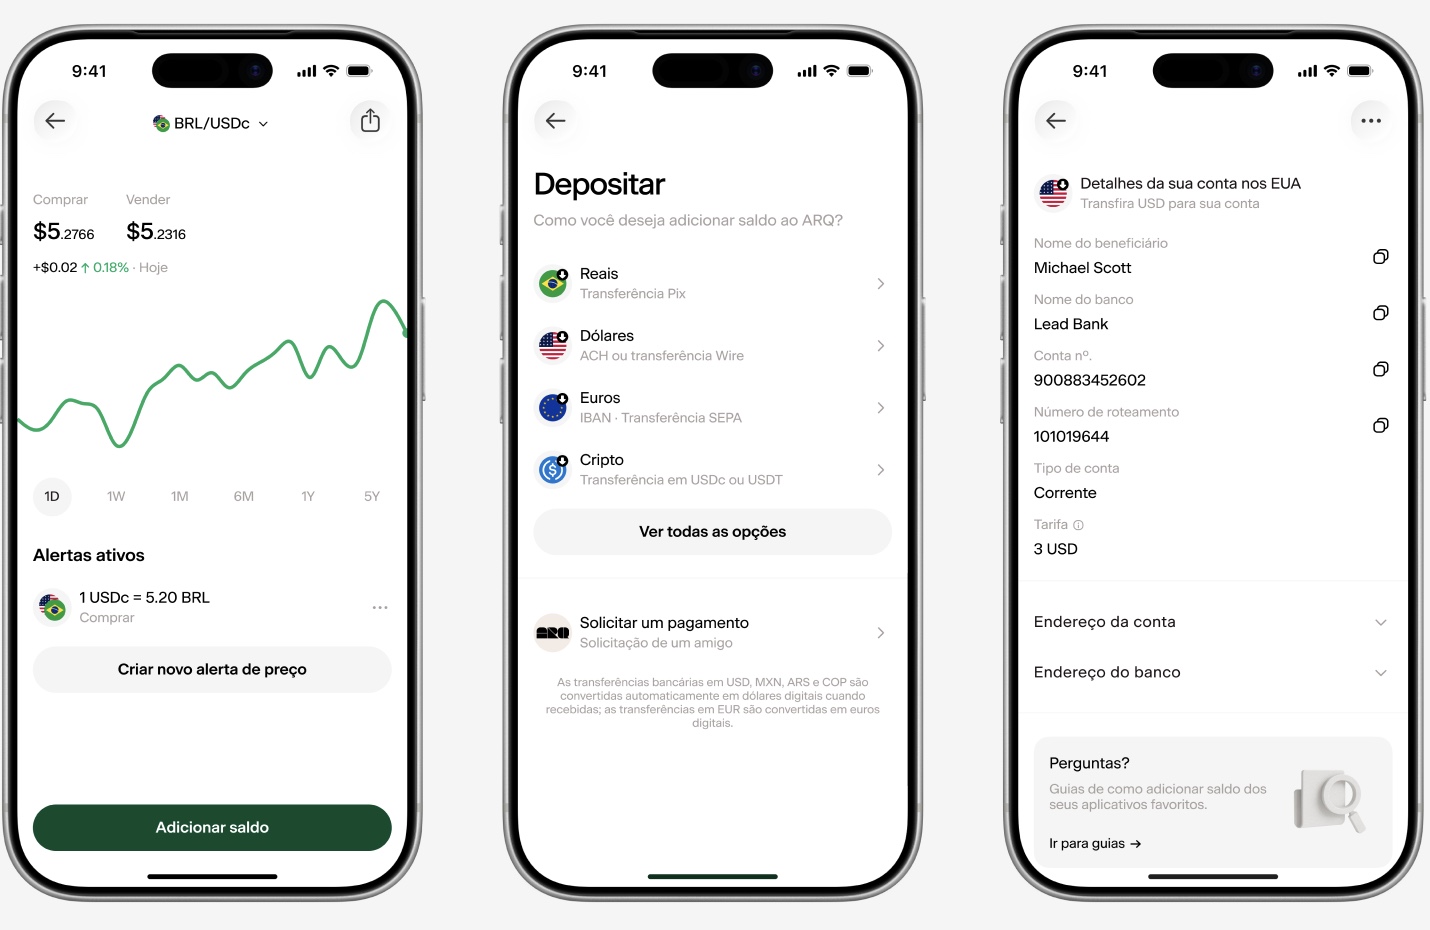
- Localizar o IBAN na seção de pagamentos internacionais, pelo caminho: “Receber” → “Euros” → “Dados da conta em euros”
Dica prática: o cadastro no ARQ leva menos de dois minutos e dispensa endereço nos EUA, SSN ou ITIN.
Passo 4: compartilhe seus dados bancários europeus com o cliente
Com o IBAN ativo, o próximo passo é informar ao cliente como enviar o pagamento. As informações necessárias são:
- IBAN fornecido pelo ARQ
- Nome completo exatamente como registrado na conta do ARQ
- Código BIC/SWIFT, se o banco do cliente solicitar
O cliente europeu pode enviar o pagamento via envio SEPA. Esse sistema opera exclusivamente em euros e liquida em até um dia útil, ou em até dez segundos na modalidade SEPA Instant. A cobertura inclui 41 países e territórios, com os 27 Estados-membros da UE, 3 países do EEE e 11 países fora do EEE.
Erros comuns: não confunda IBAN com número de conta local, porque o IBAN é o identificador europeu que o cliente precisa usar. Não forneça dados de banco brasileiro para um pagamento em euro, pois esses dados não funcionam para esse tipo de envio. Use o nome do titular exatamente como registrado na conta, já que bancos europeus verificam se o nome do destinatário corresponde à conta.
Passo 5: receba o pagamento em EURc
Depois do envio pelo cliente, o valor é creditado em EURc na conta do ARQ. O processo inclui:
- Acompanhar a notificação de recebimento no app
- Verificar o saldo em EURc
- Confirmar que não houve conversão forçada para reais
O valor é creditado em até dez minutos após a conclusão da transferência SEPA.5 Transferências em EUR costumam ser processadas em até 30 minutos, mas podem levar de 24 a 48 horas úteis, excluindo fins de semana e feriados nacionais, dependendo do banco emissor.
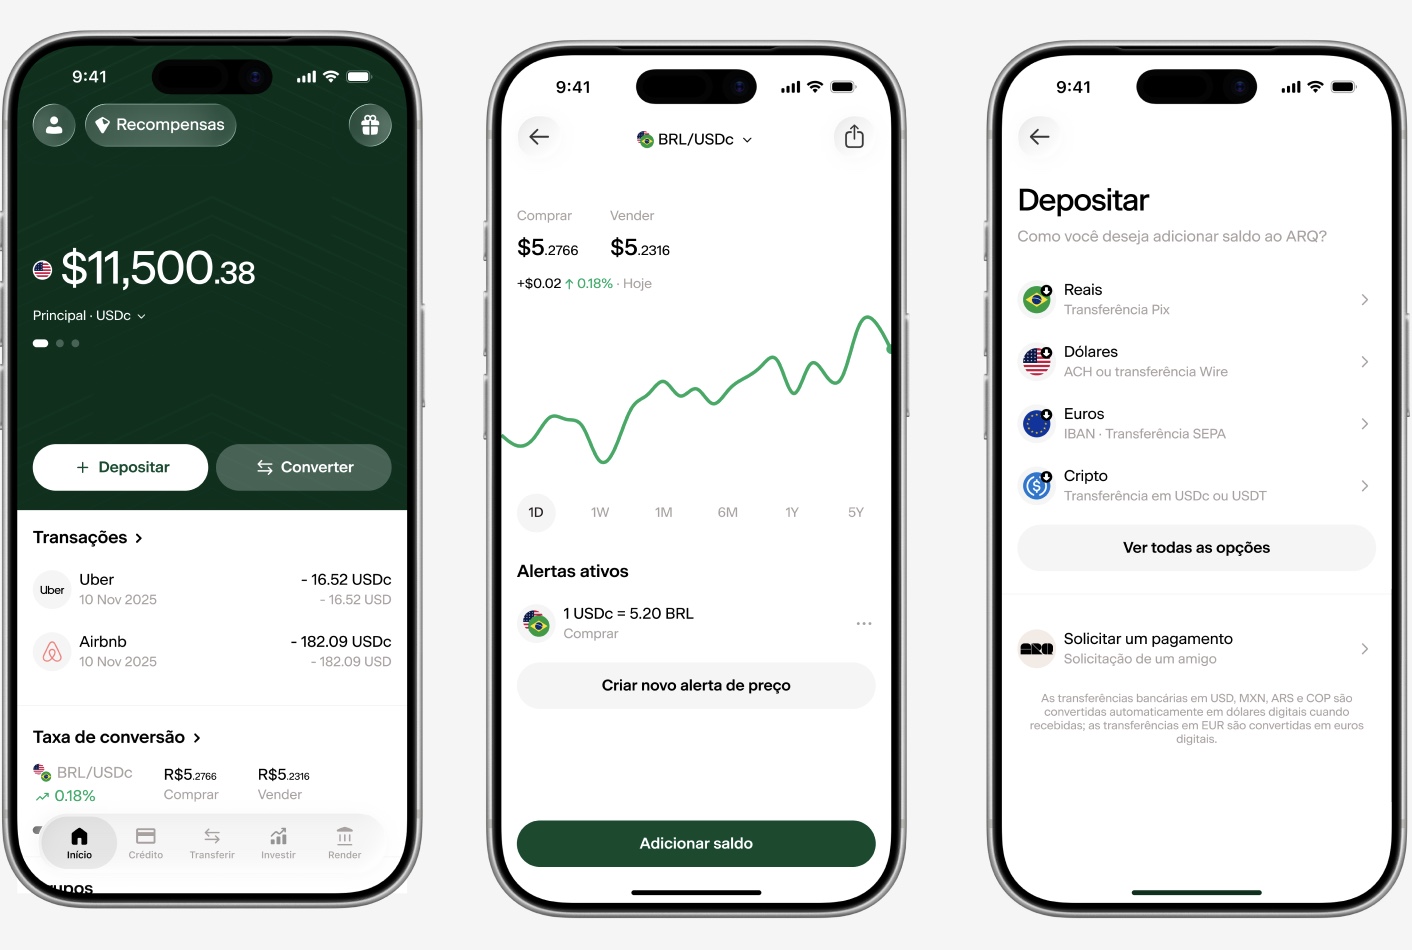
Receba em EURc com seus dados europeus
Passo 6: gerencie seu saldo em EURc
Com o saldo em EURc disponível, há três caminhos principais:
- Manter o saldo em EURc e gastar com o cartão global do ARQ, com pagamento sem IOF ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira4
- Enviar para outra conta em euros ou converter para USDc ou dólares digitais dentro do app do ARQ
- Converter para reais quando necessário, com custo efetivo total de 0,3% no ARQ para recebimento de pagamentos do exterior convertidos para reais3, e enviar para qualquer conta bancária brasileira
Solução de problemas: se o cliente perguntar sobre o euro digital do BCE, explique que ele ainda está em desenvolvimento e que o EURc é a alternativa que funciona hoje para recebimento no Brasil.
Verificação e métricas de sucesso
Depois de concluir as seis etapas, vale conferir se cada uma foi executada corretamente. Para isso, verifique os seguintes pontos:
- O IBAN está ativo e foi aceito pelo cliente sem erros
- O pagamento chegou em EURc, sem conversão automática para reais
- O custo total da operação ficou visível antes de confirmar qualquer conversão
- O saldo em EURc está disponível para uso ou conversão no app do ARQ
Os principais indicadores incluem o prazo máximo de execução das transferências SEPA tradicionais (SCT), de 1 dia útil após a receção da ordem. As transferências SEPA Instant (SCT Inst) são concluídas em até 10 segundos, 24 horas por dia. Outro indicador é o custo efetivo total do ARQ para recebimento de pagamentos do exterior convertidos para reais, de 0,3%3, em comparação com 1,38% a 2,38% em concorrentes. Também vale observar o pagamento sem IOF ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira com o cartão global.
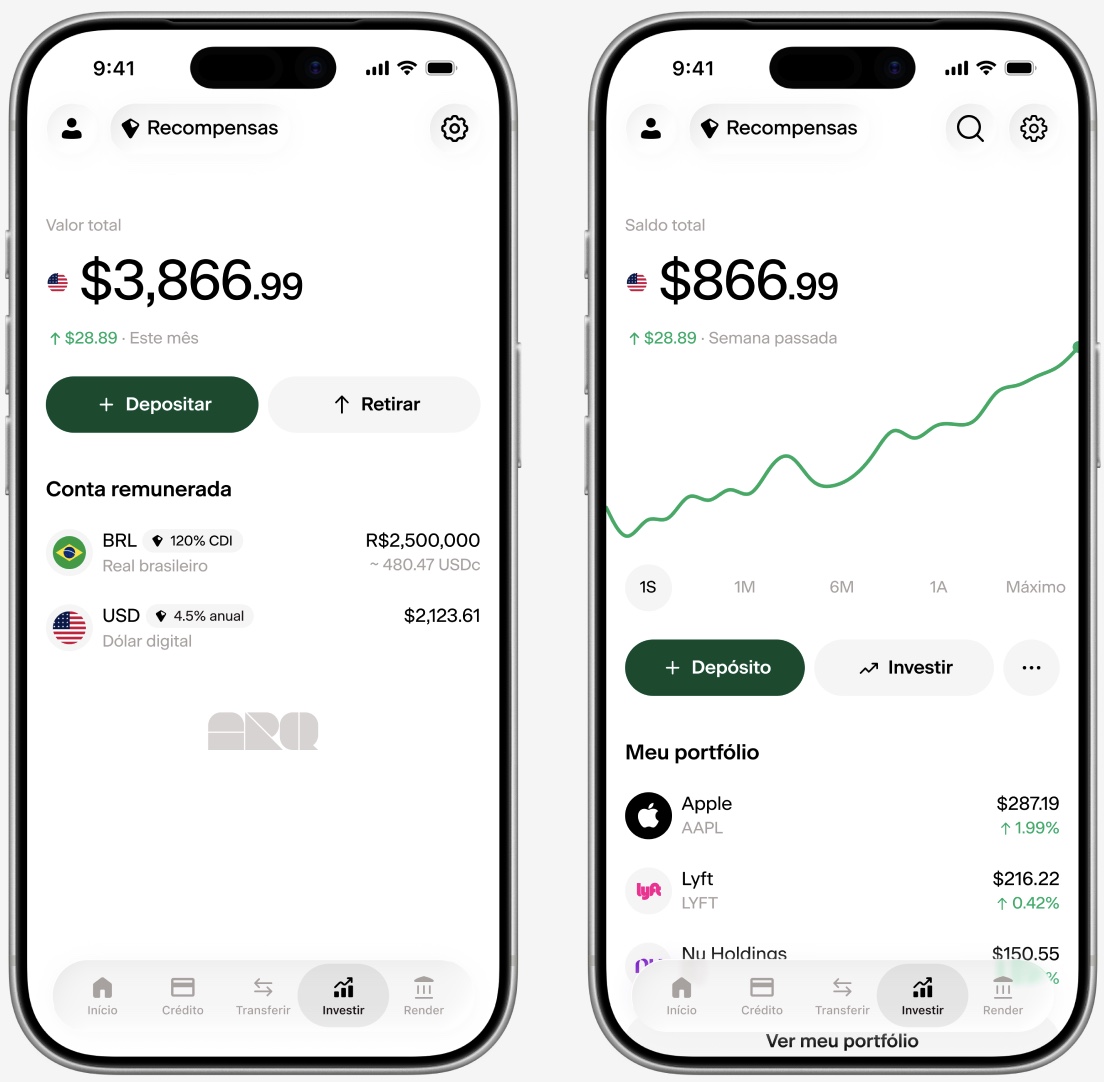
Dicas avançadas e variações do processo
Depois de dominar o fluxo básico, é possível tornar o recebimento e a gestão do saldo em EURc ainda mais eficientes:
- Múltiplos clientes europeus: o mesmo IBAN pode ser compartilhado com quantos clientes forem necessários. Cada pagamento chega separadamente e é creditado em EURc na mesma conta.
- Cartão global para gastos no Brasil e no exterior: o cartão global do ARQ permite gastar o saldo em EURc em qualquer estabelecimento Mastercard, com pagamento sem IOF ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira.4
- Conversão para reais com custo reduzido: quando houver necessidade de converter EURc para reais, o custo efetivo total do ARQ para recebimento de pagamentos do exterior convertidos para reais é de 0,3%. O valor pode ser enviado para qualquer conta bancária brasileira.
- Diversificação e internacionalização do patrimônio: é possível manter parte do saldo em EURc e parte em USDc ou dólares digitais dentro do mesmo app do ARQ, distribuindo a exposição entre duas moedas de referência global.
Para acompanhar o status do euro digital do BCE, consulte o site oficial do Banco Central Europeu. Para regulação de ativos virtuais no Brasil, consulte o Banco Central do Brasil.
Use o app do ARQ para centralizar seus recebimentos em EURc
Perguntas frequentes
Posso receber euros no Nubank?
O Nubank oferece, para clientes Ultravioleta, a conta global, que permite manter saldos em euro, além de dólar, libra e mais de 40 moedas, com câmbio instantâneo. Essa solução não permite enviar ou receber dinheiro do exterior diretamente na conta tradicional. Para receber diretamente em euro sem conversão forçada, é necessário usar uma conta global com suporte a EURc ou EUR e dados bancários europeus com IBAN, como as oferecidas pelo ARQ ou pela Wise.
O Nubank aceita euros?
O Nubank não aceita recebimento direto de pagamentos internacionais em euro na conta tradicional. O Nubank é uma instituição que opera em reais. Pagamentos enviados em euro por clientes europeus para uma conta Nubank passam por conversão cambial antes do crédito, sem que o titular controle o momento ou o custo da conversão.
Posso receber Pix em euros?
O Pix não permite recebimento em euro. O Pix é um sistema de pagamentos instantâneos doméstico, regulamentado pelo Banco Central do Brasil, e opera exclusivamente em reais. Ele não suporta liquidação em euro. Quando um pagamento internacional é integrado ao Pix, o valor já chega convertido em reais pelo provedor antes do crédito. Para receber em euro sem conversão automática, é necessário usar IBAN ou contas globais com suporte a EURc.
Qual plataforma posso usar para receber euros?
As principais opções disponíveis para brasileiros em 2026 são:
- ARQ: conta global com ativos virtuais lastreados em moeda forte, suporte a EURc, IBAN para recebimento, custo efetivo total de 0,5% na conversão e 0,3% na conversão para reais
- Wise: conta multimoeda com suporte a EUR, IBAN para recebimento e custo de aproximadamente 1,05% sobre 1.000 EUR via conta Wise em setembro de 2026
- Inter Global: conta internacional com suporte a EUR e custo efetivo total de 4,3% a 4,5%
- Avenue: conta internacional com suporte a EUR e custo efetivo total de 4,0% a 5,45%
Como receber euros de clientes europeus sendo freelancer?
O processo segue seis etapas. O freelancer identifica que o EURc é a alternativa disponível hoje, escolhe uma plataforma com suporte a EURc, abre a conta, obtém o IBAN, compartilha os dados bancários europeus com o cliente e recebe o pagamento em EURc sem conversão forçada. O saldo fica disponível no app até o momento em que o freelancer decidir converter para reais.
O que é o euro digital do BCE e por que não posso receber no Brasil?
O euro digital do BCE é um projeto de moeda digital de banco central em fase de preparação. A Comissão Europeia apresentou a proposta legislativa em junho de 2023. Em julho de 2026, as três instituições europeias iniciaram negociações para finalizar o texto da lei, com previsão de conclusão até o fim de 2026. A emissão está prevista para 2029, após uma fase-piloto a partir de 2027. O euro digital do BCE não está disponível para recebimento no Brasil e ainda não tem previsão de integração com o sistema financeiro brasileiro. O que está em estudo é a possível interligação entre o Pix e o TIPS, plataforma europeia de pagamentos instantâneos, atualmente em fase de pré-investigação, com possível piloto operacional previsto para junho de 2028.
O que é EURc e como ele se diferencia do euro digital do BCE?
O EURc é uma stablecoin lastreada 1:1 em euro, emitida pela Circle Internet Financial Europe SAS, instituição de dinheiro eletrônico licenciada na França sob o regulamento MiCA da União Europeia. O EURc está disponível em múltiplas redes blockchain, incluindo Avalanche, Base, Ethereum, Solana e Stellar. Empresas com conta aprovada no Circle Mint podem recebê-lo via transferência bancária com IBAN, por meio de trilhos como SEPA ou SWIFT. O euro digital do BCE é uma moeda digital de banco central ainda em desenvolvimento, sem previsão de disponibilidade antes de 2029. A diferença prática é que o EURc já funciona para recebimento de pagamentos internacionais, enquanto o euro digital do BCE ainda não existe como produto disponível ao público.
Receba em EURc sem conversão forçada
Conclusão: o caminho mais econômico para receber euro digital no Brasil
O EURc é hoje a alternativa prática para receber pagamentos em euro digital no Brasil sem conversão forçada para reais. O uso de IBAN europeu pelo app do ARQ permite que o profissional brasileiro receba como se tivesse uma conta na Europa, com custo efetivo total de 0,5% na conversão para EURc e 0,3% na conversão para reais.
Custos, condições de mercado e regras regulatórias mudam com frequência. Vale revisar periodicamente as tarifas das plataformas nos sites oficiais e acompanhar as atualizações do Banco Central do Brasil e do Banco Central Europeu sobre regulação de ativos virtuais e o status do euro digital.
O ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.
O SIPC é uma proteção de até US$ 500.000 para contas de investimento nos EUA (Wealth). Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil. O ARQ conta com seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições devem ser atendidas.
Economize ao receber em EURc pelo app do ARQ
1 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
2 Rentabilidade passada não é garantia de rentabilidade futura.
3 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
4 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
5 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.