Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance
O que você vai encontrar neste artigo
- As três categorias de produtos para guardar dólares com rendimento: contas remuneradas internacionais, Treasuries e ETFs cambiais, com foco em liquidez, prazo e custo de conversão.1
- Por que o custo efetivo total de conversão pesa mais no resultado final do que o próprio rendimento.
- Quando a conta remunerada internacional se torna a opção mais adequada para reserva de valor sem prazo definido.
- Em quais situações Treasuries e ETFs cambiais podem complementar a estratégia, mesmo com menor liquidez e custos adicionais.
- Como o ARQ integra conversão, conta remunerada em USDc ou dólares digitais, cartão global e investimentos em um único app.
Conheça o ARQ e veja como guardar USDc ou dólares digitais com rendimento.
Quanto rende na prática: cenários com R$ 1.000 e R$ 10 mil
Antes de comparar onde guardar, vale entender como o custo de conversão e o rendimento se combinam. Os cenários abaixo usam os percentuais vigentes do ARQ e mostram, em números, como essa combinação afeta o resultado final.
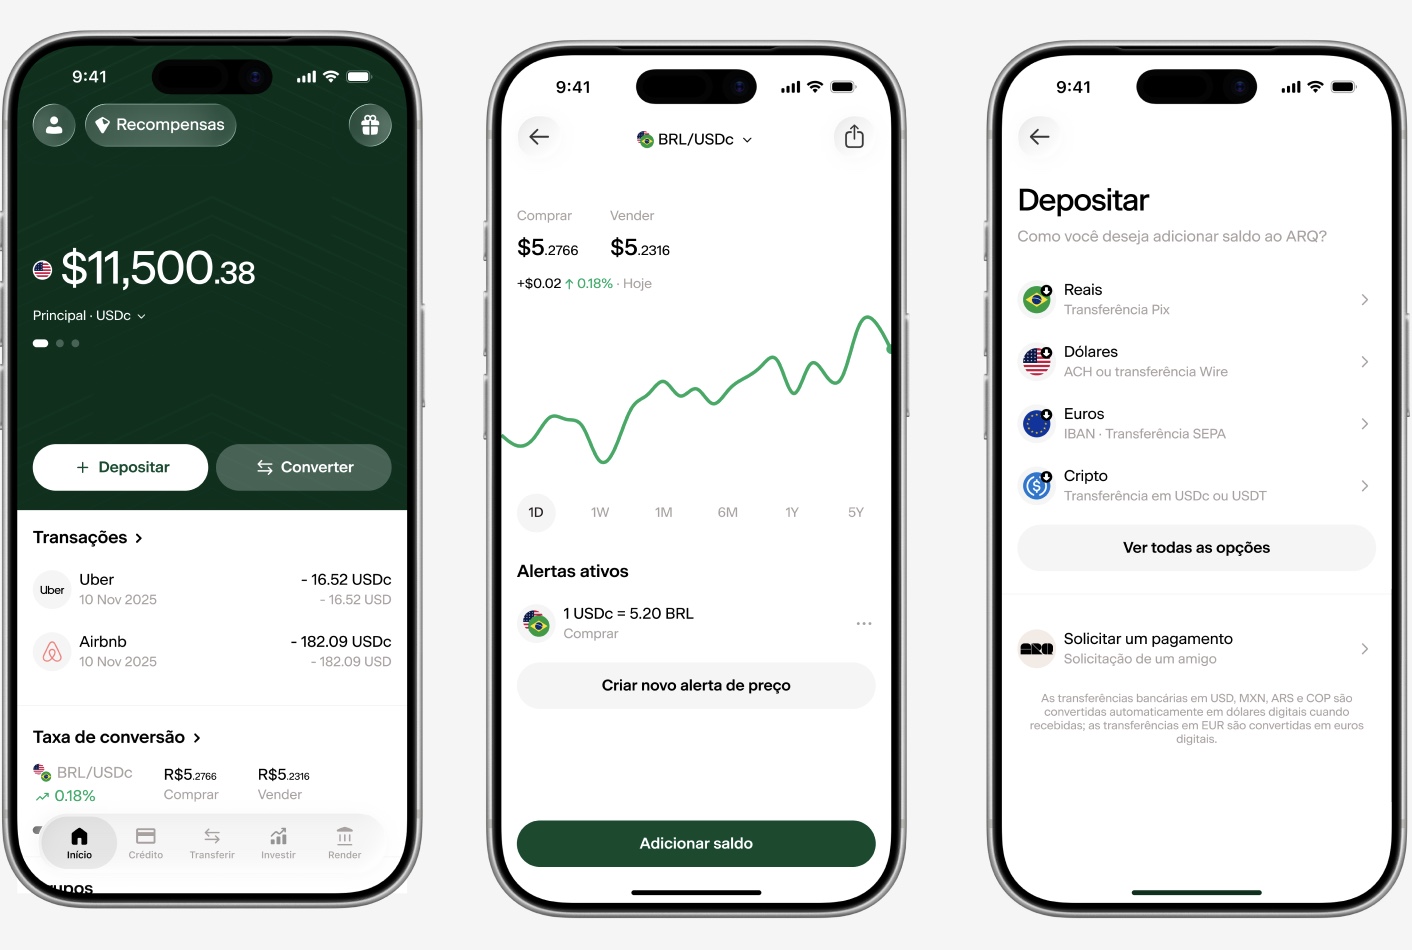
Cenário 1: R$ 1.000 convertidos, conta remunerada (ARQ, plano Prestige)
- Custo de conversão de 0,5%, com R$ 5,00 de custo e saldo efetivo de R$ 995,00 convertidos em USDc ou dólares digitais.
- Rendimento de 4,5% ao ano sobre o saldo em USDc ou dólares digitais, equivalente a aproximadamente R$ 44,78 ao final de 12 meses.
- Rendimento em reais a 120% do CDI, nos planos Premium e Prestige. Com o CDI a 14,15% ao ano em julho de 2026, 120% do CDI equivale a aproximadamente 16,98% ao ano bruto, o que gera cerca de R$ 169,80 em 12 meses sobre R$ 1.000.
Cenário 2: R$ 10.000 convertidos, conta remunerada (ARQ, plano Prestige)
- Custo de conversão de 0,5%, com R$ 50,00 de custo e saldo efetivo de R$ 9.950,00 convertidos em USDc ou dólares digitais.
- Rendimento de 4,5% ao ano sobre o saldo em USDc ou dólares digitais, equivalente a aproximadamente R$ 447,75 ao final de 12 meses.
- Rendimento em reais a 120% do CDI, com cerca de R$ 1.698,00 em 12 meses sobre R$ 10.000.
Cenário 3: R$ 10.000 em ETF cambial na B3
- Ausência de custo de conversão direto, mas incidência de taxa de administração e come-cotas semestral.
- ETFs cambiais como o DOLB11 apresentaram rentabilidade de 1,45% em 12 meses, o que representa aproximadamente R$ 145,00 brutos sobre R$ 10.000, antes do imposto de 15% sobre ganho de capital.2
Cenário 4: R$ 10.000 em Treasury de 12 meses
- Rendimento de 4,41% ao ano (cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc)), com prazo fixo e menor liquidez para uso no dia a dia.
- Custo de conversão para enviar o dinheiro ao exterior que varia conforme o canal utilizado.
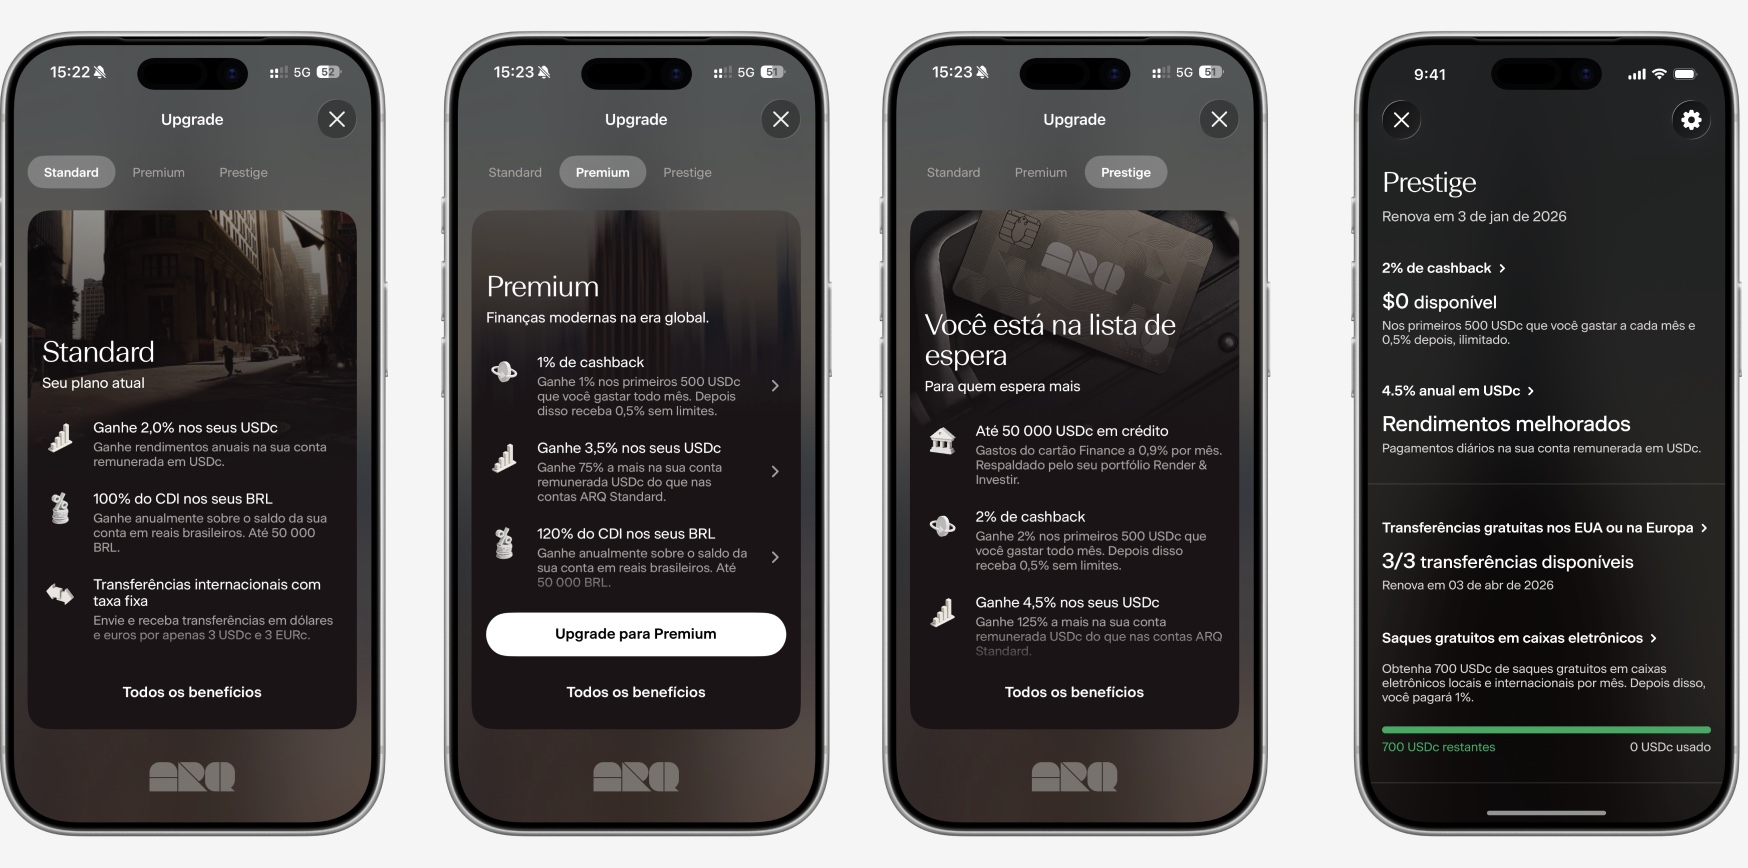
O rendimento varia por plano no ARQ. No Standard, são 2% ao ano em USDc ou dólares digitais e 100% do CDI em reais. No Premium, 3,5% ao ano em USDc ou dólares digitais e 120% do CDI. No Prestige, 4,5% ao ano em USDc ou dólares digitais e 120% do CDI.
Rentabilidade passada não é garantia de rentabilidade futura.
Simule esses cenários no app do ARQ e veja quanto seu saldo pode render.
O custo que ninguém mostra: o custo efetivo total de conversão
O custo de conversão reduz o rendimento antes de qualquer aplicação. Um saldo que perde 5% na conversão precisa render mais de 5% ao ano apenas para recuperar a perda inicial. Por isso, o custo efetivo total de conversão é o critério mais relevante ao escolher onde guardar dólares com rendimento.
O ARQ mostra o custo efetivo total antes de confirmar a operação, sem spread oculto.3 A comparação com os principais canais disponíveis ao brasileiro mostra uma diferença que chega a vários pontos percentuais entre as opções.
| Provedor | Custo de conversão para moedas ou ativos virtuais estrangeiros (BRL → USDc/USD) | Transparência do custo |
|---|---|---|
| ARQ | 0,5% | Exibido antes de confirmar |
| Wise | 4,3–5% | Exibido antes de confirmar |
| Nomad | 4,5–5,5% | Parcial |
| C6 Global | 4,25–4,4% | Parcial |
| Avenue | 4,0–5,45% (conta internacional) | Parcial |
| Bancos tradicionais | 7–10% | Baixa |
Dados pesquisados em setembro de 2026.
Na conversão de USDc ou EURc de volta para reais, o ARQ pratica 0,3% de custo efetivo total. Concorrentes, incluindo bancos tradicionais, ficam entre 1,38% e 2,38%.3
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil.
Compare custos de conversão na prática e veja quanto sobra no seu bolso com o ARQ.
Conta remunerada internacional vs. Treasury vs. ETF cambial: quando cada um faz sentido
Cada categoria atende a uma necessidade específica. A decisão passa por liquidez, prazo e uso do saldo no dia a dia.
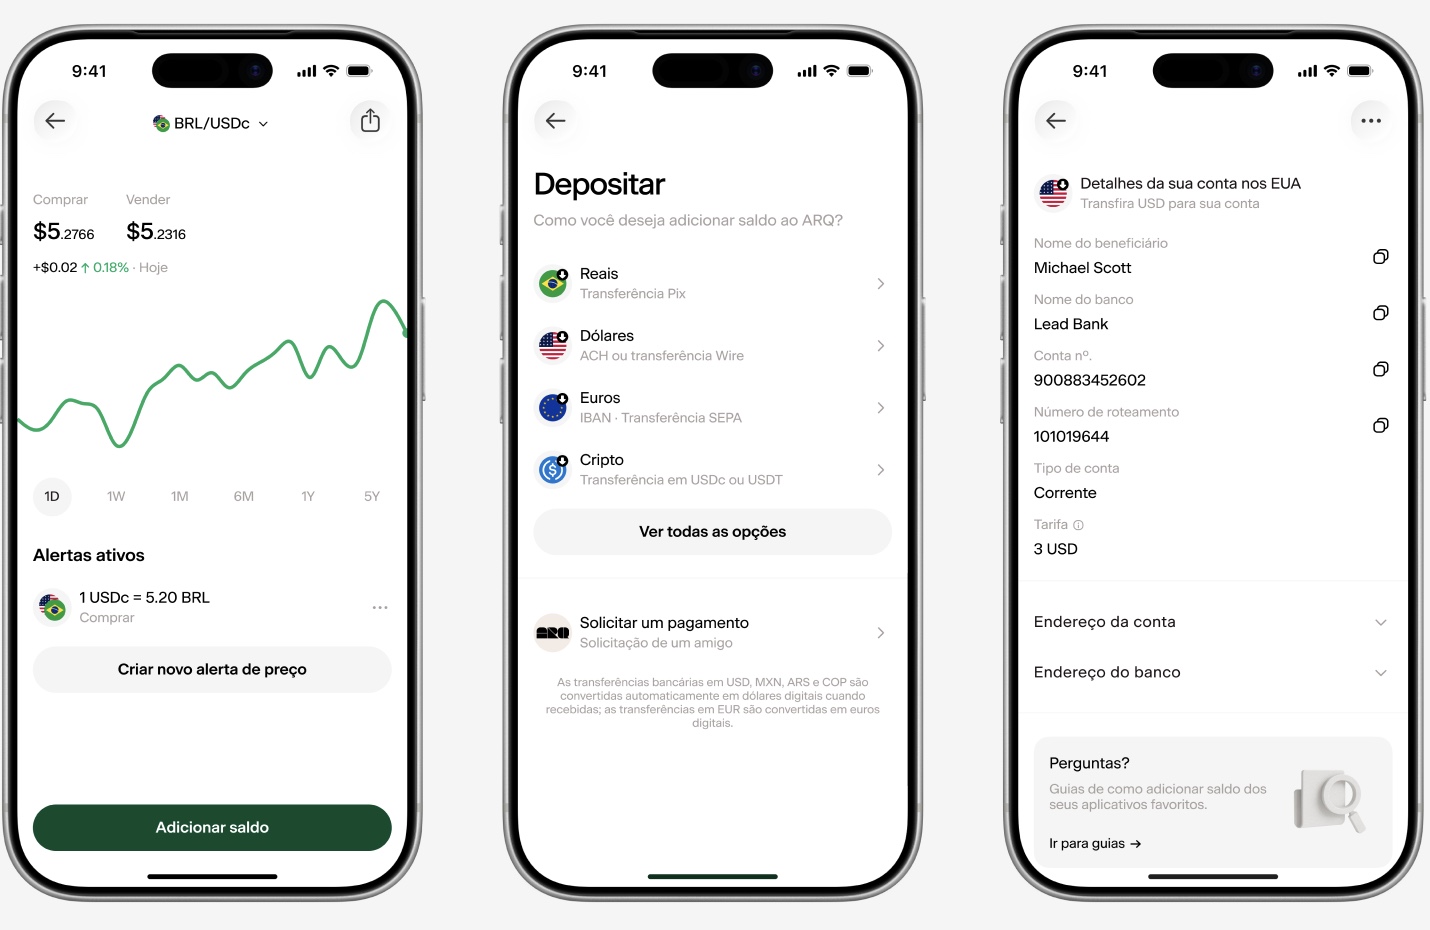
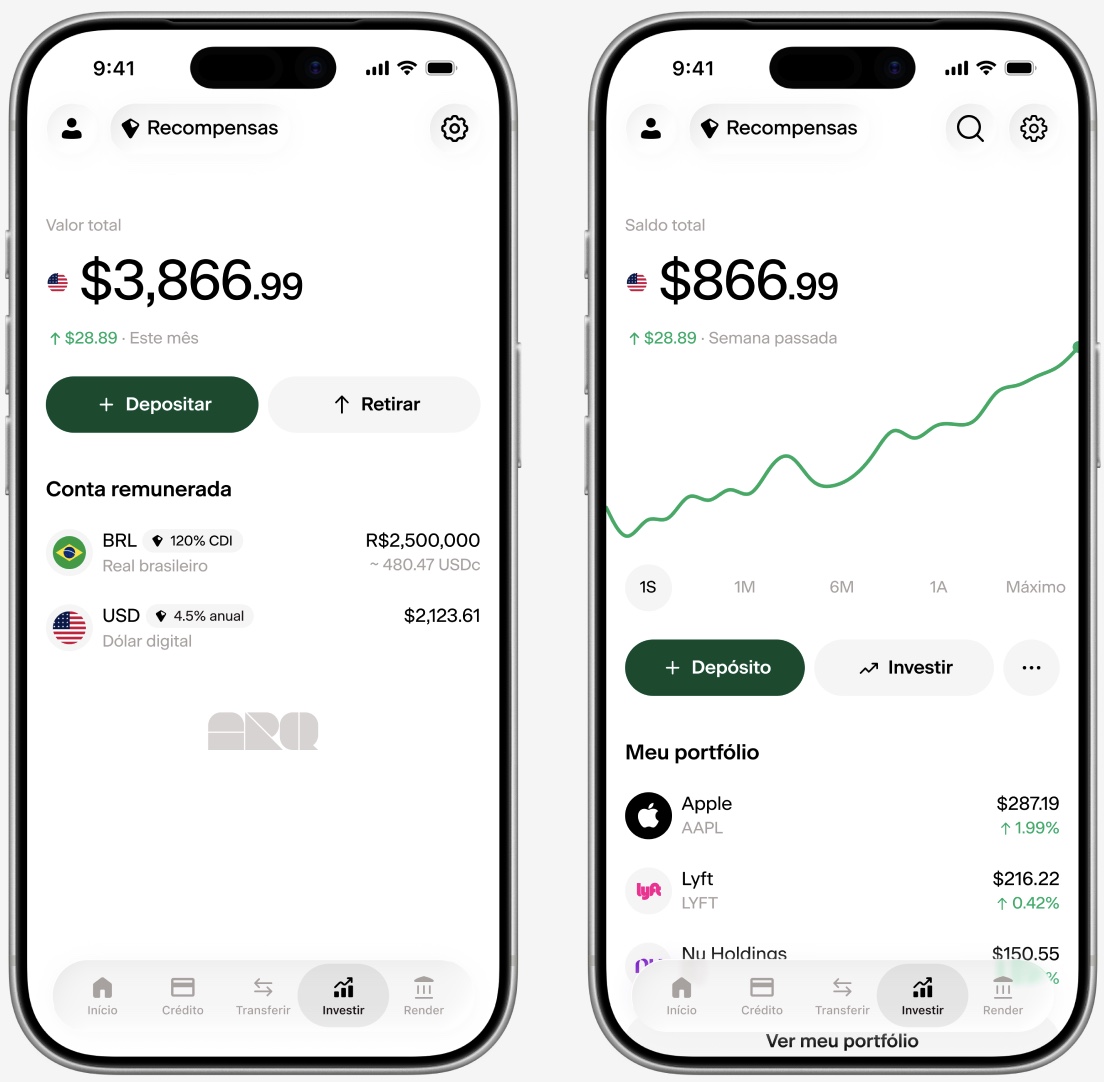
Conta remunerada internacional atende melhor quem busca reserva de valor com rendimento e liquidez diária. O ARQ reúne conversão com 0,5% de custo efetivo total e rendimento de até 4,5% ao ano em USDc ou dólares digitais, além de 120% do CDI em reais. O cartão global Mastercard permite gastar do saldo em ativos virtuais lastreados em moeda estrangeira.5 Os investimentos em ações e ETFs americanos não têm comissão, com investimento mínimo de $1 e liquidação instantânea.4 Tudo fica concentrado em um único app.
Treasuries e bonds atendem objetivos com prazo definido, como proteger uma reserva por 6 ou 12 meses com rendimento previsível. Em 18 de setembro de 2026, o Treasury de 12 meses rendia 4,41% ao ano.2 Esses títulos não substituem uma conta remunerada com liquidez diária para uso corrente.
ETFs cambiais e fundos cambiais funcionam como instrumentos de diversificação via bolsa brasileira. Eles têm liquidez em pregão, mas sofrem come-cotas semestral nos fundos cambiais e imposto de 15% sobre ganho de capital nos ETFs. Não oferecem rendimento em conta e não permitem usar o saldo diretamente para pagamentos ou envios internacionais.
Abra sua conta do ARQ, teste a conta remunerada e explore ações e ETFs americanos em um só lugar.
Erros comuns de quem guarda dólar no Brasil
Alguns erros de execução reduzem o rendimento de quem guarda dólares com rendimento no Brasil. Quatro deles concentram a maior parte das perdas.
- Confundir conta com saldo em moeda ou ativo virtual estrangeiro com conta remunerada. Ter saldo em USDc ou dólares digitais não significa que ele rende. O rendimento precisa ser ativado. No ARQ, essa ativação ocorre pela aba “render” no app.
- Ignorar o custo efetivo total de conversão. Um rendimento de 4% ao ano pode ser consumido por um custo de conversão de 4% na entrada. O custo de conversão deve ser o primeiro número a verificar.
- Manter o saldo parado sem rendimento. Saldo em USDc ou dólares digitais sem rendimento perde poder de compra para a inflação americana. A conta remunerada do ARQ passa a render assim que o saldo é aplicado, com liquidez diária.
- Dispersar o dinheiro em vários apps. Usar um app para converter, outro para investir e outro para o cartão aumenta os custos e reduz a visibilidade do patrimônio total.
Esses erros ficam mais claros quando se observa o funcionamento de bancos digitais e contas globais tradicionais. Em geral, essas soluções não oferecem rendimento em conta remunerada internacional, o que leva muitas pessoas a confundir produtos com funções diferentes.
Sobre “como guardar dólar no Nubank” e “investir em dólar no Inter”: bancos digitais e contas globais tradicionais costumam não oferecer rendimento em conta remunerada internacional. O Inter oferece o Meu Porquinho USD, que é um título de renda fixa prefixado em dólar, com características diferentes de uma conta remunerada com liquidez diária.
O SIPC é uma proteção de até US$ 500.000 para contas de investimento nos EUA (Wealth). Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.
O ARQ tem seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições devem ser atendidas.
Centralize conversão, conta remunerada, cartão global e investimentos no app do ARQ.
Como escolher: roteiro de decisão
Três perguntas ajudam a organizar a escolha de onde guardar dólares com rendimento.
- Qual o valor a guardar? Valores menores se beneficiam mais de contas remuneradas com liquidez diária, em que o custo de conversão baixo preserva o capital desde o primeiro dia.
- Qual o prazo? Para prazos definidos acima de 6 meses, Treasuries oferecem rendimento previsível. Para reserva de valor sem prazo fixo, a conta remunerada com liquidez diária tende a ser mais adequada.
- Qual a necessidade de liquidez? Quem precisa usar o saldo para pagamentos, viagens ou envios internacionais precisa de liquidez imediata, que a conta remunerada oferece de forma direta.
Entre os critérios de decisão, o custo efetivo total de conversão tem o maior peso, porque incide antes de o rendimento começar. A transparência vem em seguida, já que sem conhecer o custo real não é possível comparar. Rendimento e liquidez definem o uso do saldo no dia a dia. A integração de serviços em um único app reduz a dispersão de custos e simplifica o controle.
O ARQ reúne conversão, conta remunerada, cartão global, investimentos e pagamentos internacionais em um único app. O cadastro leva menos de 2 minutos, com uso de RG ou CNH, ou RNM ou passaporte, e uma selfie.
Abra sua conta do ARQ, responda a essas três perguntas e monte sua estratégia em poucos minutos.
Perguntas frequentes
Onde deixar o dinheiro rendendo em dólares?
As principais opções para brasileiros são contas remuneradas internacionais, Treasuries ou bonds e fundos cambiais ou ETFs na B3. Para quem busca rendimento com liquidez diária e custo de conversão baixo, a conta remunerada internacional costuma ser a categoria mais adequada. O ARQ oferece conta remunerada em USDc ou dólares digitais com rendimento por planos, além de rendimento em reais atrelado ao CDI, com custo efetivo total de conversão de 0,5%.
Quanto rende R$ 1.000 em dólares?
O resultado depende do custo de conversão e do rendimento do produto escolhido. Com o ARQ no plano Prestige, R$ 1.000 convertidos em USDc ou dólares digitais com 0,5% de custo geram saldo efetivo de R$ 995,00 em USDc ou dólares digitais. Esse saldo rende aproximadamente R$ 44,78 ao longo de 12 meses a 4,5% ao ano. O mesmo valor mantido em reais na conta remunerada do ARQ rende aproximadamente R$ 169,80 em 12 meses a 120% do CDI. Rentabilidade passada não é garantia de rentabilidade futura.
Vale a pena guardar dólares com rendimento?
Para quem busca diversificação e internacionalização do patrimônio, guardar dólares com rendimento combina proteção contra a desvalorização do real com rendimento sobre o saldo. O custo de conversão é o fator decisivo, porque um custo elevado na entrada pode consumir meses de rendimento. Com custo efetivo total de 0,5%, o ARQ preserva o capital desde o primeiro dia e permite que o rendimento atue de forma mais eficiente.
Conclusão: como guardar dólares com rendimento
Guardar dólares com rendimento segue uma lógica diferente de investir em dólar. Quem investe aceita volatilidade em troca de potencial de valorização. Quem guarda com rendimento busca preservar o poder de compra, receber rendimento sobre o saldo e manter liquidez para usar o dinheiro quando precisar.
Os três critérios que mais influenciam o resultado são custo efetivo total de conversão, rendimento e liquidez. O custo de conversão deve ser o primeiro número a analisar, porque reduz o capital antes de qualquer aplicação. Um custo elevado na entrada pode exigir muitos meses de rendimento apenas para recuperar a perda inicial.
É nesse ponto que o ARQ se encaixa. Ao cobrar 0,5% de custo efetivo total na conversão, preserva o capital desde o primeiro dia. Ao oferecer rendimento por planos em USDc ou dólares digitais e até 120% do CDI em reais, mantém o saldo em trabalho contínuo. Ao integrar conversão, conta remunerada, cartão global, investimentos e pagamentos internacionais em um único app, reduz a dispersão de custos e simplifica o uso no dia a dia.
O ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil.
1 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
2 Rentabilidade passada não é garantia de rentabilidade futura.
3 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
4 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
5 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.