Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance | Última atualização: 15 de setembro de 2026
Principais lições deste artigo
-
Olhar para o custo efetivo total: uma operação internacional soma IOF, spread e tarifas. Focar apenas no imposto não identifica a opção mais econômica.
-
Entender o peso dos bancos tradicionais e das contas globais: bancos tradicionais chegam a cobrar até 10% de custo efetivo total. Contas globais como Wise e Nomad costumam ficar entre 4,3% e 5,5%.4
-
Avaliar cartões premium com devolução de IOF: esses cartões devolvem o imposto, mas o spread embutido pode levar o custo total para a faixa de 4,6% a 6,3%.4
-
Analisar cartões vinculados a ativos virtuais: esses cartões podem eliminar o IOF, mas exigem atenção ao spread e à conformidade regulatória.
-
Considerar o ARQ como referência de custo: o ARQ trabalha com custo efetivo total de 0,5% na conversão para USDc ou dólares digitais e EURc, com taxa visível antes da operação.4 Veja como o ARQ estrutura esse custo.
Passo 1: entender o que o “IOF zero” cobre e o que ele deixa de fora
Alguns cartões de crédito premium e cartões vinculados a ativos virtuais oferecem pagamento sem IOF em compras internacionais. Esse benefício é real, mas incompleto, porque o custo efetivo total de uma operação internacional inclui a conversão, o spread aplicado pela instituição sobre a taxa de referência de mercado e eventuais tarifas. Um cartão pode devolver todo o imposto e ainda assim ser caro por causa do spread. Por isso, o custo efetivo total é o critério central na comparação entre opções.
Entre os cartões que não pagam IOF, estão cartões de crédito premium de emissores como BTG Pactual, Nubank Ultravioleta e Porto Bank, que devolvem o valor do imposto como crédito na fatura ou cashback. Cartões vinculados a ativos virtuais, como o cartão global do ARQ, também realizam pagamentos sem IOF ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira.1 Em ambos os casos, o spread de câmbio é um custo separado que precisa de análise.
Passo 2: comparar o custo efetivo total por categoria
Os números mostram que eliminar o IOF não basta. Mesmo categorias que permitem pagamento sem imposto mantêm custo efetivo total entre cerca de 4,3% e 10%, enquanto o ARQ opera com 0,5% na conversão para USDc ou dólares digitais e EURc.4 A tabela abaixo organiza as principais categorias de cartão internacional disponíveis para brasileiros, com os componentes de custo de cada uma. Todos os valores se referem ao custo efetivo total na conversão para moedas ou ativos virtuais estrangeiros.
|
Categoria |
Pagamento sem IOF |
Spread4 |
Custo efetivo total4 |
|---|---|---|---|
|
Bancos tradicionais |
Não |
Até 7% |
|
|
Conta global pré-paga (Nomad, Wise) |
Não |
~0,8–2% |
|
|
Cartão cripto sem IOF |
Sim (ao gastar do saldo em ativos virtuais) |
Variável, com necessidade de verificar conformidade regulatória |
Variável |
|
ARQ |
Sim |
0,5% |
0,5% |
Dados pesquisados em setembro de 2026.
Passo 3: avaliar as três categorias de cartão internacional
Os dados da tabela indicam que cada categoria concentra o custo em um ponto diferente. A seguir, veja como isso aparece na prática e em quais perfis cada opção faz mais sentido.
Cartão de crédito premium com IOF zero: quando faz sentido?
Emissores como BTG Pactual, Nubank Ultravioleta e Porto Bank oferecem devolução integral do imposto em compras internacionais. O mecanismo funciona de forma simples: o imposto é recolhido normalmente e o emissor devolve um valor equivalente como crédito na fatura ou cashback, em prazo que pode variar de 7 a 45 dias úteis, conforme o emissor.
O principal ponto de atenção está no spread, que varia muito entre emissores. O Porto Bank Platinum registra spread de referência de 5,75%, e o Porto Bank Visa Infinite, de 4,99%. O Nubank Ultravioleta tem spread de referência próximo de 1,10%, o que resulta em custo total de cerca de 4,6%. Cartões com spread de 2,80% chegam a 6,3% de custo total. Em bancos tradicionais sem devolução do imposto, o custo efetivo total pode chegar a 10%.4
Para quem gasta pouco no exterior, a devolução do imposto pode tornar o cartão competitivo em situações pontuais. Para uso frequente, como viagens recorrentes, assinaturas mensais em moeda estrangeira ou compras internacionais regulares, o spread acumulado ao longo do ano tende a pesar mais.
Conta global pré-paga (Wise, Nomad): spread menor, mas custo ainda relevante
Contas globais como a Wise e a Nomad cobram o imposto sobre a conversão, mas costumam aplicar spread menor do que cartões de crédito premium. A Wise registra custo efetivo total de 4,3–5,5%, e a Nomad, de 4,5–5,5%.4
A Wise oferece spread competitivo em relação a cartões de crédito tradicionais e suporte a múltiplas moedas, incluindo EUR. Mesmo assim, o custo efetivo total permanece na faixa de 4% a 5%, acima da taxa do ARQ. Para quem prioriza o menor custo possível na conversão, essa diferença se torna relevante ao longo do tempo.4
A Nomad opera apenas com USD e não oferece suporte a EUR. Para quem viaja para a Europa ou recebe em euros, essa limitação reduz a flexibilidade.
Cartões cripto sem IOF: a nova regulação de 2026
A regulação de cartões vinculados a ativos virtuais avançou em 2026 e passou a exigir mais transparência. Reportagens recentes mostram que cartões de criptomoedas cresceram no Brasil sem cobrança de IOF sob novas regras do Banco Central, com proposta de cobrança futura de 3,5% de IOF sobre stablecoins.
A Instrução Normativa BCB nº 736/2026 ampliou o monitoramento de operações internacionais com ativos virtuais e passou a exigir reporte detalhado sobre carregamento e uso de cartões vinculados a esses ativos. A Resolução BCB nº 561/2026 proibiu o uso de ativos virtuais na liquidação de pagamentos internacionais no âmbito do eFX regulado, mas manteve a possibilidade de uso de cartões vinculados a stablecoins para compras no exterior.
Cartões cripto sem IOF podem embutir spread e taxas de conversão pouco visíveis. A regulação está em evolução, e cada produto precisa de análise específica de conformidade. O ARQ se posiciona como alternativa, exercendo atividades supervisionadas pelo Banco Central do Brasil por meio da Atlas Brasil, com custo efetivo total de 0,5% apresentado antes de cada operação.4
Passo 4: escolher o cartão certo para o seu perfil
A escolha do cartão internacional depende do padrão de uso em moeda estrangeira. Três perfis concentram a maior parte das necessidades e ajudam a organizar a decisão.
-
Viajante frequente: quem viaja ao exterior com regularidade precisa de custo efetivo total baixo e acesso rápido ao meio de pagamento. O cartão global do ARQ, na bandeira Mastercard, permite gastar do saldo em ativos virtuais lastreados em moeda estrangeira com a taxa já apresentada na conversão inicial. O cartão virtual fica disponível imediatamente via Apple Pay e Google Pay após o cadastro, sem esperar o cartão físico.1
-
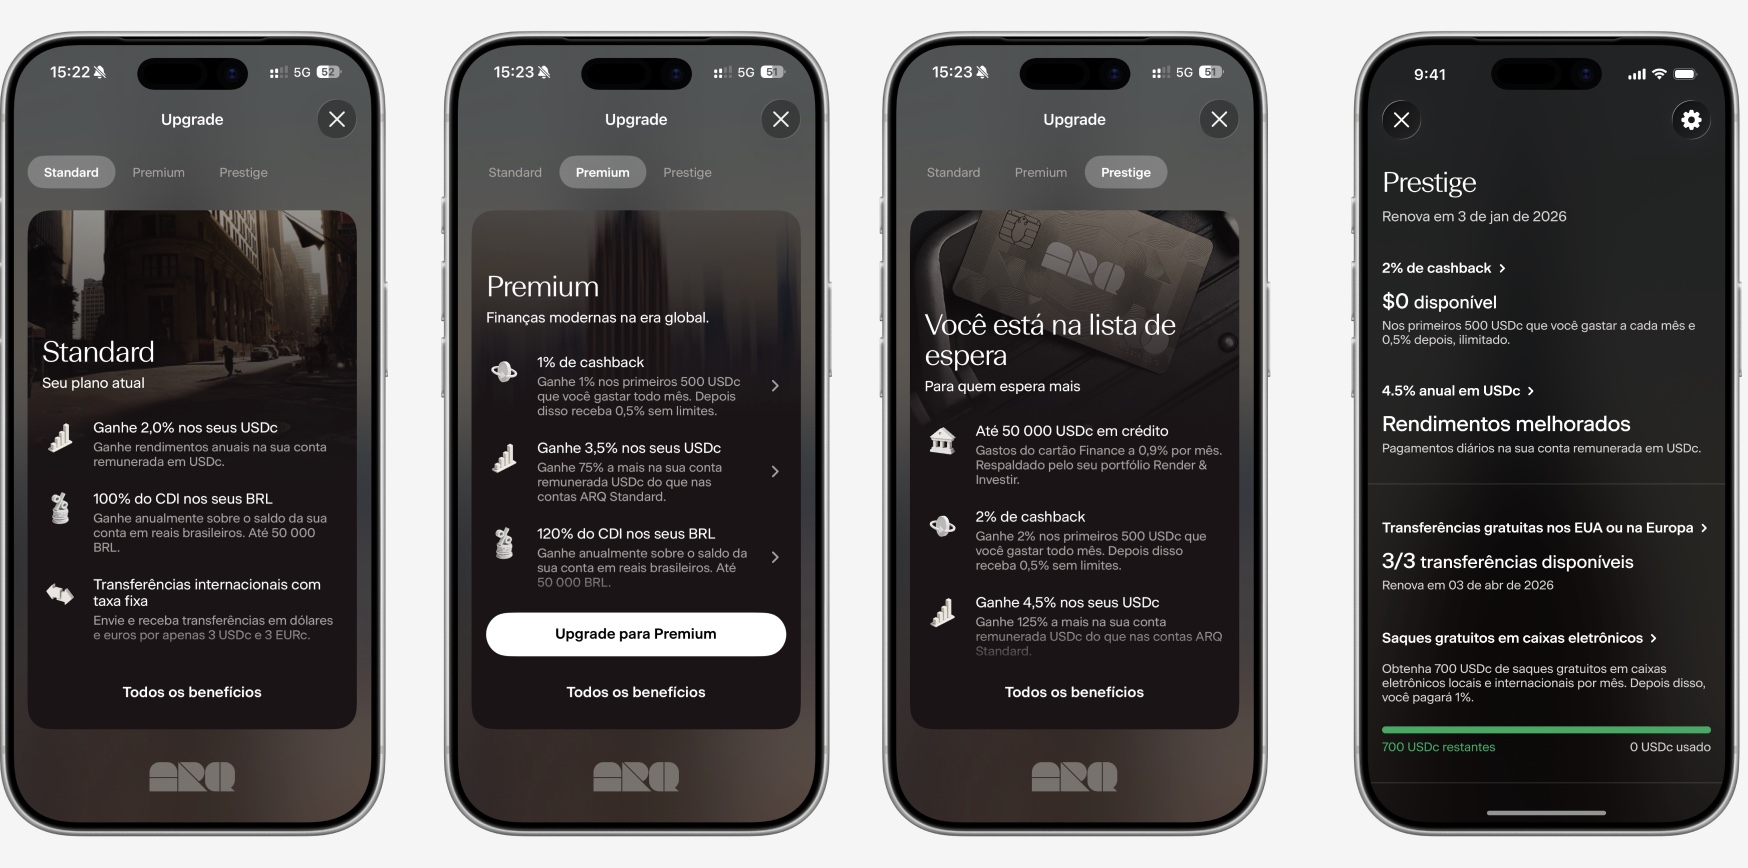
Assinante de serviços em moeda estrangeira: quem paga assinaturas mensais em dólar ou em outras moedas, como ferramentas SaaS, streaming e softwares, acumula custo ao longo do ano. Com o cartão do ARQ, o custo efetivo total ocorre na conversão inicial para USDc ou dólares digitais, sem novo IOF ou spread em cada cobrança.1,4 Os planos Premium e Prestige oferecem cashback de 1% e 2%, respectivamente, nos primeiros US$ 500 de gasto por mês.
-
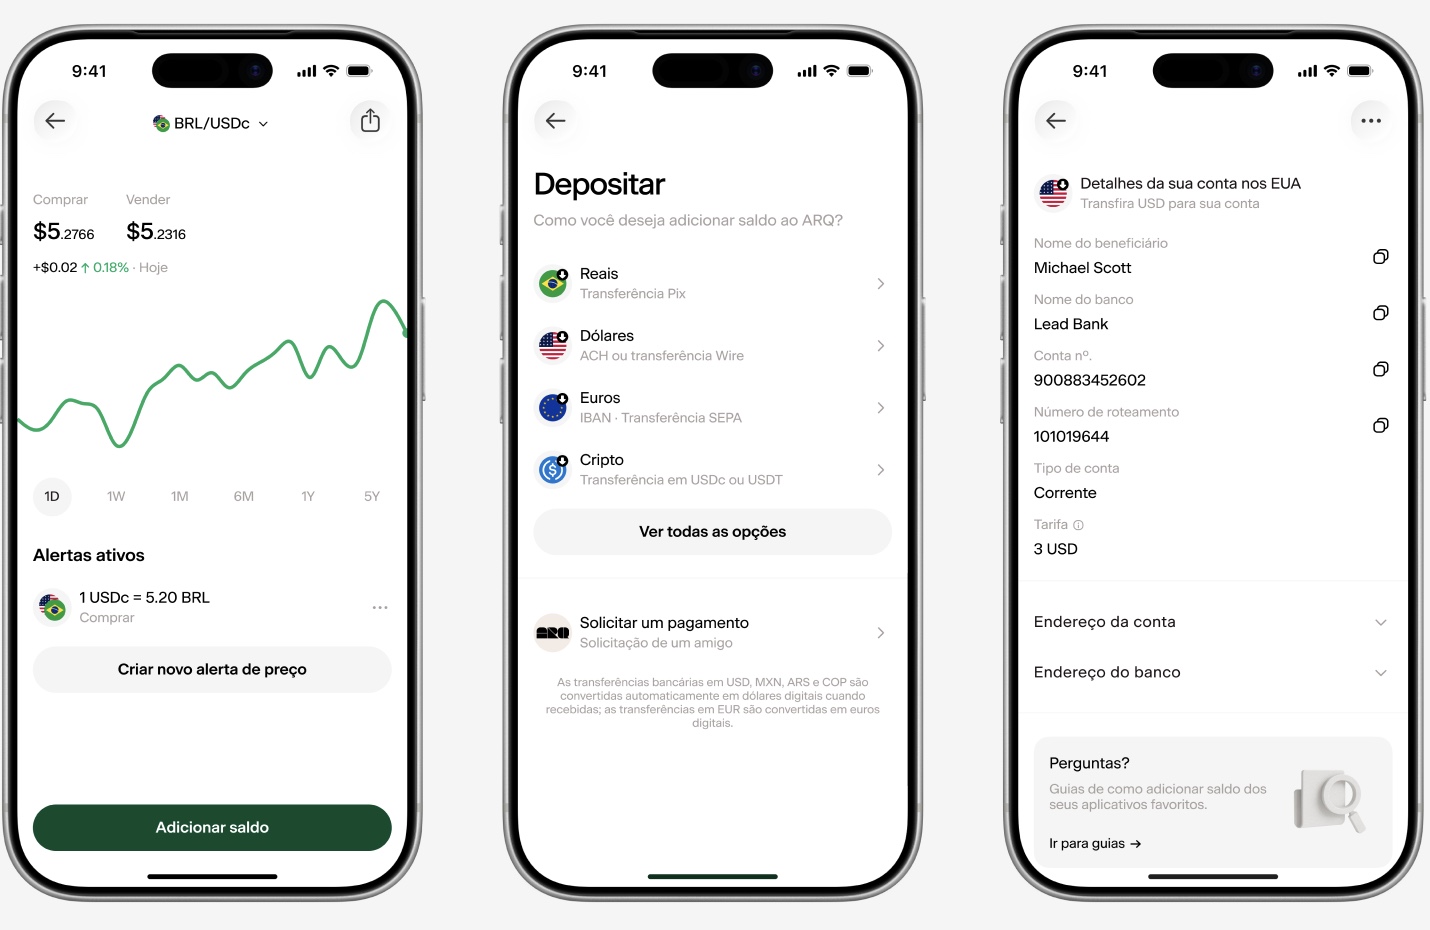
Freelancer e trabalhador remoto: o ARQ fornece dados de conta nos EUA, com routing number e account number, e IBAN na Europa para receber pagamentos diretamente de plataformas como Deel, Upwork e OnTop, sem conversão forçada. O saldo permanece em USDc ou EURc até o momento em que a pessoa decide converter para reais.
Abra sua conta do ARQ em poucos minutos e teste o cartão global em sua próxima viagem ou assinatura.
Passo 5: entender por que o ARQ se destaca no custo efetivo total para brasileiros
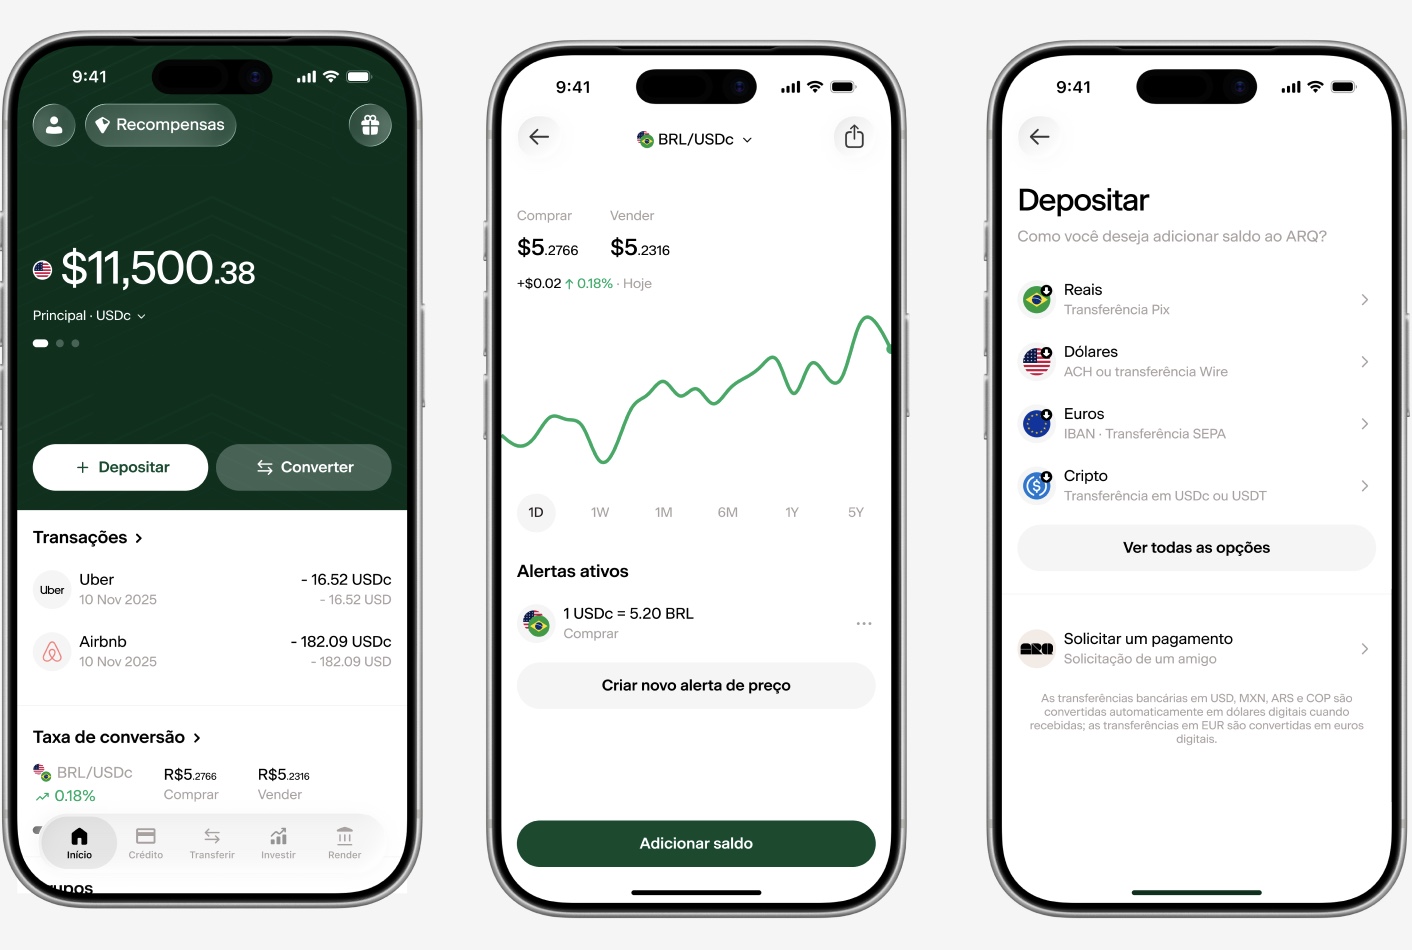
As principais alternativas para brasileiros costumam resolver apenas parte do problema. Algumas eliminam o imposto, mas mantêm spread elevado. Outras reduzem o spread, mas cobram o imposto integral. O ARQ combina pagamento sem IOF com custo efetivo total de 0,5% na conversão para USDc ou dólares digitais e EURc, com taxa apresentada de forma clara antes da confirmação.
O cartão global Mastercard do ARQ permite gastar do saldo em ativos virtuais lastreados em moeda estrangeira.1 O custo ocorre na conversão inicial, e cada gasto subsequente não gera novo IOF ou spread adicional. A taxa de conversão aparece na tela antes de concluir a operação.
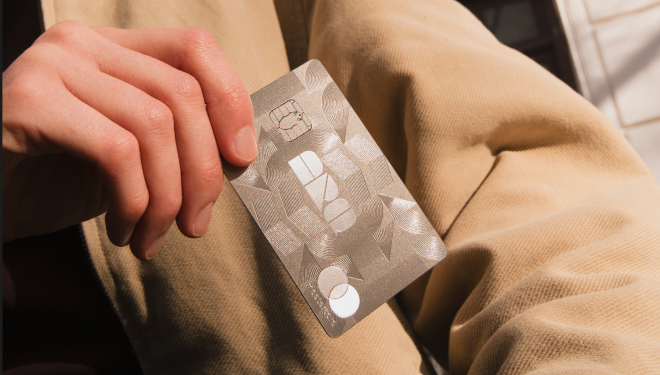
Além do cartão, o ARQ oferece conta remunerada com rendimentos de até 4,5% ao ano em USDc ou dólares digitais (cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc)) e 120% do CDI em reais nos planos Premium e Prestige.2,3 O cadastro leva menos de 2 minutos com RG, CNH, RNM ou passaporte e uma selfie.
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil.
O SIPC oferece proteção de até US$ 500.000 para contas de investimento nos EUA, na área de Wealth.5 Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.
O ARQ conta com seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que essa proteção seja aplicável, determinadas condições precisam ser atendidas.
Abra sua conta do ARQ e conclua o cadastro em menos de 2 minutos.
Conclusão: custo efetivo total como critério principal
O melhor cartão virtual internacional sem IOF para brasileiros é aquele com o menor custo efetivo total, somando conversão, spread e tarifas, com transparência antes de cada operação. Bancos tradicionais costumam cobrar entre 7% e 10%. Contas globais como a Nomad e a Wise ficam em torno de 4,3% a 5,5%, conforme a tabela apresentada. Cartões de crédito premium com devolução do imposto variam de acordo com o spread de cada emissor.4
O ARQ trabalha com custo efetivo total de 0,5% na conversão para USDc ou dólares digitais e EURc, sem IOF e sem spread oculto, com a taxa visível antes da confirmação. Para viajantes, assinantes de serviços em moeda estrangeira e freelancers que recebem do exterior, essa diferença tende a se acumular de forma relevante ao longo do ano.4
O ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.
1 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
2 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
3 Rentabilidade passada não é garantia de rentabilidade futura.
4 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
5 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.