Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance | Última atualização: 12 de setembro de 2026
Principais lições deste artigo
- O custo efetivo total, que soma spread, tarifas e anuidade, é o critério objetivo para comparar cartões internacionais.1 Esse indicador orienta melhor a escolha do que olhar apenas o spread ou promessas de “sem IOF”.
- Em assinaturas recorrentes de R$ 100 por mês, bancos tradicionais podem gerar até R$ 120 extras por ano, enquanto o ARQ limita esse custo a cerca de R$ 6.
- Em compras pontuais de R$ 500 em marketplaces como AliExpress ou Amazon.com, a diferença entre um cartão tradicional e o ARQ chega a R$ 32 a R$ 47 por transação.
- Cartões de crédito tradicionais cobram entre 7% e 10% de custo efetivo total. Fintechs como a Wise, a Nomad e o C6 ficam entre 4% e 5,5%. O ARQ oferece 0,5%, o que pode representar custo até 20 vezes menor.4
- Para reduzir seus custos de conversão e receber cashback em compras internacionais, abra sua conta no ARQ: abra sua conta no ARQ e reduza seus custos de conversão.
O que é custo efetivo total e por que spread + custo de conversão enganam
Custo efetivo total é a soma de todos os custos de uma transação internacional: o spread embutido na taxa de conversão, as tarifas fixas por operação, a anuidade do cartão e outros encargos. Esse número deve orientar a comparação entre opções, e não o spread ou a anuidade vistos separadamente.
O spread é o desvio entre a taxa de conversão oferecida pela instituição e o câmbio de mercado. Ele costuma ser o maior custo escondido em cartões de crédito tradicionais porque não aparece como linha separada na fatura, já vem embutido na taxa aplicada pelo emissor. Em compras internacionais com cartão de crédito tradicional, o spread cambial costuma pesar igual ou mais do que os demais encargos, porque representa uma margem definida livremente pela instituição financeira.
O custo que não aparece na propaganda
Campanhas de “pagamento sem IOF” mantêm outros custos relevantes. O custo pode estar integralmente embutido no spread, e em muitos casos o spread compensa com folga o benefício anunciado. Para avaliar se um benefício de “pagamento sem IOF” compensa, é preciso calcular o retorno líquido, subtraindo anuidade incremental, tarifas e spread adicional do benefício recebido.
A tabela abaixo mostra o custo efetivo total de cada provedor e destaca dois pontos centrais: o ARQ cobra 0,5%, contra 4% a 10% dos concorrentes, e apenas o ARQ e a Wise oferecem rendimento em conta remunerada internacional com suporte a múltiplas moedas.3
| Provedor | Custo efetivo total de conversão | Rendimento em conta remunerada internacional | Suporte a EURc ou EUR |
|---|---|---|---|
| ARQ | 0,5% | Até 4,5% ao ano em USDc ou dólares digitais, disponível no plano Prestige | Sim (EURc) |
| Wise | 4,3–5,5% | Sim, com rendimento em USD pelo Rende+ | Sim (EUR) |
| Nomad | 4,5–5,5% | Sim | Não |
| C6 | 4,25–4,4% | Sim | Sim (EUR) |
| Avenue | 4,0–5,45% (conta internacional) | Sim, com rendimento sobre o saldo em dólar | Sim (EUR) |
| Bancos tradicionais | 7–10% | Não oferece | Limitado |
Dados pesquisados em setembro de 2026.
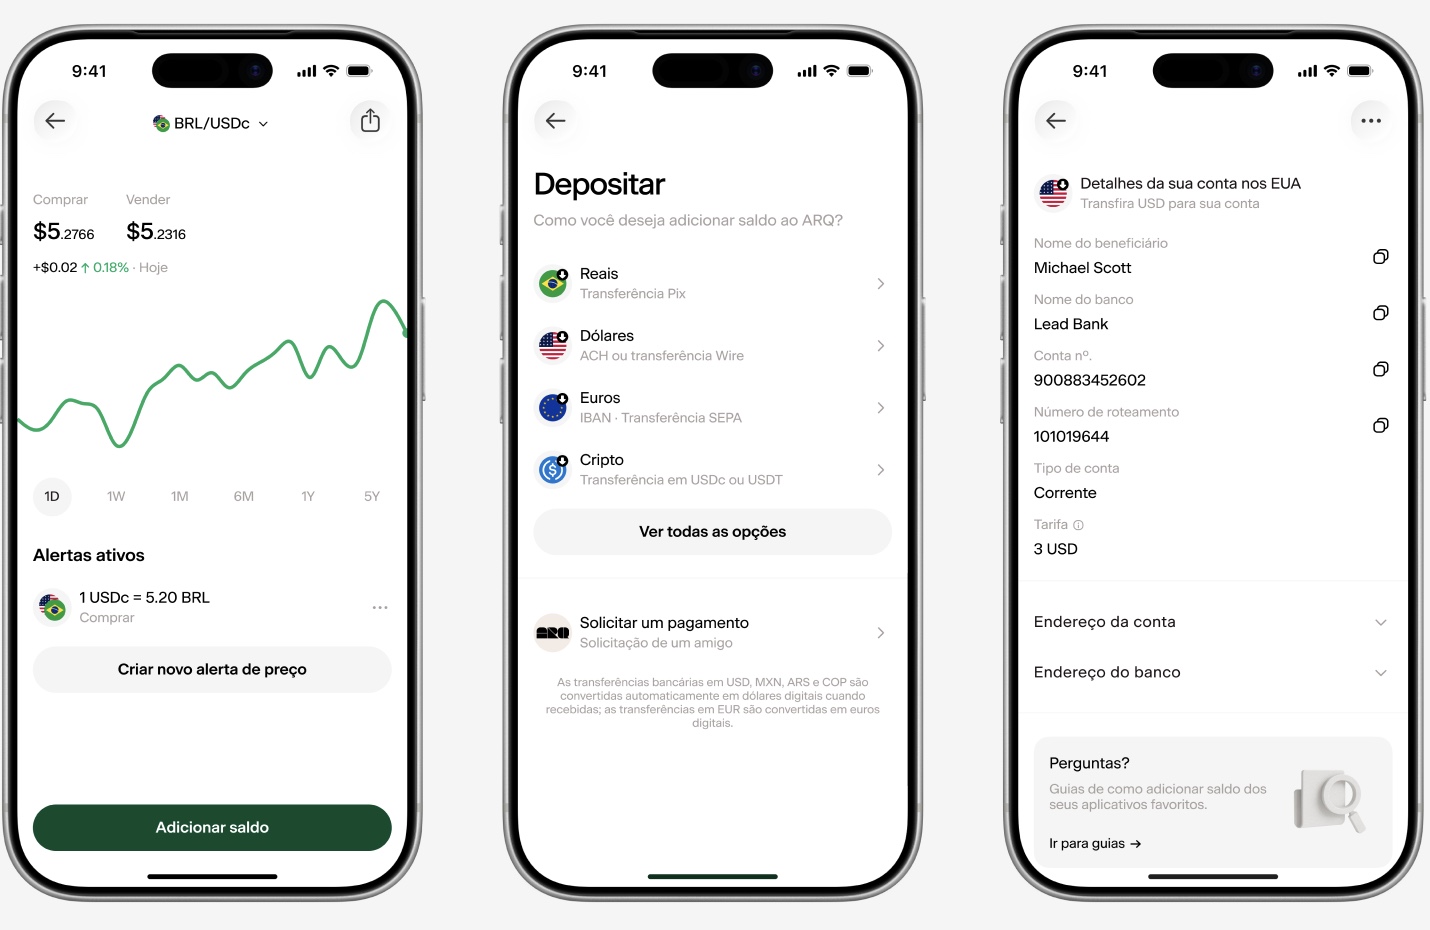
Veja na prática como o custo efetivo total muda o resultado: simule uma conversão no ARQ.
Cartão para assinaturas em dólar: o custo acumulado em 12 meses
O custo efetivo total pesa ainda mais quando as compras se repetem todo mês. Em assinaturas recorrentes, o percentual cobrado a cada renovação se acumula ao longo do ano, e a diferença entre 0,5% e 10% passa a representar valores relevantes.
Considere um exemplo concreto. Você paga R$ 100 por mês em assinaturas internacionais, como ChatGPT, Adobe e streaming. Ao longo de 12 meses, o gasto base é de R$ 1.200. Com um cartão que tem custo efetivo total de 7% a 10% em bancos tradicionais, você paga de R$ 84 a R$ 120 a mais por ano só em custos de conversão e encargos. Com o ARQ, com 0,5% de custo efetivo total, esse custo cai para cerca de R$ 6 por ano, o que representa economia de R$ 78 a R$ 114 anuais em um único conjunto de assinaturas.
Para quem paga R$ 500 por mês em assinaturas internacionais, a diferença chega a R$ 390 a R$ 570 por ano com bancos tradicionais, contra cerca de R$ 30 com o ARQ. Esse custo oculto atinge um contingente cada vez maior de consumidores: cerca de 81,2 milhões de brasileiros ingressaram no circuito do e-commerce internacional nos últimos 12 meses, segundo pesquisa CNDL/SPC Brasil–Offerwise (agosto de 2026), e muitos pagam assinaturas recorrentes sem perceber quanto perdem em custos ocultos a cada renovação.
O cartão global do ARQ gasta do saldo em ativos virtuais lastreados em moeda estrangeira, em USDc ou dólares digitais ou EURc, sem custo adicional ao gastar.1 O custo já foi pago na conversão inicial de 0,5%. Além disso, o ARQ oferece cashback de 1% no plano Premium e 2% no plano Prestige até $500 por mês, o que reduz ainda mais o custo efetivo total das assinaturas recorrentes. O cartão virtual do ARQ fica disponível imediatamente após o cadastro para Apple Pay e Google Pay, o que facilita a troca de cartão nas assinaturas existentes.
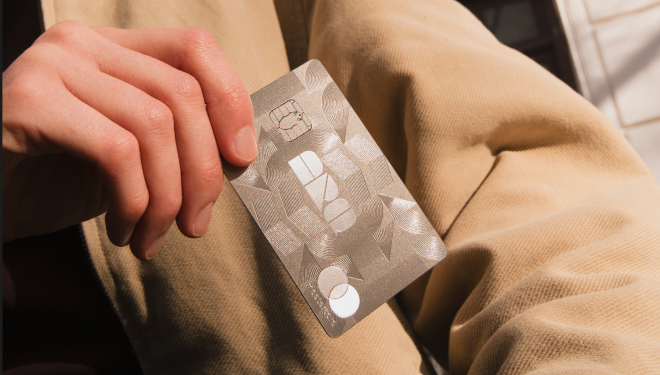
Pague suas assinaturas em dólar sem IOF ou spread oculto e com cashback usando o cartão do ARQ.
Cartão para compras pontuais em marketplaces (AliExpress, Amazon, Steam)
Em compras pontuais em marketplaces internacionais, o custo efetivo total do cartão de crédito tradicional inclui o spread embutido na taxa de conversão e encargos sobre a operação. No ARQ, o custo recai apenas sobre a conversão inicial de 0,5%, sem custo adicional ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira.
Um exemplo em reais ajuda a visualizar. Uma compra de R$ 500 no AliExpress pode custar de R$ 35 a R$ 50 a mais com um cartão tradicional, com custo efetivo total de 7% a 10%, contra cerca de R$ 2,50 com o ARQ, com 0,5%. Em uma compra de R$ 2.000, como um eletrônico, um software ou um jogo, a diferença sobe para R$ 140 a R$ 200 com cartão tradicional, contra cerca de R$ 10 com o ARQ.
Cerca de 79% dos consumidores brasileiros abandonaram itens nos carrinhos nos três meses anteriores à pesquisa do DHL E-Commerce Trends Report 2026 devido a taxas e cobranças inesperadas. O custo efetivo total invisível faz parte desse problema.
O cartão global do ARQ é Mastercard e funciona em qualquer estabelecimento que aceite a bandeira, no Brasil, no exterior e em compras online. Para usá-lo, basta abrir a conta, sem necessidade de endereço nos EUA, SSN ou ITIN.
Conta global vs. cartão de crédito internacional: qual escolher para cada perfil
A diferença central entre uma conta global como a conta do ARQ e um cartão de crédito internacional tradicional está no momento em que o custo de conversão é pago e na transparência desse custo.
No cartão de crédito tradicional, a conversão acontece na data de processamento da fatura, com a taxa aplicada pelo banco naquele momento, sem que o usuário saiba antecipadamente quanto vai pagar. A margem embutida na taxa de conversão do banco não aparece como linha separada na fatura, o que dificulta perceber o impacto real antes de receber o extrato.
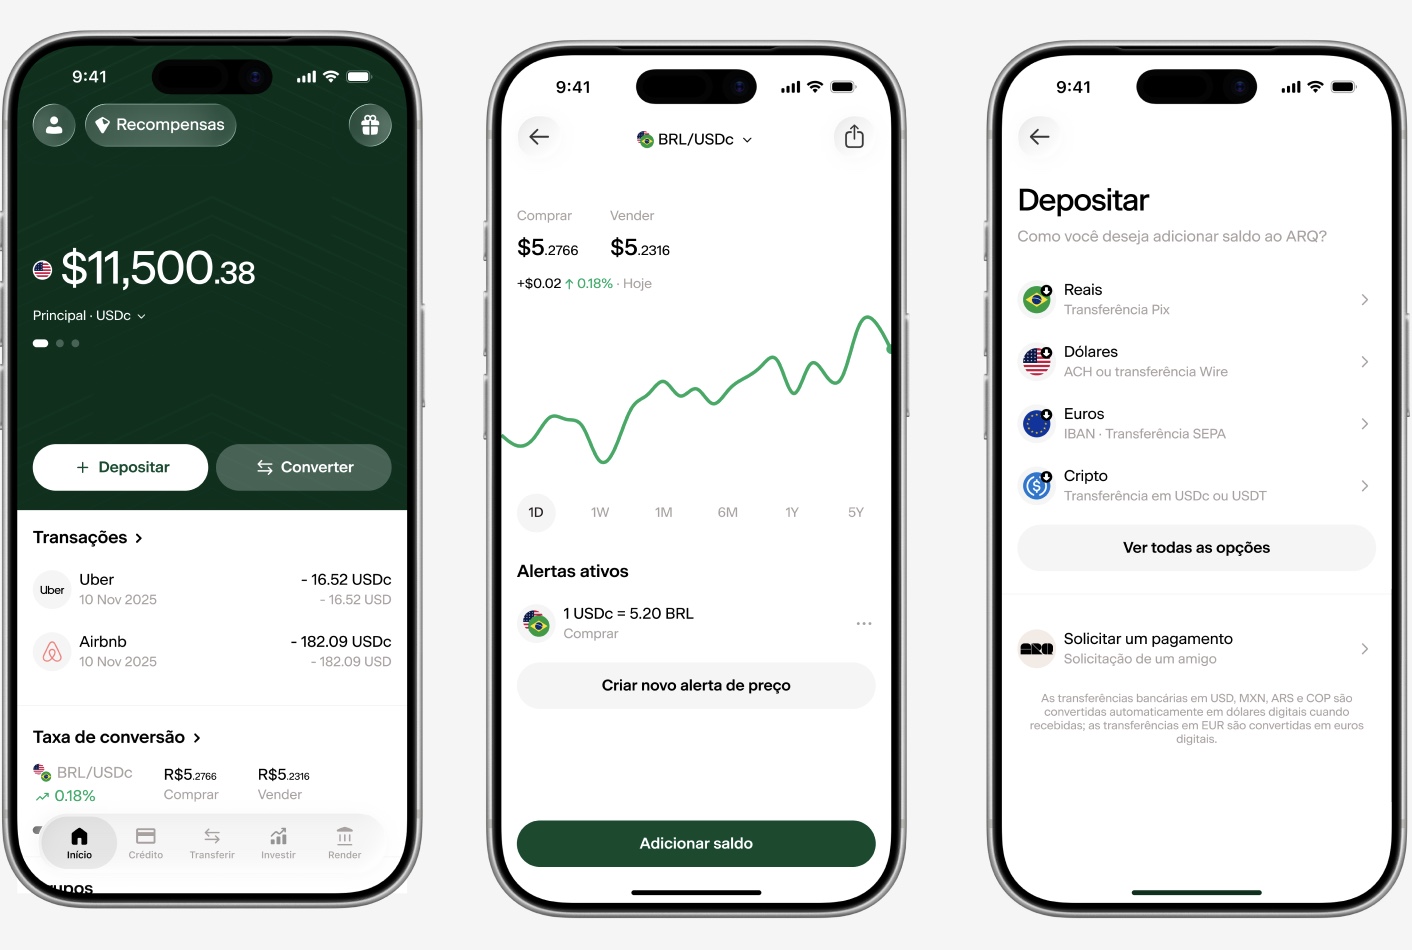
Na conta do ARQ, o usuário converte reais para USDc ou dólares digitais ou EURc a 0,5% de custo efetivo total, com a taxa visível antes de confirmar a operação. Depois que o saldo está convertido, o cartão global gasta diretamente desse saldo em ativos virtuais lastreados em moeda estrangeira, sem custo adicional de conversão a cada compra.
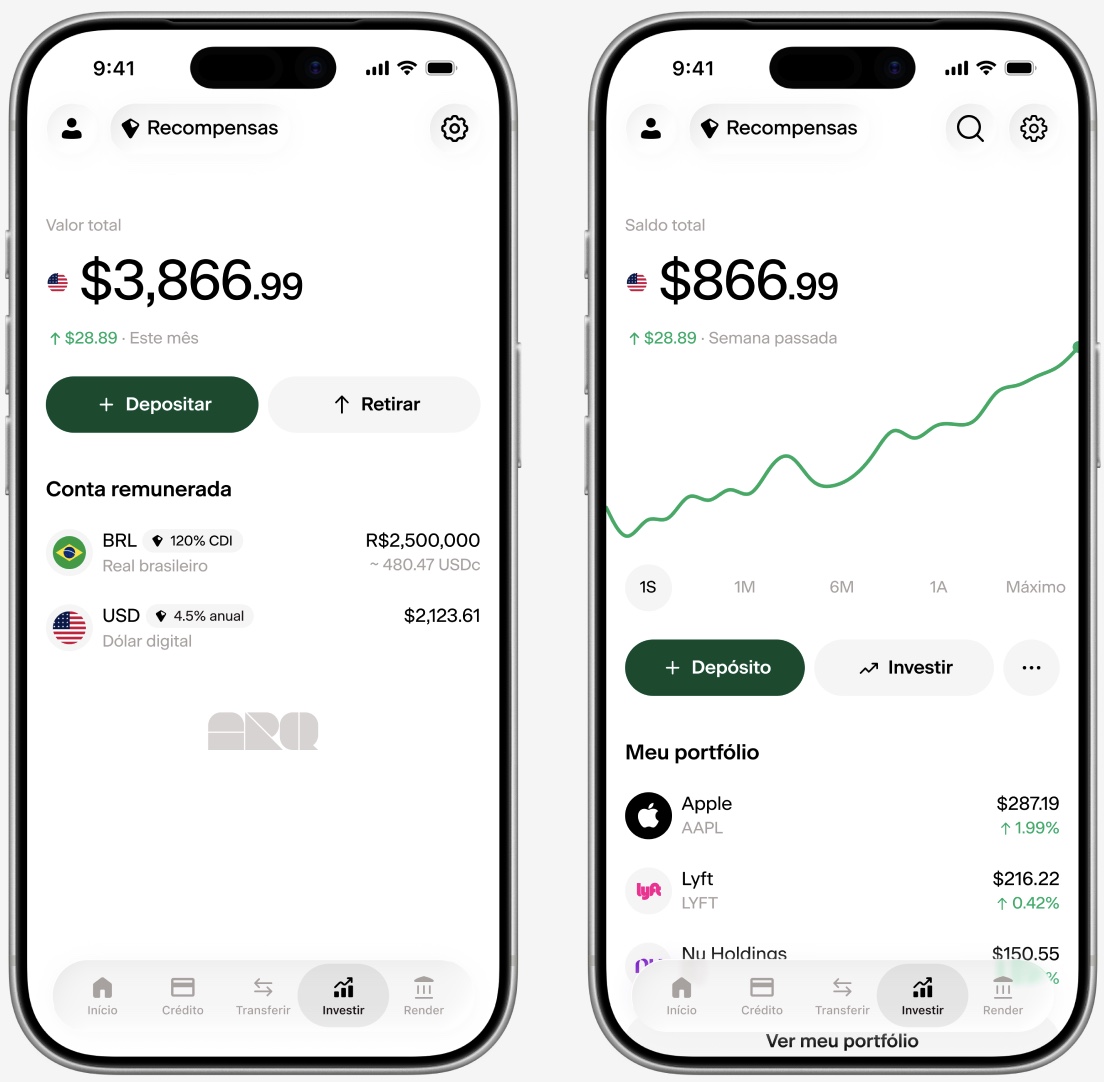
A conta do ARQ também permite manter o saldo rendendo.2 O rendimento pode chegar a 4,5% ao ano em USDc ou dólares digitais (cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital, USDc) no plano Prestige e a 120% do CDI em reais nos planos Premium e Prestige. O ARQ oferece cartão global nos planos Standard e Premium e cartão de crédito global exclusivamente no plano Prestige, com limite de até $50.000.
Em comparação:
- Wise: custo efetivo total de 4,3% a 5,5% e ausência de investimentos em ações ou ETFs.
- Nomad: custo efetivo total de 4,5% a 5,5%, operação apenas com ativos em dólar, sem suporte a EURc ou EUR, e oferta de conta remunerada internacional.
- C6: custo efetivo total de 4,25% a 4,4% e oferta de conta remunerada internacional.
- Avenue: custo efetivo total de 4,0% a 5,45% na conta internacional, cobrança de $2,50 por operação em ações e conta remunerada em dólar, com rendimento sobre o saldo em dólar baseado em juros ou dividendos de Treasuries americanas.
“Pagamento sem IOF” é marketing? Como identificar custo escondido
Muitas instituições compensam a ausência de um encargo com spreads mais altos ou tarifas embutidas na taxa de conversão. O custo que não aparece na propaganda costuma ser o spread, e ele pode superar qualquer benefício anunciado.
Se o emissor cobrar spread de 4% em vez de 1,5%, uma compra de US$ 200 pode sair quase 7,6% acima da cotação de referência. Esse exemplo mostra que a diferença entre um emissor caro e um emissor barato pode superar o próprio encargo que alegam eliminar.
Para calcular o custo efetivo total de qualquer cartão ou conta global, siga estes passos:
- Solicitar uma simulação de conversão antes de confirmar a operação.
- Comparar a taxa oferecida com o câmbio de mercado publicado pelo Banco Central.
- Calcular o percentual de desvio, que corresponde ao spread.
- Somar todos os encargos da operação.
- Dividir o custo total pelo valor convertido para obter o custo efetivo total percentual.
O ARQ mostra o custo total da operação antes da confirmação, com 0,5% de custo efetivo total. O cartão global do ARQ permite pagar sem IOF ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira, e o custo já foi pago na conversão inicial.
Descubra quanto o spread escondido custa no seu cartão atual e compare com o ARQ.
Como o ARQ se encaixa: 0,5% de custo efetivo total, cartão global sem IOF e cashback
O ARQ reúne em um único app o que o comprador online brasileiro precisa para reduzir o custo efetivo total das compras internacionais. A conversão de reais para USDc ou dólares digitais ou EURc custa 0,5%. O cartão global Mastercard permite pagar sem IOF ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira. A conta ainda oferece cashback, rendimento e investimentos em ações e ETFs americanos sem comissão.
O cadastro leva menos de 2 minutos com RG, CNH, RNM ou passaporte e selfie, sem necessidade de endereço nos EUA, SSN ou ITIN. Os planos disponíveis são:
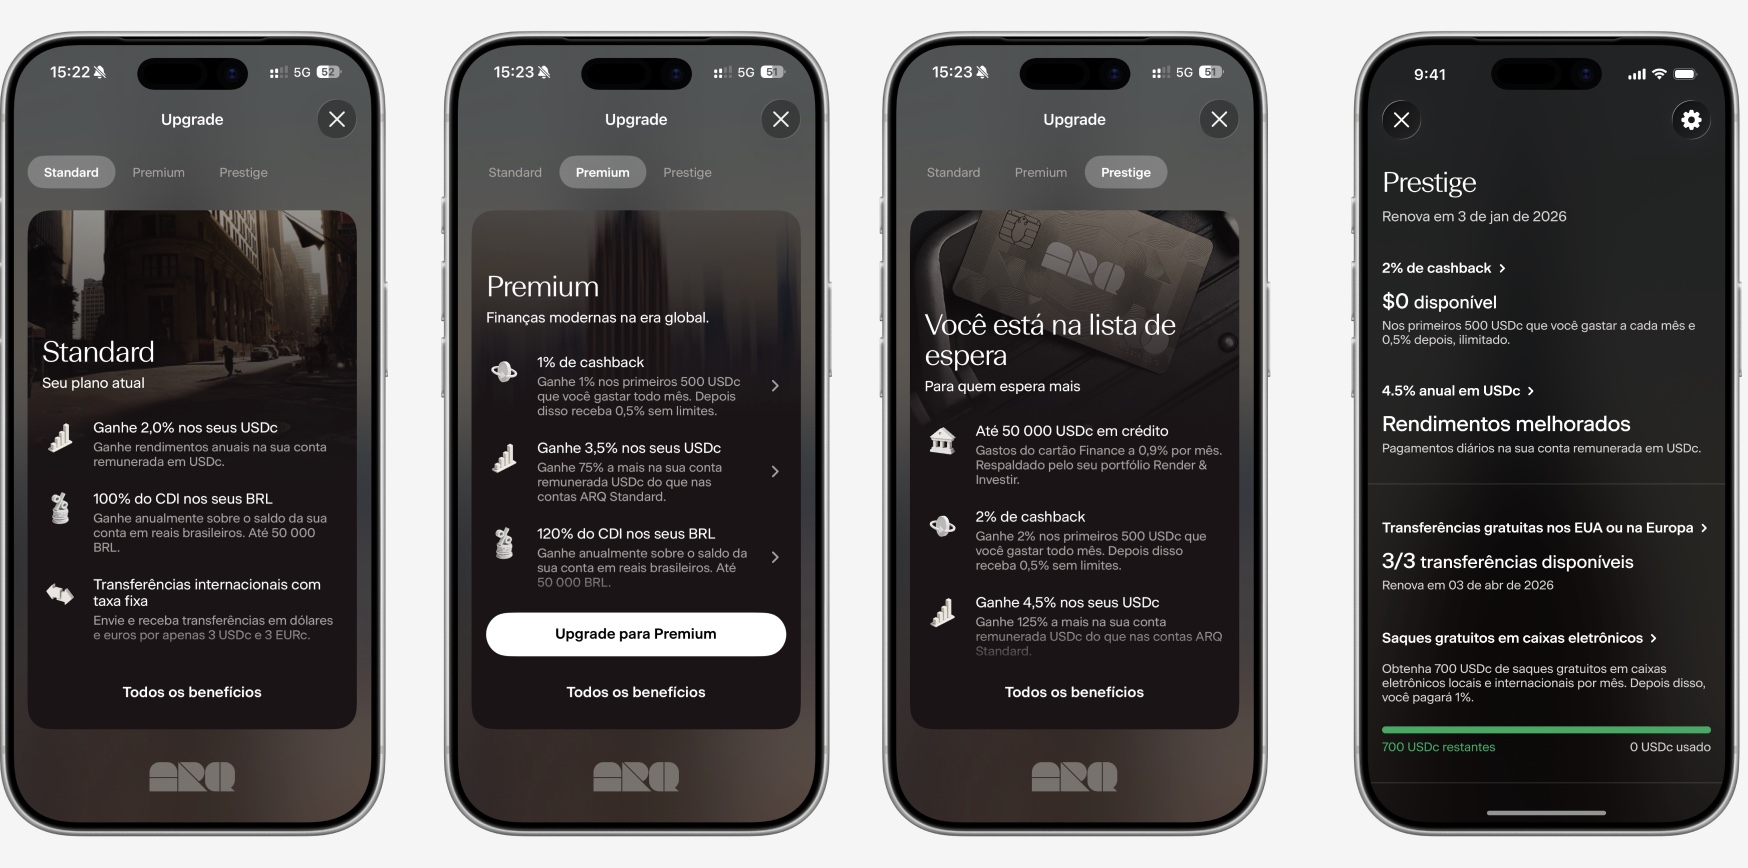
- Standard (grátis): a conversão custa 0,5% e o cartão virtual fica disponível imediatamente. O saldo em USDc ou dólares digitais rende 2% ao ano, e o saldo em reais rende 100% do CDI.
- Premium ($6,99 por mês ou $69,99 por ano): o plano oferece cashback de 1% até $500 por mês, rendimento de 3,5% ao ano em USDc ou dólares digitais e 120% do CDI em reais, além de 1 envio internacional gratuito por mês.
- Prestige ($199 por ano, waitlist): o plano oferece cashback de 2% até $500 por mês, rendimento de 4,5% ao ano em USDc ou dólares digitais e 120% do CDI em reais, além de cartão de crédito global em metal com limite de até $50.000.
O ARQ atende mais de 2 milhões de clientes na América Latina e tem avaliação de 4,7 de 5 na App Store e 4,6 de 5 no Google Play.
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil por meio da Atlas Brasil.
O ARQ conta com seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições devem ser atendidas.
O SIPC é uma proteção de até US$ 500.000 para contas de investimento nos EUA, na área de Wealth. Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.
Perguntas frequentes
Qual cartão não cobra IOF no exterior?
O cartão global do ARQ permite pagar sem IOF ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira, em USDc ou dólares digitais ou EURc. O custo efetivo total do ARQ é de 0,5%, pago no momento da conversão inicial de reais para USDc ou dólares digitais ou EURc. Depois que o saldo está convertido, o cartão gasta diretamente desse saldo sem custo adicional de conversão a cada compra. O cartão é Mastercard e funciona em qualquer estabelecimento que aceite a bandeira, no Brasil, no exterior e em compras online.
Wise ou cartão de crédito: qual sai mais barato para compras online?
A Wise tem custo efetivo total de 4,3% a 5,5%, dependendo do perfil do cliente e da moeda. Cartões de crédito tradicionais têm custo efetivo total de 7% a 10%, somando spread e demais encargos. O ARQ tem custo efetivo total de 0,5%, o que pode representar custo até 20 vezes menor em relação a concorrentes. Em compras recorrentes em marketplaces e assinaturas mensais, essa diferença acumulada ao longo de 12 meses torna-se significativa.
Quanto custa uma assinatura em dólar no cartão brasileiro?
Com um cartão de crédito tradicional, o custo efetivo total de uma assinatura internacional pode chegar a 7% a 10% sobre cada cobrança, somando spread embutido na taxa de conversão e demais encargos. Como mostrado na seção de assinaturas, o custo anual de R$ 100 por mês em assinaturas cai de R$ 84 a R$ 120 em bancos tradicionais para cerca de R$ 6 no ARQ.
O ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.
Conclusão
O critério de decisão para escolher um cartão internacional para compras online no Brasil é o custo efetivo total. Comparar apenas spread ou um encargo isolado não mostra o quadro completo, porque o custo real resulta da soma de todos os componentes e se acumula mês a mês em assinaturas recorrentes e compra a compra em marketplaces internacionais.
O ARQ oferece 0,5% de custo efetivo total, cartão global Mastercard sem IOF ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira, cashback de até 2% e uma conta completa com rendimentos de até 4,5% ao ano em USDc ou dólares digitais (cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital, USDc) e 120% do CDI em reais.
O próximo passo é simular a conversão no app do ARQ e comparar com o custo efetivo total do cartão que você usa hoje. A diferença aparece antes mesmo de confirmar a operação.
1 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
2 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
3 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
4 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.