Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance
Principais lições deste artigo
- Com a Selic em 13,75% ao ano, a conta remunerada que paga 100% do CDI rende cerca de 30% a mais que a poupança em 12 meses, já descontado o IR.1
- A poupança rende apenas na data de aniversário do depósito, e saques antes desse dia podem zerar o rendimento do período.
- Contas remuneradas creditam rendimento diariamente e eliminam o risco de perda por saque antecipado.
- Para prazos acima de 30 dias, a vantagem líquida da conta remunerada cresce conforme o valor aplicado e o percentual do CDI oferecido.
- O ARQ oferece contas remuneradas de até 120% do CDI em reais e liquidez diária, além de conversão para USDc ou dólares digitais e EURc com custo efetivo total de 0,5%.4
Veja como a conta remunerada do ARQ rende até 120% do CDI.
Como cada um rende: conta remunerada vs poupança
A poupança segue uma regra oficial definida pelo Banco Central do Brasil. Quando a Selic está acima de 8,5% ao ano, a poupança rende 0,5% ao mês mais a TR. Quando a Selic está igual ou abaixo de 8,5% ao ano, rende 70% da Selic mais a TR. Com a Selic em 13,75% ao ano em setembro de 2026, vale a regra de 0,5% ao mês mais TR.2
A Taxa Referencial, TR, é calculada e divulgada pelo Banco Central a partir de taxas de títulos públicos prefixados. A TR ficou zerada por cerca de quatro anos a partir de 2017 e voltou a apresentar valores positivos no fim de 2021. Em 2026, a TR mensal está em torno de 0,17% ao mês, o que eleva o rendimento mensal da poupança para aproximadamente 0,67% ao mês.
O CDI (Certificado de Depósito Interbancário) é a taxa que os bancos usam para emprestar dinheiro entre si. O CDI acompanha a Selic de perto e serve de referência para a maioria dos investimentos de renda fixa. Por isso, as contas remuneradas são expressas como percentual do CDI, como 100%, 110% ou 120%, o que indica quanto do rendimento de mercado o produto repassa ao cliente. Com o CDI em torno de 13,65% ao ano, uma conta que paga 100% do CDI rende 13,65% ao ano bruto, e uma que paga 120% do CDI rende 16,38% ao ano bruto.
A diferença tributária influencia o resultado no curto prazo. A poupança é isenta de IR. A conta remunerada em BRL do ARQ não cobra IOF nem retém Imposto de Renda na fonte sobre os rendimentos, e o IR é apurado na declaração anual.
Quanto rende na prática: exemplos de R$ 1.000, R$ 10.000 e R$ 20.000
Os exemplos abaixo usam os mesmos parâmetros de setembro de 2026 para mostrar o efeito do valor aplicado e do prazo.
- R$ 1.000 em 30 dias: na poupança, o rendimento líquido é de cerca de R$ 6,70. Em uma conta remunerada que paga 100% do CDI, o rendimento bruto é de aproximadamente R$ 10,70, e o líquido após IR de 22,5% fica em torno de R$ 8,30.
- R$ 1.000 em 12 meses: na poupança, o rendimento acumulado é de cerca de R$ 83,40. Na conta remunerada a 100% do CDI, o rendimento bruto é de aproximadamente R$ 136,50, e o líquido após IR de 20% fica em torno de R$ 109,20.
- R$ 10.000 em 12 meses: na poupança, o rendimento acumulado fica em torno de R$ 834,00. Na conta remunerada a 100% do CDI, o rendimento líquido é de cerca de R$ 1.092,00, diferença de aproximadamente R$ 258,00.
- R$ 20.000 em 12 meses: na poupança, o rendimento líquido é de cerca de R$ 1.668,00. Na conta remunerada a 100% do CDI, o rendimento líquido chega a R$ 2.184,00, diferença de aproximadamente R$ 516,00.
Dados pesquisados em setembro de 2026. CDI de referência: 13,65% ao ano. TR de referência: 0,17% ao mês.
Tabela de simulação líquida de IR por valor e prazo
A tabela abaixo mostra como a vantagem líquida da conta remunerada cresce conforme o valor aplicado e o prazo aumentam, mesmo após o desconto de IR. A simulação usa CDI a 13,65% ao ano, TR a 0,17% ao mês, IR de 22,5% para 30 dias e 20% para 12 meses sobre a conta remunerada. A poupança é isenta de IR.
| Valor aplicado | Produto | Rendimento líquido em 30 dias | Rendimento líquido em 12 meses |
|---|---|---|---|
| R$ 1.000 | Poupança | R$ 6,70 | R$ 83,40 |
| R$ 1.000 | Conta remunerada (100% CDI) | R$ 8,30 | R$ 109,20 |
| R$ 10.000 | Poupança | R$ 67,00 | R$ 834,00 |
| R$ 10.000 | Conta remunerada (100% CDI) | R$ 83,00 | R$ 1.092,00 |
| R$ 20.000 | Poupança | R$ 134,00 | R$ 1.668,00 |
| R$ 20.000 | Conta remunerada (100% CDI) | R$ 165,85 | R$ 2.184,00 |
| R$ 100.000 | Poupança | R$ 670,00 | R$ 8.340,00 |
| R$ 100.000 | Conta remunerada (100% CDI) | R$ 829,69 | R$ 10.920,00 |
Dados pesquisados em setembro de 2026. CDI de referência: 13,65% ao ano. TR de referência: 0,17% ao mês. Selic: 13,75% ao ano. As simulações são aproximadas e não constituem projeção de rentabilidade futura.
O efeito do aniversário de 30 dias da poupança
O funcionamento do aniversário de 30 dias pode reduzir o rendimento da poupança em situações de saque antecipado. A poupança credita rendimento apenas na data de aniversário do depósito, ou seja, a cada 30 dias completos. Quem saca um dia antes do aniversário perde o rendimento integral daquele ciclo, sem crédito proporcional pelos dias em que o dinheiro ficou aplicado.
Um exemplo ajuda a visualizar o impacto. Um saldo de R$ 10.000 depositado no dia 5 e sacado no dia 4 do mês seguinte gera rendimento zero naquele período. Se o saque ocorrer no dia 5, o crédito é de aproximadamente R$ 67,00. Depósitos feitos nos dias 29, 30 ou 31 têm como data de aniversário o dia 1º do mês seguinte, também sem remuneração proporcional pelos dias anteriores.
Contas remuneradas que creditam rendimento diariamente evitam esse risco operacional. O saldo rende a cada dia útil e pode ser sacado a qualquer momento sem perda do rendimento acumulado. Esse mecanismo ajuda a conta remunerada a superar a poupança na prática, mesmo com incidência de IR.
Quando a poupança ainda faz sentido
Apesar dessas desvantagens, a poupança ainda pode ser mais vantajosa em situações específicas. Para aplicações de prazo muito curto, abaixo de 30 dias, a isenção de IR e a ausência de IOF sobre os rendimentos podem compensar o rendimento menor na base, principalmente se o saque ocorrer exatamente na data de aniversário. Para quem valoriza simplicidade total e não quer acompanhar percentuais de CDI, a poupança oferece uma experiência mais estável.
A decisão entre poupança e conta remunerada depende do prazo, do valor e do percentual do CDI oferecido. A comparação correta considera sempre o rendimento líquido de IR e o efeito do aniversário de 30 dias.
100% do CDI ou poupança: qual rende mais
Uma conta remunerada que paga 100% do CDI tende a render mais que a poupança na maior parte dos cenários. Com o CDI em 13,65% ao ano em setembro de 2026, uma conta remunerada que paga 100% do CDI rende aproximadamente 0,83% ao mês líquido de IR em 30 dias, enquanto a poupança rende cerca de 0,67% ao mês, isenta de IR. Em 12 meses, essa diferença se aproxima da vantagem de 30% mencionada nas simulações anteriores.
Percentuais acima de 100% do CDI ampliam essa diferença. Uma conta que paga 120% do CDI rende 16,38% ao ano bruto, e o líquido em 12 meses fica em torno de 13,10% ao ano, valor que supera com folga o rendimento anual da poupança no mesmo cenário.
Vale a pena tirar o dinheiro da poupança
A troca da poupança por uma conta remunerada costuma ser vantajosa quando o percentual do CDI é competitivo. Em agosto de 2026, contas digitais ofereciam entre 100% e 130% do CDI com liquidez diária. Esses níveis superam a poupança em rendimento líquido para prazos acima de 30 dias no cenário atual de Selic.
O passo prático é verificar o percentual do CDI da conta remunerada que já se tem ou está em análise, aplicar a alíquota de IR correspondente ao prazo e comparar com os 0,67% ao mês da poupança. Para a maior parte dos prazos e valores, a migração tende a ser favorável.
E o CDB, entra nessa conta?
Antes de concluir a comparação, vale mencionar uma alternativa próxima. O CDB de liquidez diária segue a mesma tabela regressiva de IR da conta remunerada. A atratividade depende da taxa oferecida, e CDBs de bancos médios podem pagar entre 130% e 150% do CDI com cobertura do Fundo Garantidor de Créditos até R$ 250.000 por CPF. O foco deste artigo é a decisão entre conta remunerada e poupança, e o CDB aparece como alternativa adicional que segue a mesma lógica de comparação líquida de IR.
O ARQ como solução para guardar e render
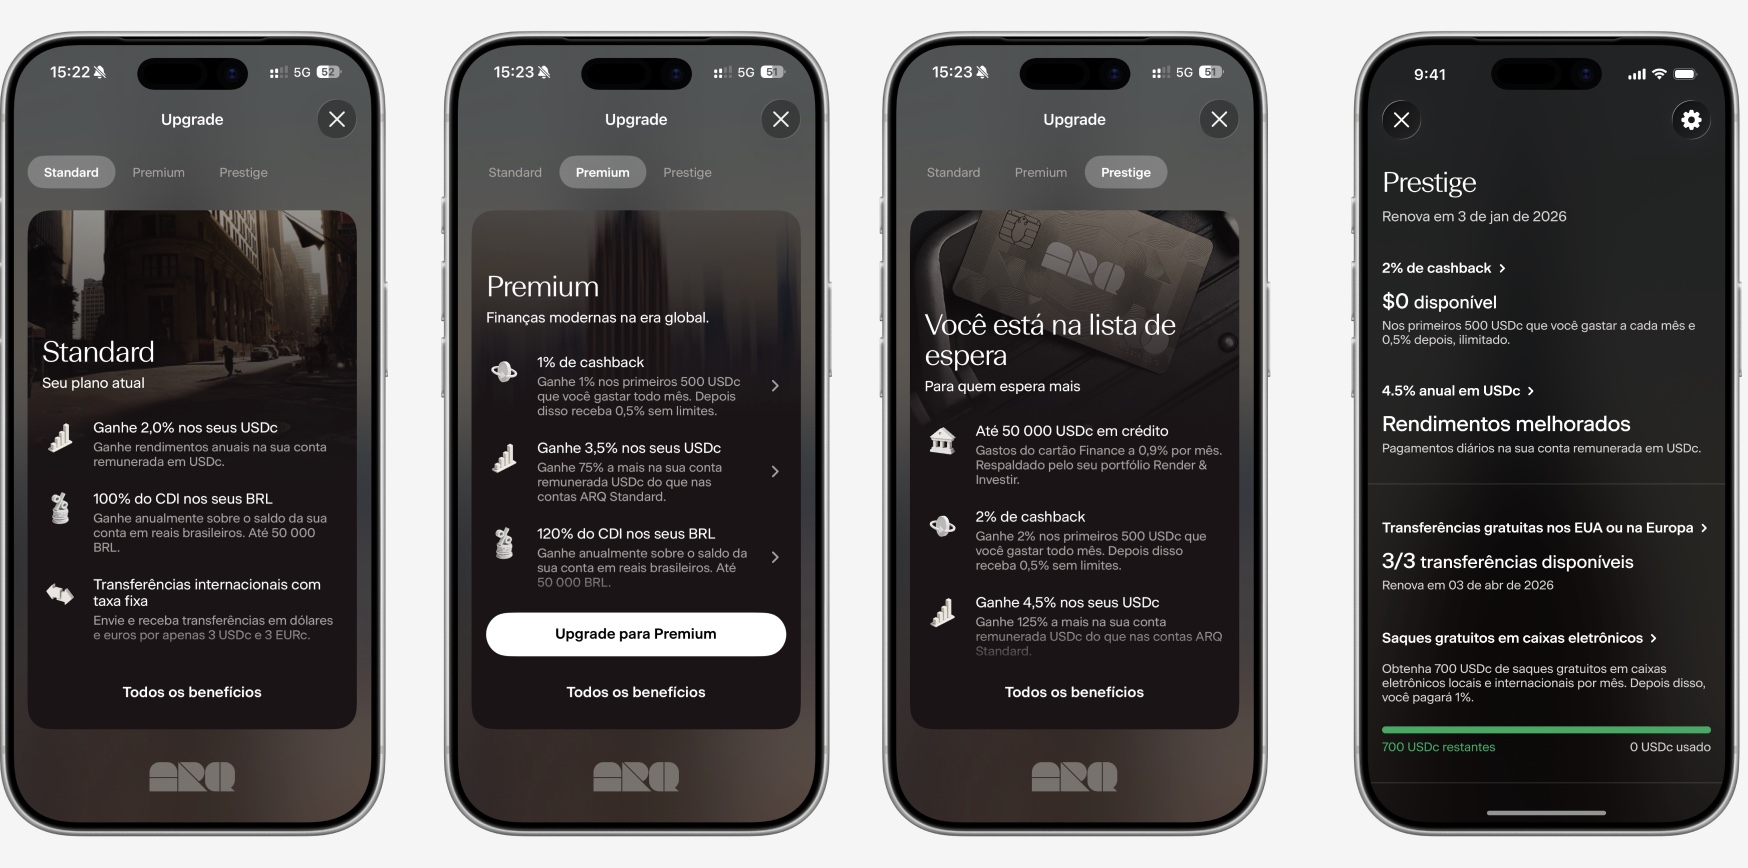
Quem busca ir além da comparação entre conta remunerada e poupança em reais encontra no ARQ uma combinação de rendimento e diversificação. O ARQ oferece uma conta remunerada com rendimentos de até 120% do CDI em reais nos planos Premium e Prestige, com liquidez diária, entre os níveis mais altos do mercado para contas com resgate imediato. No plano Prestige, o rendimento em USDc ou dólares digitais, cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc), chega a 4,5% ao ano.
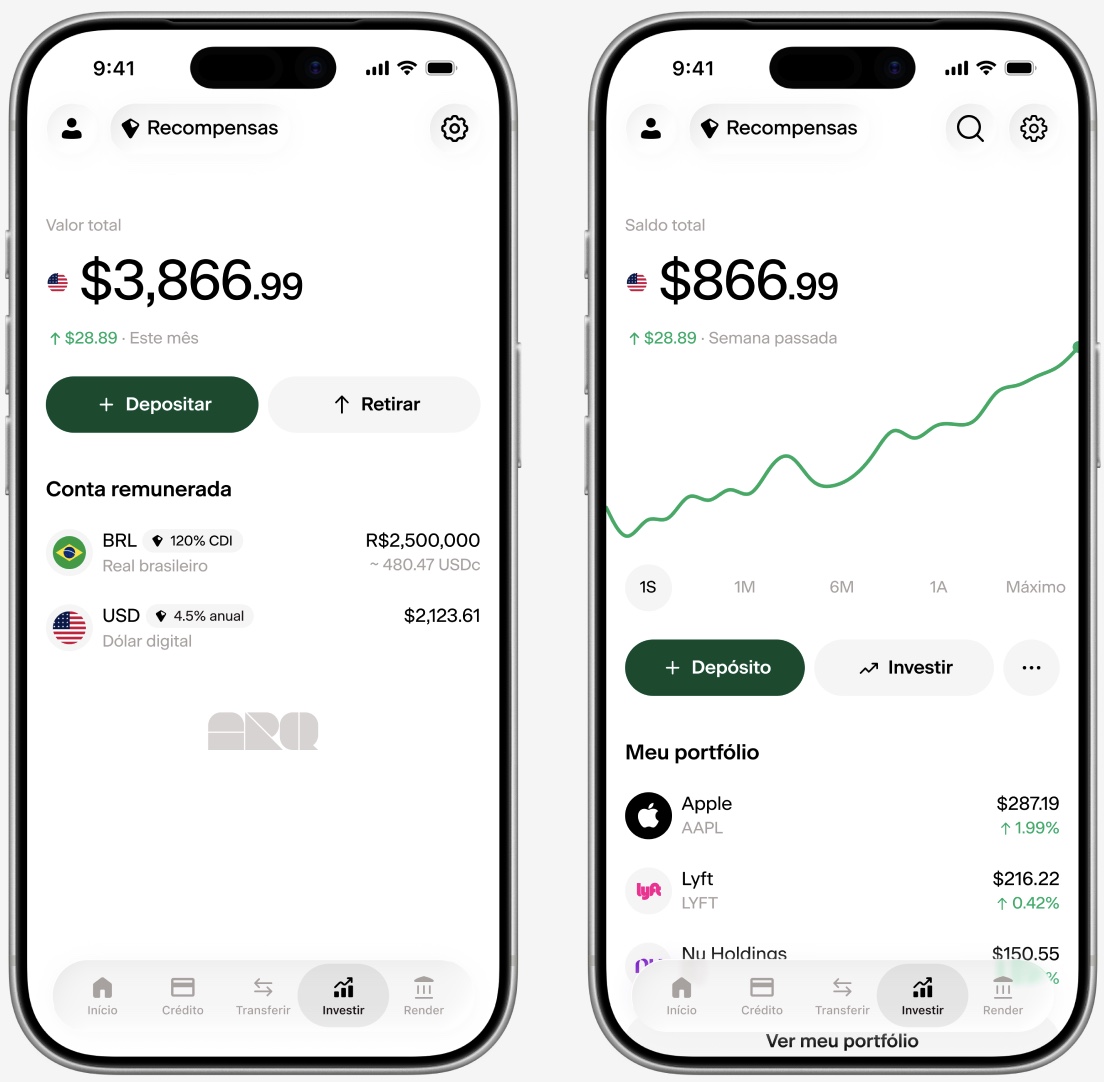
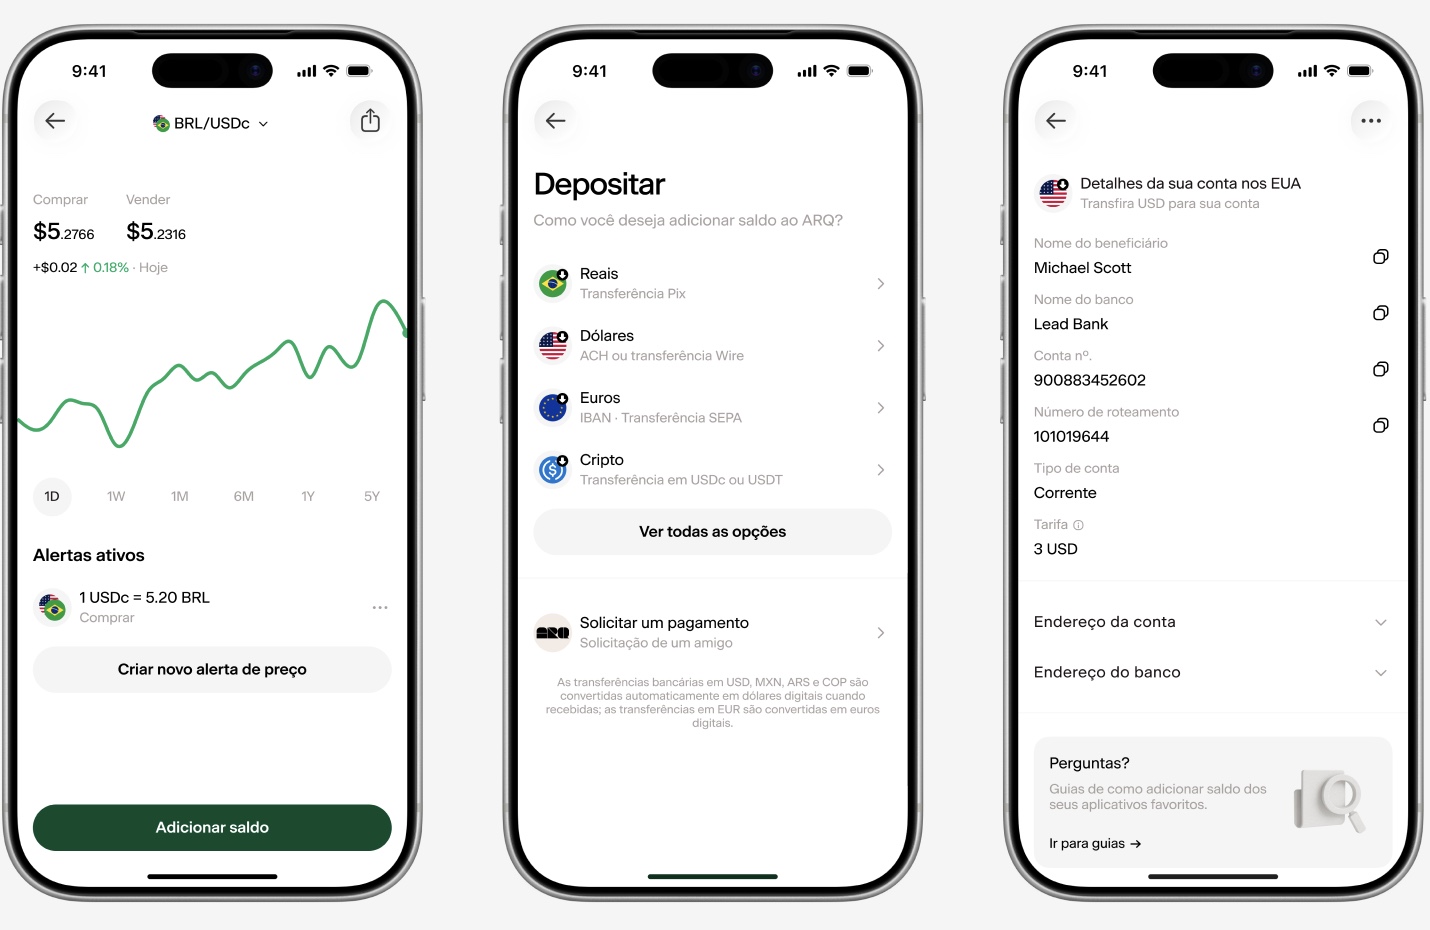
Na conversão de reais para ativos virtuais lastreados em moeda forte, o ARQ cobra 0,5% de custo efetivo total3, enquanto bancos tradicionais costumam cobrar de 7% a 10%, e contas globais como a Nomad chegam a 4,5% a 5,5%. Além da conversão, o app do ARQ reúne cartão global, conta remunerada em reais, conta remunerada em USDc ou dólares digitais e em EURc, e investimentos em ações e ETFs americanos sem comissão.5 O cadastro leva menos de 2 minutos e pede apenas RG ou CNH, ou RNM ou passaporte, e uma selfie.
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil.
O SIPC é uma proteção de até US$ 500.000 para contas de investimento nos EUA (Wealth). Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.
O ARQ tem seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições devem ser atendidas.
Comece a render mais que a poupança com a conta remunerada do ARQ.
Perguntas frequentes
A conta remunerada rende mais que a poupança?
Na maioria dos cenários, a conta remunerada rende mais que a poupança. Com a Selic em 13,75% ao ano em setembro de 2026 e o CDI em torno de 13,65% ao ano, uma conta remunerada que paga 100% do CDI apresenta vantagem de cerca de 30% em 12 meses em relação à poupança, já descontado o IR de 20%. Contas que pagam 110% ou 120% do CDI ampliam essa diferença. Em prazos muito curtos, abaixo de 30 dias, a isenção de IR da poupança pode compensar parte dessa vantagem.
Quanto rende R$ 1.000 na conta remunerada?
Os valores de rendimento para R$ 1.000 em 30 dias e em 12 meses aparecem detalhados na tabela de simulação e nos exemplos práticos deste artigo. Para contas que pagam 120% do CDI, o rendimento líquido em 12 meses sobe para aproximadamente R$ 131,00, considerando os parâmetros de setembro de 2026.
Quanto rende R$ 10.000 na poupança por mês?
Com a regra vigente em setembro de 2026, que combina Selic em 13,75% ao ano e TR de 0,17% ao mês, R$ 10.000 na poupança rendem aproximadamente R$ 67,00 em 30 dias, livres de IR. O rendimento só é creditado na data de aniversário do depósito, e sacar antes dessa data significa perder o rendimento integral do período.
Vale a pena tirar o dinheiro da poupança?
Para a maior parte dos prazos e valores, vale a pena migrar da poupança para uma conta remunerada que pague 100% do CDI ou mais. Essas contas superam a poupança em rendimento líquido para aplicações acima de 30 dias no cenário atual de Selic. O ponto de atenção é o prazo, porque para resgates em menos de 30 dias a alíquota de IR de 22,5% reduz a vantagem da conta remunerada. A decisão deve considerar o percentual do CDI oferecido, o prazo pretendido e o efeito do aniversário de 30 dias da poupança.
Conclusão
Na maior parte dos cenários analisados, a conta remunerada rende mais que a poupança. Com a Selic em 13,75% ao ano e o CDI em torno de 13,65% ao ano em setembro de 2026, o rendimento líquido de uma conta que paga 100% do CDI supera o da poupança em todos os prazos acima de 30 dias apresentados neste artigo. Contas que pagam 120% do CDI ampliam ainda mais essa diferença.
A decisão entre poupança e conta remunerada deve considerar dois fatores que os comparativos genéricos costumam ignorar: o rendimento líquido de IR e o efeito do aniversário de 30 dias da poupança, que pode eliminar o rendimento de um ciclo inteiro em caso de saque antecipado. Quando esses pontos entram na conta, a migração da poupança para uma conta remunerada competitiva tende a ser favorável para a maioria dos perfis e prazos.
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil.
1 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
2 Rentabilidade passada não é garantia de rentabilidade futura.
3 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
4 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
5 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.