Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance | Última atualização: 15 de setembro de 2026
Principais lições deste artigo
-
Olhar para o custo efetivo total: esse custo inclui spread cambial e pesa mais do que apenas ter IOF zero.
-
Avaliar o spread: cartões que devolvem o IOF podem sair mais caros quando o spread cambial é alto.
-
Reduzir o custo de conversão: o ARQ trabalha com custo efetivo total de 0,5%, já aplicado na conversão inicial e exibido antes da confirmação.4
-
Economizar em gastos recorrentes: em assinaturas e compras frequentes, o ARQ reduz o custo acumulado ao longo do ano e ainda oferece rendimento em USDc e cashback em alguns planos.
-
Centralizar operações em moeda forte: é possível converter, enviar, receber, guardar e investir em USDc e EURc com custo efetivo total de 0,5%.4 Conheça o ARQ e veja como funciona na prática.
O que é IOF zero e por que o custo real vai além dele
IOF zero reduz parte do custo, mas não encerra a conta. O valor final de uma compra online internacional também inclui o spread cambial embutido na taxa de conversão do emissor do cartão, que quase nunca aparece detalhado na fatura.
Em uma compra de R$ 1.000 em um site internacional, o custo efetivo total pode variar bastante entre cartões, mesmo com IOF zero. Um cartão que devolve o IOF, mas cobra spread de 5%, pode sair mais caro do que outro sem devolução e com spread de 1%. O spread baixo compensa a ausência do benefício.
Esse spread costuma ser o principal componente do custo e raramente aparece discriminado na fatura. Isso dificulta enxergar o custo real antes do fechamento do extrato.
O ARQ não cobra IOF nem spread adicional ao gastar o saldo em ativos virtuais lastreados em moeda estrangeira. O custo efetivo total é de 0,5%, aplicado apenas na conversão inicial de reais para USDc ou EURc, e aparece sempre antes de cada operação.4
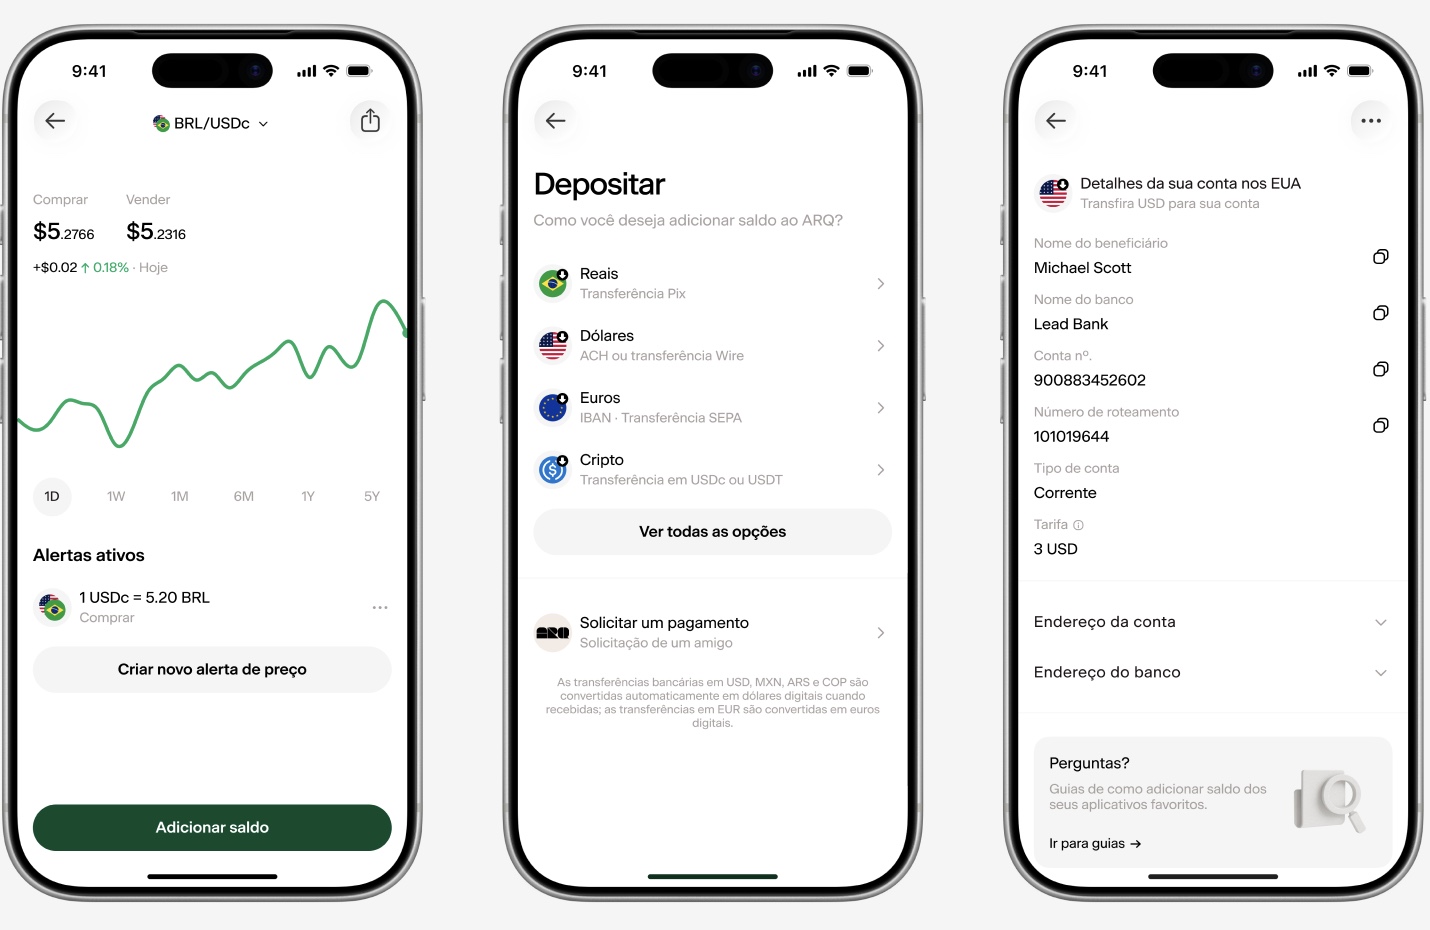
Veja na prática quanto o spread pesa e simule uma conversão no ARQ.
Comparação direta: Nubank Ultravioleta vs Wise vs Nomad vs C6 Global vs ARQ
O custo efetivo total é o ponto que mais impacta o valor final da compra. A comparação abaixo mostra que a ausência de IOF, sozinha, não define o cartão mais barato.4 O que diferencia as opções é o custo efetivo total de conversão.
Se o custo efetivo total é o que realmente importa, a pergunta prática é como os principais cartões do mercado se comparam nesse aspecto. A tabela abaixo responde.
|
Cartão |
Custo efetivo total de conversão4 |
Cartão sem IOF |
Rendimento em conta remunerada internacional2,3 |
Suporte a EURc ou EUR |
Cartão virtual1 |
|---|---|---|---|---|---|
|
ARQ |
Sim |
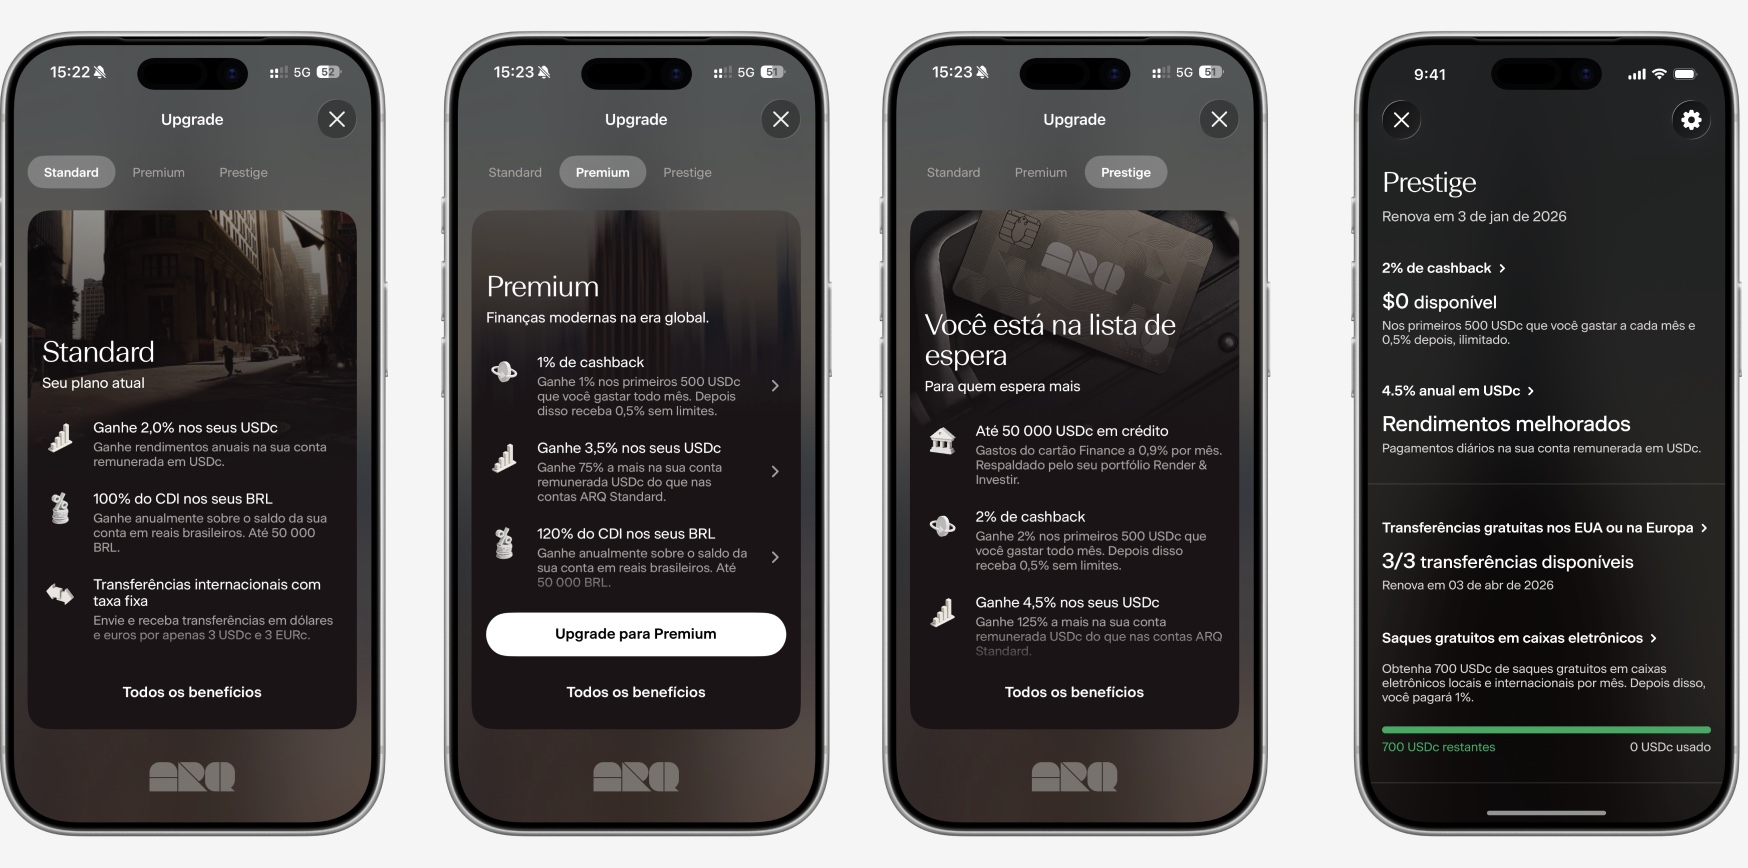
Até 4,5% ao ano em USDc (plano Prestige) |
Sim (EURc) |
Sim |
|
|
Nubank Ultravioleta |
Sim, IOF devolvido em até 7 dias |
Não oferece |
Sim (EUR, via conta global em parceria com a Wise) |
Sim |
|
|
Wise |
4,3–5,5% |
Não, conversão sujeita ao IOF de 3,5% em 2026 |
Sim, USD pelo Rende+ |
Sim (EUR) |
Sim |
|
Nomad |
4,5–5,5% |
Não, carga de saldo sujeita ao IOF de 3,5% |
Não |
Não, apenas USD |
Sim |
|
C6 Global |
4,25–4,4% |
Não, conversão sujeita ao IOF de 1,1% |
Não |
Sim (EUR) |
Sim |
Dados pesquisados em setembro de 2026.
Mesmo entre cartões com IOF devolvido ou reduzido, o custo efetivo total do ARQ permanece em patamar bem inferior ao de bancos tradicionais e de contas globais como Nomad e Wise. No Nubank Ultravioleta, por exemplo, a devolução do IOF convive com spread cambial de 3,5% sobre o PTAX Venda, que concentra a maior parte do custo.4
Compare as taxas na prática e simule sua primeira conversão no ARQ.
Qual cartão virtual é melhor para assinaturas em dólar (ChatGPT, Adobe, streaming)
Assinaturas mensais cobradas em dólar, como Adobe Creative Cloud, planos de IA e serviços de streaming internacionais, acumulam custo ao longo do ano. O valor final costuma ficar de 5% a 8% acima da conta simples de preço em dólar vezes cotação do dia, somando spread cambial e outros encargos, cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc).4
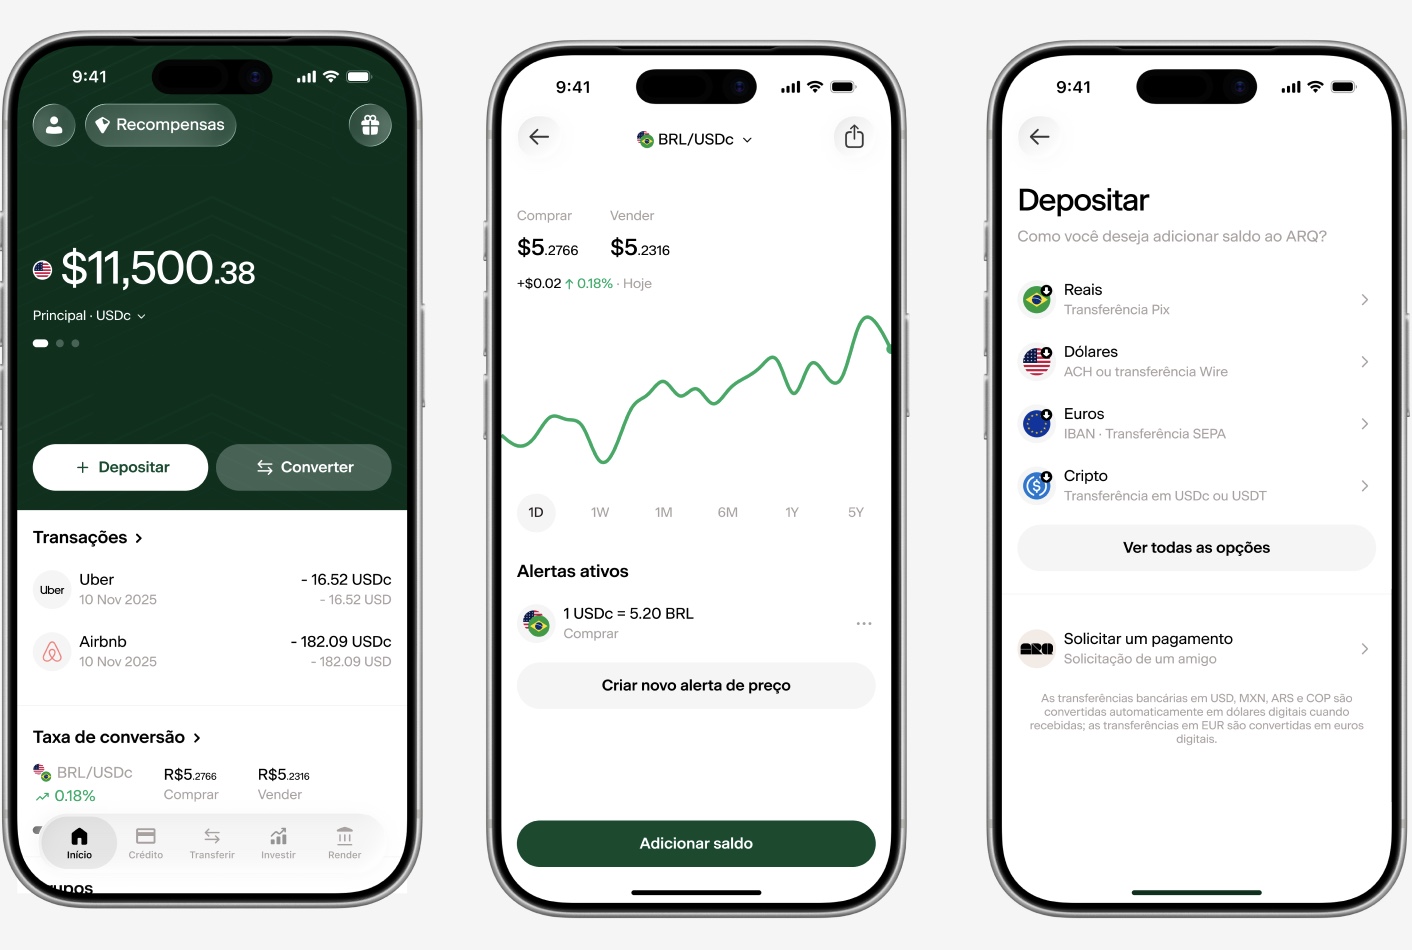
No ARQ, essa taxa de 0,5% é cobrada uma única vez na conversão de reais para USDc ou dólares digitais. As renovações mensais usam o saldo em ativos virtuais lastreados em moeda estrangeira pelo cartão global Mastercard do ARQ, sem nova cobrança de IOF ou spread a cada ciclo.1,4 Para quem assina vários serviços, o cashback de 1% e 2% nos planos Premium e Prestige, nos primeiros $500 por mês, reduz ainda mais o custo efetivo acumulado ao longo do ano.
O cartão virtual do ARQ fica disponível logo após o cadastro1 e pode ser adicionado ao Apple Pay e ao Google Pay, sem necessidade de esperar o cartão físico.
Qual cartão virtual é melhor para compras pontuais em sites internacionais (AliExpress, Amazon.com)
Compras pontuais em sites internacionais expõem de forma imediata o impacto do spread. Em uma compra de US$ 500, a diferença entre um emissor com spread de 4% e outro com spread zero pode passar de R$ 100, dependendo da cotação do dia, cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc).
No ARQ, essa taxa de 0,5% aparece apenas na conversão inicial.4 A compra no AliExpress, na Amazon.com ou em qualquer estabelecimento que aceite Mastercard é debitada diretamente do saldo em USDc ou dólares digitais, sem cobranças adicionais por transação. O cartão global Mastercard do ARQ é aceito em qualquer estabelecimento da rede Mastercard, no Brasil, no exterior e em compras online.1
Como o ARQ resolve o problema na raiz
Em todos os cenários analisados, assinaturas e compras pontuais, o que define a economia é o custo efetivo total. É nesse ponto que o ARQ se diferencia, com taxa de 0,5% aplicada na conversão para USDc ou EURc e sem cobranças adicionais ao gastar o saldo em ativos virtuais lastreados em moeda estrangeira pelo cartão global Mastercard.1,4
O cartão virtual fica disponível logo após o cadastro, que leva poucos minutos com RG, CNH, RNM ou passaporte e uma selfie, sem exigência de endereço nos EUA, SSN ou ITIN. Isso permite começar a usar USDc ou dólares digitais em compras online internacionais quase imediatamente.1
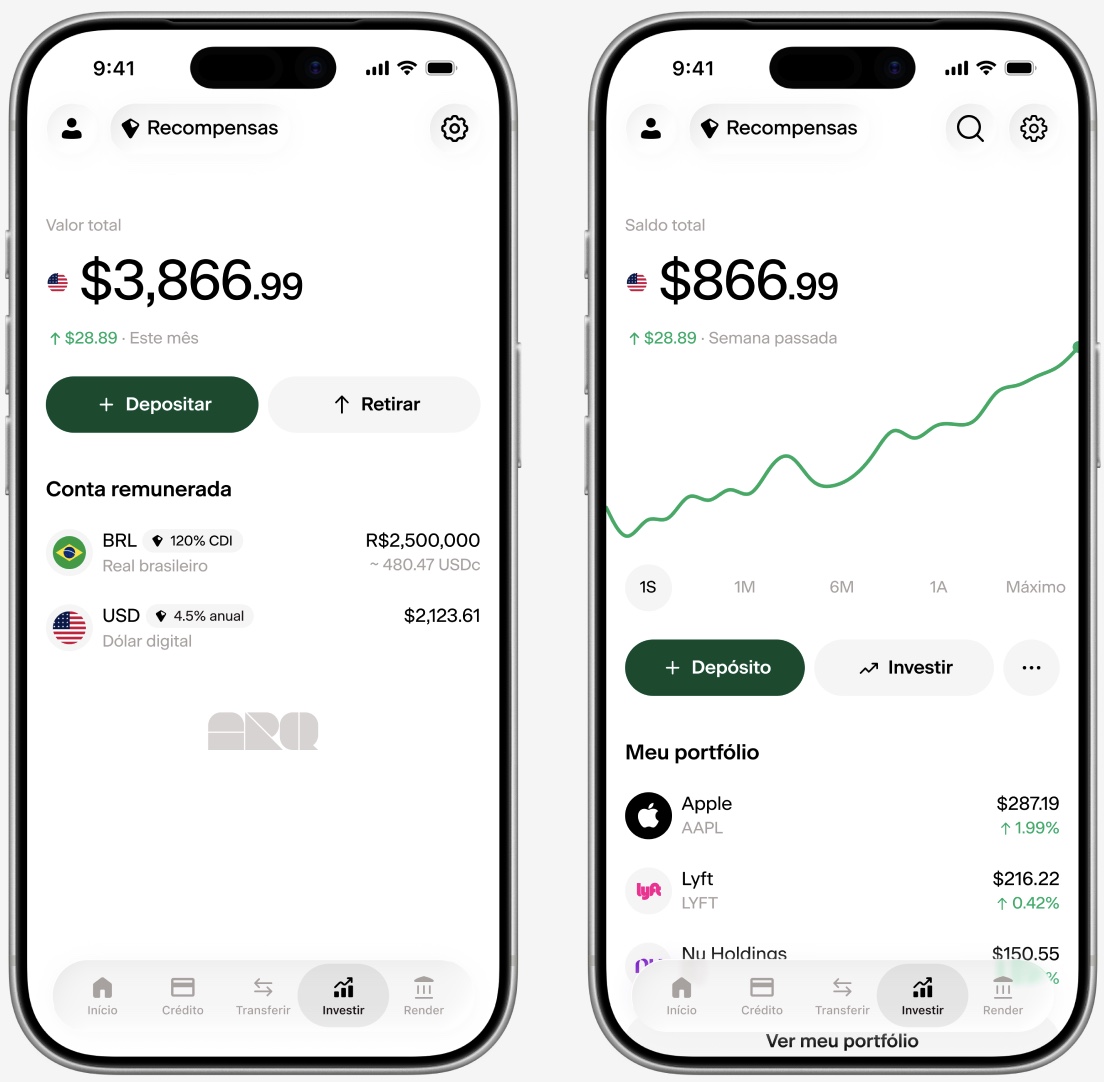
A conta remunerada do ARQ oferece rendimentos de até 4,5% ao ano em USDc2,3 no plano Prestige. Nos planos Premium e Prestige, a conta em reais pode render até 120% do CDI, com liquidez diária. Quem mantém saldo em moeda forte para compras recorrentes também pode acessar investimentos em ações e ETFs americanos com zero comissão e aporte mínimo de $1, o que ajuda a planejar gastos futuros em dólar.5
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil por meio da Atlas Brasil.
O ARQ conta com cobertura FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que essa proteção seja aplicável, determinadas condições precisam ser atendidas.
O SIPC oferece proteção de até US$ 500.000 para contas de investimento nos EUA (Wealth). Essa proteção não se aplica à conta remunerada nem aos investimentos no Brasil.
Perguntas frequentes
Reunimos as dúvidas mais comuns sobre IOF, spread cambial e custo efetivo total em cartões internacionais.
O cartão Wise paga IOF?
A Wise não oferece cartão sem IOF. A conversão de moeda para a conta multimoeda está sujeita ao IOF de 3,5% em 2026. O custo efetivo total inclui ainda spread cambial que varia conforme a moeda e o tipo de operação. O custo efetivo total da Wise para conversão costuma ficar entre 4,3% e 5,5%, dependendo do perfil do cliente e da moeda envolvida. A Wise também oferece rendimento em conta remunerada internacional em USD pelo Rende+.4
Nubank Ultravioleta tem IOF zero?
O Nubank Ultravioleta devolve o IOF das compras internacionais na fatura em até sete dias, na função crédito. Essa devolução convive com spread cambial de 3,5% sobre o PTAX Venda, que concentra o custo efetivo total mesmo com o imposto devolvido. O Nubank Ultravioleta cobra mensalidade de R$ 89, com isenção para quem gasta acima de R$ 8.000 mensais no crédito ou mantém R$ 50.000 investidos ou guardados.4
Qual cartão não paga IOF em compras internacionais?
Algumas opções oferecem cartão sem IOF ou com devolução do IOF em 2026:
-
ARQ: sem IOF ao gastar o saldo em ativos virtuais lastreados em moeda estrangeira, com taxa de 0,5% na conversão para USDc ou EURc;4
-
Nubank Ultravioleta: IOF devolvido em até 7 dias na função crédito;
-
Wise, Nomad e C6 Global: condições variam conforme o produto e a forma de conversão.
A principal diferença entre essas opções está no custo efetivo total, que inclui o spread cambial. Como mostrado na comparação, o ARQ trabalha com taxa bem abaixo da média do mercado.
Como não pagar IOF em compra internacional?
Reduzir o custo em compras internacionais exige olhar para o custo efetivo total, e não apenas para o IOF. Cartões que anunciam IOF zero podem aplicar spread cambial elevado, o que mantém o custo final alto.
Entre as alternativas disponíveis no Brasil em setembro de 2026, o ARQ se destaca por aplicar taxa de 0,5% na conversão para USDc ou EURc e não adicionar IOF ou spread extra ao gastar o saldo em ativos virtuais lastreados em moeda estrangeira.4
Conclusão
IOF zero reduz parte do custo, mas o que define quanto o brasileiro paga em cada compra online internacional é o custo efetivo total. Esse custo inclui spread cambial, tarifas e outros encargos, e pode variar de forma relevante entre emissores.
Cartões que devolvem o IOF, mas aplicam spreads entre 3,5% e 5,5%, tendem a gerar faturas mais altas do que soluções com taxa baixa e transparente. O ARQ combina taxa de conversão de 0,5% para USDc ou EURc, cartão global Mastercard com cartão virtual imediato, cashback nos planos Premium e Prestige e conta remunerada com rendimentos de até 4,5% ao ano em USDc, cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc), além de até 120% do CDI em reais.1,2,3,4
O ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.
1 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
2 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
3 Rentabilidade passada não é garantia de rentabilidade futura.
4 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
5 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.