Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance | Última atualização: 16 de setembro de 2026
Principais lições deste artigo
-
O custo efetivo total, que soma spread, taxas e encargos, é o critério decisivo para escolher e pode ultrapassar 5% sem que o usuário perceba.
-
A Nomad opera apenas em dólar e cobra entre 4,5% e 5,5% de custo efetivo total, o que reduz a atratividade para quem precisa de euro ou busca menor custo. A Wise oferece suporte a mais de 40 moedas, incluindo euro, mas também apresenta custo efetivo total entre 4,3% e 5,5% e não permite investimentos em ações e ETFs.4
-
Em operações de R$ 5.000, a diferença de custo entre as duas plataformas e alternativas mais baratas pode chegar a R$ 250 por transação e R$ 2.500 ao longo do ano.4
-
Para converter, enviar, receber, guardar e investir em USDc e EURc com 0,5% de custo efetivo total, conheça o ARQ e veja como funciona na prática.4
Entenda o custo efetivo total
O custo efetivo total define quanto dinheiro chega de fato ao destino. Esse custo soma spread sobre o câmbio, taxas de serviço e custos fixos por operação. Comparar apenas a cotação exibida no app mostra só uma parte da conta.
O contexto brasileiro aumenta o impacto desse custo. O real perdeu aproximadamente 70% do seu valor frente ao dólar, cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc), na última década. Essa perda de poder de compra empurrou recursos para fora. Em 2025 o Brasil registrou a 2ª maior saída de dólares da história, com saldo negativo de US$ 33,3 bilhões. O movimento aparece também nas declarações à Receita Federal, em que o número de brasileiros declarando ativos no exterior mais que triplicou, de 263.500 (2018) para 861.100 (2023).
O custo efetivo total que as plataformas cobram no câmbio funciona como uma das maiores taxas pouco visíveis do sistema financeiro. Campanhas de “IOF zero” criam sensação de economia ao destacar o imposto, mas mantêm custos embutidos no câmbio que podem superar com folga o valor do IOF.
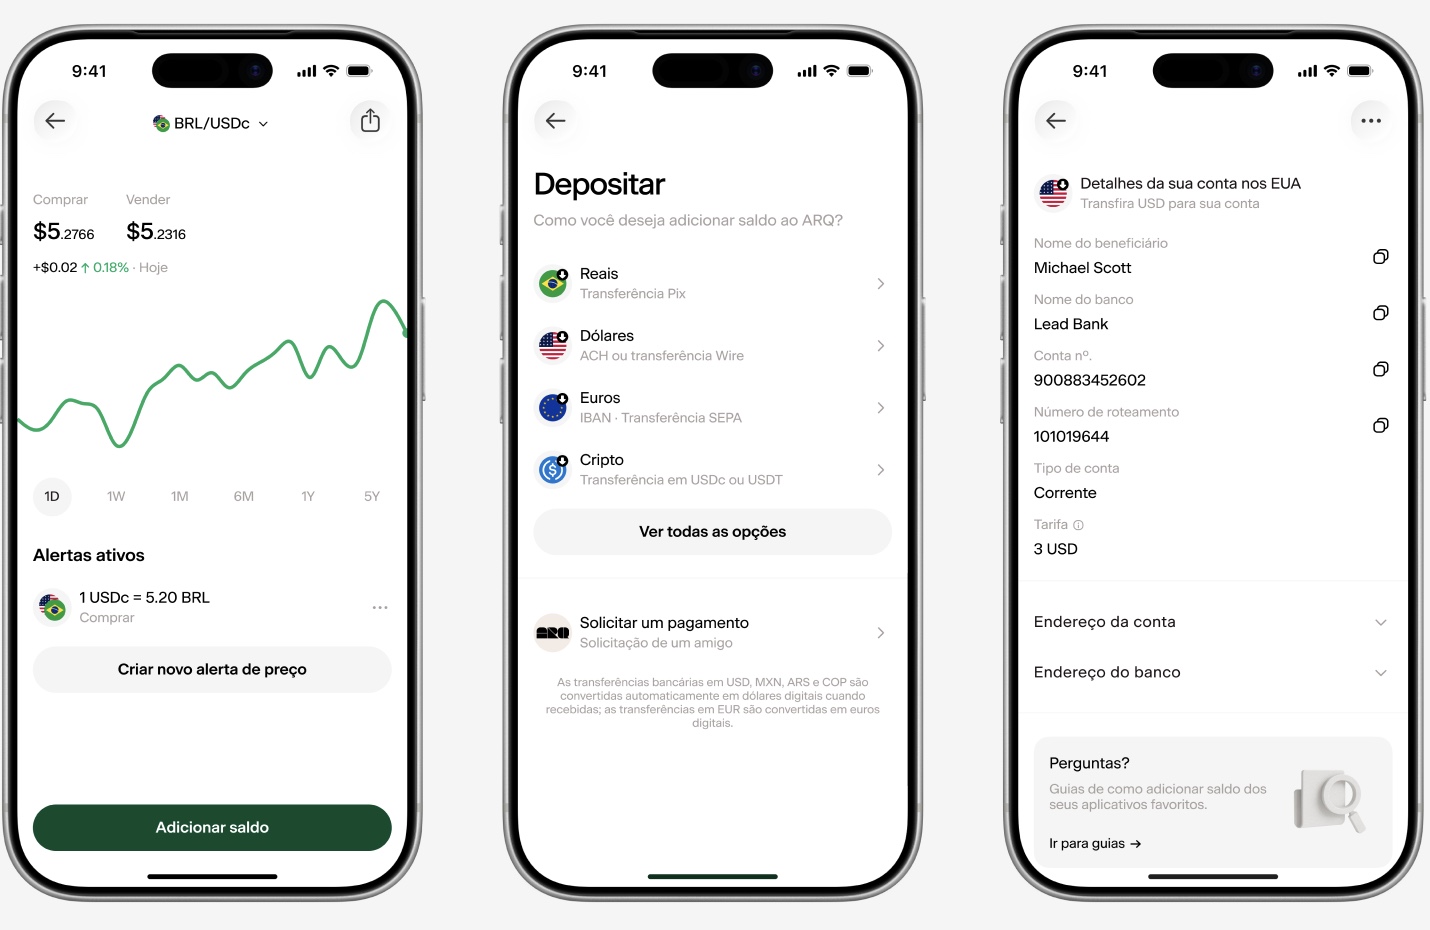
Veja como funciona a conversão em USDc e EURc com 0,5% de custo efetivo total no ARQ.4
Nomad: o que oferece e quanto custa
A Nomad é uma conta internacional em dólar com cartão de débito Visa, investimentos em ações, ETFs e renda fixa americana, além de conta remunerada. A operação ocorre 100% pelo app, sem agências físicas.
O custo efetivo total de conversão da Nomad fica na faixa de 4,5% a 5,5%.4 Esse custo resulta da soma de encargos de 3,5% com taxa de conversão de 1% a 2%, conforme o nível do cliente no programa de fidelidade. A Nomad opera apenas com USD e não oferece suporte a EUR. Quem precisa de euro converte a partir do saldo em dólar, o que tende a gerar custo adicional.
A Nomad não oferece suporte nativo a euro, pois mantém o saldo em dólar e faz a conversão para outras moedas a partir dessa base. Essa limitação se agrava quando se considera o custo. Para quem opera fora do eixo EUA, especialmente na Europa, a ausência de conta em euro se torna um limitador relevante.
Tarifas, câmbio e cartão da Nomad em 2026
Com base em dados verificados em agosto de 2026:
-
Encargos de 3,5% para envio à conta internacional, uso e cartão4
-
Cartão físico com custo de envio de US$ 20, gratuito a partir do nível 2 do Nomad Pass
-
Saques gratuitos na rede MoneyPass nos EUA e 2 saques gratuitos por mês fora da rede, com cobrança de US$ 5 por saque adicional
-
Retorno ao Brasil com encargos de 0,38%, mais taxa operacional e tarifa fixa de US$ 8
Simulação prática: na conversão de R$ 5.000 no nível base da Nomad, o custo total aproximado é de R$ 275, somando encargos de R$ 175 e taxa de conversão de R$ 100.4
Wise: o que oferece e quanto custa
A Wise é uma plataforma de pagamentos internacionais com conta multimoeda em mais de 40 moedas, cartão de débito e conta remunerada internacional em USD no produto Rende+. A plataforma tem suporte a EUR e atende bem quem viaja para destinos fora do eixo dólar.
O custo efetivo total de conversão da Wise varia de 4,3% a 5,5%, dependendo do perfil do cliente e do volume da operação.4 A Wise usa o câmbio comercial como base e cobra uma taxa de serviço variável sobre ele, exibida antes da confirmação.
A Wise é uma plataforma de pagamentos regulada e não oferece serviços de corretora. O produto Rende+ oferece rendimento sobre o saldo em USD, mas não dá acesso a ações ou ETFs americanos.
Por que a Wise cobra R$ 100?
A Wise cobra taxas fixas por envio que, em valores menores, representam uma proporção significativa do total enviado. Em uma operação de R$ 500, uma tarifa fixa de R$ 20 equivale a 4% do valor. Esse custo se dilui em operações maiores, mas pesa de forma desproporcional em envios pequenos e frequentes.4
Tarifas, câmbio e cartão da Wise em 2026
Com base em dados verificados em julho de 2026:
-
Taxa de serviço variável a partir de aproximadamente 0,4% sobre o câmbio comercial
-
Custos embutidos no câmbio que resultam em custo efetivo total de conversão na faixa de 4,3% a 5,5%4
-
Um saque gratuito por mês, sem limite de valor, e tarifa de R$ 20 por saque a partir do segundo
-
Suporte a mais de 40 moedas, incluindo EUR
Simulação prática: na conversão de R$ 5.000, o custo total aproximado na Wise fica entre R$ 195 e R$ 250.4
Custo efetivo total: metodologia de cálculo e comparação
O custo efetivo total de uma operação de câmbio é composto por três elementos verificáveis. O primeiro é o spread sobre o câmbio comercial, que é a diferença entre a cotação de mercado e a cotação aplicada pela plataforma. O segundo são as taxas de serviço, que representam o percentual cobrado pela plataforma sobre o valor convertido. O terceiro são os custos fixos por operação, como tarifas de emissão, envio e saque. O VET, ou Valor Efetivo Total, é o indicador oficial do Banco Central do Brasil para medir esse custo, calculado como o total pago em reais dividido pelo valor recebido em moeda estrangeira.
A fórmula verificável, conforme metodologia do Banco Central, é direta: custo efetivo total é igual a spread mais taxas de serviço mais tarifas fixas, expresso como percentual do valor convertido. A tabela abaixo aplica essa lógica às três plataformas e mostra em que ponto cada uma perde competitividade.
|
Atributo |
Nomad |
Wise |
ARQ |
|---|---|---|---|
|
Custo efetivo total de conversão4 |
4,5%–5,5% |
0,5% |
|
|
Suporte a EURc ou EUR |
Não, apenas USD |
Sim, EUR |
Sim, EURc |
|
Cartão global3 |
Sim, débito |
Sim, Mastercard |
|
|
Saques em ATM |
Dois saques grátis por mês fora da rede e saques grátis na MoneyPass |
Tarifa de 1%, com gratuidade até US$ 500 por mês no plano Premium |
|
|
Investimentos1 |
Não |
Ações e ETFs, sem comissão |
|
|
Rendimento em conta remunerada internacional2 |
Sim, conta remunerada em USDc |
Sim, USD via Rende+ |
Sim, USDc com rendimento de até 4,5% ao ano |
Dados pesquisados em setembro de 2026.
Para tornar a comparação concreta, veja o que esses percentuais significam em uma operação de R$ 5.0004:
-
Nomad (nível base): custo de aproximadamente R$ 275, o que reduz o valor que chega em moeda estrangeira4
-
Wise: custo de aproximadamente R$ 195 a R$ 2504
-
ARQ: custo de R$ 25, equivalente a 0,5% de R$ 5.0004
No nível base, a diferença de custo entre ARQ e Nomad em uma única operação de R$ 5.000 pode chegar a R$ 250. A Nomad cobra 3,5% de encargos fixos mais taxa de conversão de até 2%, totalizando 5,5% no nível base. O ARQ cobra 0,5% de taxa de conversão. Em R$ 50.000 convertidos ao longo do ano, a diferença de custo entre ARQ, com taxa de conversão de 0,5%, e a Nomad, com encargos de 3,5% mais taxa de conversão a partir de 1% e que pode chegar a 2%, pode chegar a R$ 2.500, embora diminua quando a Nomad aplica a taxa mínima de conversão.4
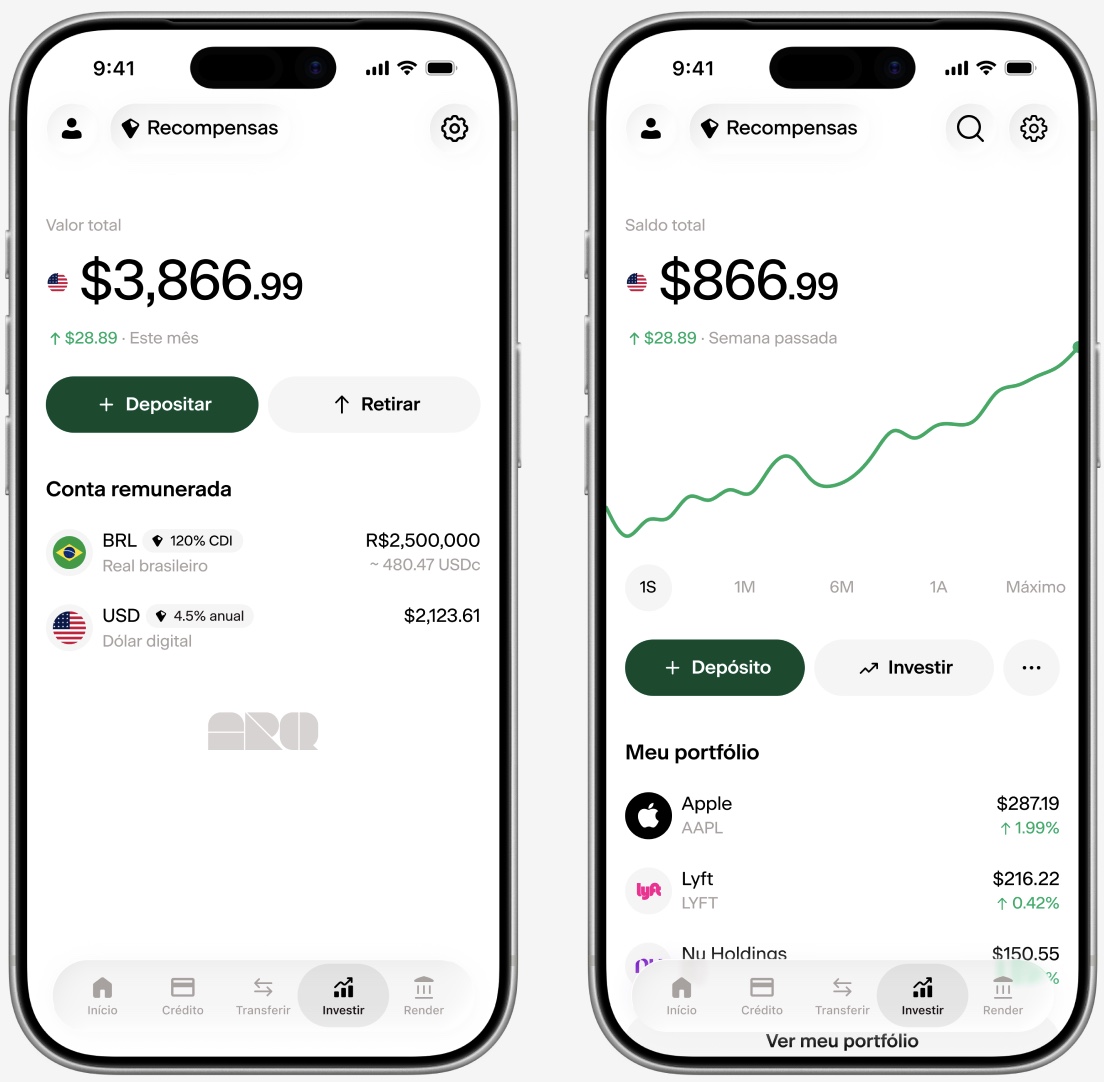
Simule sua primeira conversão em USDc ou EURc no ARQ e compare com os números acima.
Como escolher por destino e objetivo
O destino da viagem e o objetivo do dinheiro ajudam a definir qual plataforma faz mais sentido em cada cenário.
-
Viagem para os EUA com gastos em dólar: a Nomad atende esse uso, mas o custo efetivo total de 4,5% a 5,5% é alto. O ARQ converte em USDc com 0,5% de custo efetivo total e o cartão global permite pagar sem IOF a partir do saldo em ativos virtuais lastreados em moeda estrangeira.4
-
Operações na Europa com necessidade de euro: a Nomad não oferece suporte a EUR. A Wise tem EUR e o ARQ tem EURc. Para quem busca menor custo efetivo total na conversão, o ARQ tende a ser a opção mais competitiva.
-
Investimentos em ações e ETFs americanos: a Wise não oferece investimentos. A Nomad oferece, mas com custo de conversão mais alto. O ARQ oferece ações e ETFs sem comissão, com investimento mínimo de US$ 1 e liquidação instantânea.1
-
Recebimento de pagamentos do exterior sem conversão forçada: tanto a Wise quanto o ARQ oferecem dados bancários americanos e europeus para recebimento. O ARQ mantém o saldo em USDc ou EURc até o usuário decidir converter.
-
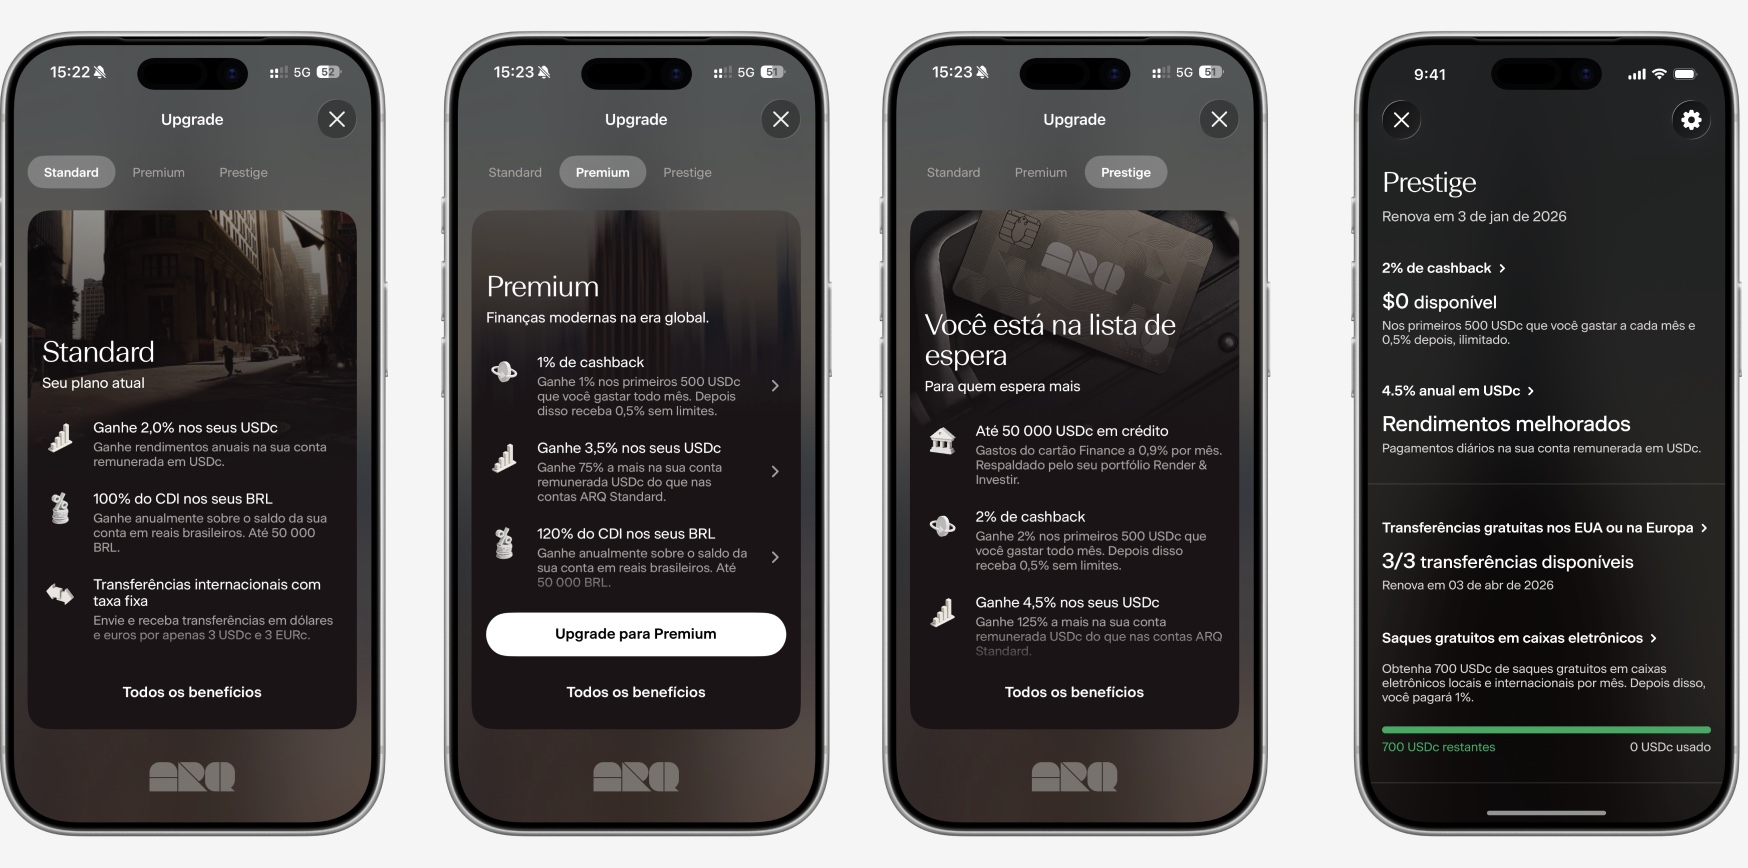
Rendimento sobre o saldo parado: a Nomad oferece conta remunerada internacional em dólar. A Wise oferece rendimento em USD via Rende+. O ARQ oferece rendimento em USDc de até 4,5% ao ano no plano Prestige e até 120% do CDI em reais.3
Nomad, Wise ou ARQ na Europa?
Quando o destino exige euro, a ausência de suporte a EUR na Nomad se torna um limitador concreto. A Nomad converte o saldo em dólar para a moeda local automaticamente, o que adiciona uma conversão e pode gerar custo extra. A Wise tem suporte nativo a EUR. O ARQ tem suporte a EURc, o euro digital na forma de EURc lastreado em euros, e não o euro digital proposto pelo BCE, com custo efetivo total de conversão de 0,5%, o mais baixo entre as três opções.4
A terceira via: conheça o ARQ
O ARQ é uma plataforma financeira global que permite a brasileiros converter reais em USDc e EURc com 0,5% de custo efetivo total. A diferença em relação às duas plataformas comparadas acima aparece no acúmulo, pois cada operação preserva mais valor no saldo. O custo efetivo total do ARQ pode ficar até 20 vezes abaixo do de concorrentes em cenários de cobrança de 10%.4
O que o ARQ oferece em um único app:
-
Conversão de reais para USDc e EURc com 0,5% de custo efetivo total, via depósito por Pix, como ponto de partida para qualquer operação4
-
Cartão global Mastercard para pagamentos no exterior sem IOF ou spread oculto ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira, mantendo o custo baixo também na hora de usar o dinheiro3
-
Conta remunerada com rendimento de até 4,5% ao ano em USDc e até 120% do CDI em reais, para que o saldo parado continue rendendo2
-
Investimentos em ações e ETFs americanos sem comissão, com investimento mínimo de US$ 1 e liquidação instantânea, o que facilita o acesso a ativos internacionais1
-
Dados bancários americanos, com ACH routing e account number, e europeus, com IBAN, para receber de plataformas como Deel, Upwork e OnTop sem conversão forçada
-
Suporte a EURc para quem precisa operar em euro
-
Cadastro em menos de 2 minutos com RG, CNH ou RNM, passaporte e uma selfie
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil por meio da Atlas Brasil.
O ARQ conta com seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições devem ser atendidas.
O SIPC oferece proteção de até US$ 500.000 para contas de investimento nos EUA na área de Wealth. Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.
Simule uma conversão em USDc ou EURc no ARQ e veja o impacto do custo efetivo total de 0,5%.
Perguntas frequentes
É melhor Wise ou Nomad?
O critério central é o custo efetivo total, seguido de destino e objetivo do dinheiro. A Wise tem custo efetivo total na faixa de 4,3% a 5,5% e suporte a EUR, o que traz mais versatilidade para viagens fora do eixo dólar. A Nomad tem custo efetivo total de 4,5% a 5,5% e opera apenas com USD, o que reduz a adequação para quem precisa de euro. Para quem busca o menor custo efetivo total disponível, a comparação precisa incluir alternativas como o ARQ.4
A Wise ainda vale a pena em 2026?
A Wise continua fazendo sentido para quem precisa de uma plataforma de pagamentos multimoeda com suporte a mais de 40 moedas e envios para mais de 150 países. O custo efetivo total de 4,3% a 5,5% costuma ser competitivo em relação a bancos tradicionais, mas fica significativamente acima de alternativas como o ARQ. A ausência de investimentos em ações e ETFs é uma limitação relevante para quem quer concentrar a vida financeira internacional em um único app.4
Nomad ou Wise na Europa?
Para destinos na Europa, a Wise tende a levar vantagem sobre a Nomad por oferecer suporte nativo a EUR. A Nomad opera apenas com USD e converte automaticamente para a moeda local, o que adiciona custo. Para quem busca o menor custo efetivo total na conversão para euro, o ARQ oferece suporte a EURc com 0,5% de custo efetivo total e se posiciona como opção mais competitiva entre as três.4
Nomad ou Wise ou Avenue?
A Avenue é focada em investimentos em ações e ETFs americanos, com custo efetivo total de 4,0% a 5,45% na conta internacional e comissão de US$ 2,50 por operação. A Nomad e a Wise atendem melhor quem quer gastar no exterior. Nenhuma das três combina custo efetivo total de 0,5%, rendimento em conta remunerada internacional, investimentos sem comissão e cartão global em um único app, o que posiciona o ARQ como via para quem quer resolver tudo em um lugar só.2,3,4
Conclusão: o que realmente importa na sua escolha
A pergunta central passa a ser quanto você paga de custo efetivo total sem perceber. Como mostrado na comparação, a Nomad e a Wise ficam na casa de 4% a 5,5%, enquanto o ARQ opera com 0,5%. Em R$ 50.000 convertidos ao longo do ano, a diferença entre pagar 5% e pagar 0,5% chega a R$ 2.250, valor que permanece com quem escolhe a opção de menor custo.4
Os três critérios objetivos para decidir são claros:
-
Destino e moeda: a Nomad opera apenas com USD, a Wise tem EUR e o ARQ tem USDc e EURc.
-
Objetivo do dinheiro: gastar, receber, investir ou render, já que cada plataforma resolve partes diferentes desse conjunto.
-
Custo efetivo total de ponta a ponta: o único número que mostra quanto você realmente paga em cada operação.
Para quem quer converter com 0,5% de custo efetivo total, manter rendimento em conta remunerada internacional e pagar sem IOF usando USDc ou dólares digitais, o próximo passo é simular a primeira conversão no ARQ.3,4
1 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
2 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
3 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
4 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.