Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance | Última atualização: 10 de setembro de 2026
Principais lições deste artigo
-
Nenhum cartão é aceito em todos os países. A solução é montar uma carteira com duas bandeiras e múltiplos emissores.
-
Cartões de débito e pré-pago costumam ser recusados em cauções de hotéis e locadoras de veículos, que exigem crédito.
-
Levar Visa e Mastercard reduz o risco de recusa em terminais que favorecem uma ou outra bandeira.
-
Usar um cartão com custo efetivo total baixo e transparente, como o ARQ, ajuda a evitar surpresas na fatura e a controlar melhor os gastos diários.1
-
Conheça o ARQ e comece a converter, enviar, receber, guardar e investir em USDc ou dólares digitais e EURc com apenas 0,5% de custo efetivo total: acesse o ARQ e abra sua conta em poucos minutos.2
Passo 1: entenda por que nenhum cartão é aceito em todos os lugares
A aceitação de um cartão no exterior depende de três fatores independentes: a bandeira, o tipo de cartão e a configuração de segurança do emissor.
Cada fator pode falhar de forma isolada. Um cartão Mastercard de crédito com limite disponível pode ser recusado porque o emissor bloqueou compras internacionais por padrão. Um cartão Visa de débito pode ser aceito no terminal, mas recusado pelo hotel para caução porque o estabelecimento exige crédito. Um cartão pré-pago pode funcionar em compras do dia a dia, mas falhar em postos de combustível nos Estados Unidos que exigem inserção do chip físico e validação de ZIP Code.
Situações reais documentadas incluem terminais mais antigos em redes como Walmart e algumas unidades da Costco que podem não aceitar carteiras digitais ou cartões virtuais e exigem o cartão físico, hotéis que não aceitam cartões pré-pagos ou virtuais para pré-autorização de caução e podem exigir cartão de crédito como forma de assegurar fundos suficientes e terminais em Portugal configurados exclusivamente para a rede doméstica Multibanco, que recusam cartões internacionais mesmo com saldo disponível.
Em todos esses casos, a recusa decorre da falta de redundância na carteira, não da qualidade do cartão.
Erros comuns: acreditar que um único cartão resolve todas as situações, deixar de habilitar compras internacionais antes de embarcar e não verificar se o limite disponível cobre a caução do hotel além das despesas da viagem.
Passo 2: compare Visa e Mastercard e escolha as duas bandeiras
A pergunta “qual o cartão de crédito mais aceito no mundo” não tem uma resposta única. A Visa Acceptance Solutions indica cobertura de aceitação em 220 países e territórios e mais de 150 moedas, com 329 bilhões de transações e volume de US$ 16,7 trilhões nos 12 meses encerrados em 30 de setembro de 2025. A Mastercard organiza sua presença em regiões distintas, como Europa, América Latina, Oriente Médio e África, Ásia-Pacífico e América do Norte, e conecta 3,5 bilhões de credenciais de pagamento a carteiras digitais locais em mercados como China, Hong Kong, Indonésia e Malásia.
A densidade de aceitação varia por região e por tipo de estabelecimento:
-
Europa: Visa e Mastercard têm aceitação ampla em estabelecimentos urbanos. Em Portugal, quase 90% das transações em 2024 usaram meios eletrônicos, mas terminais configurados exclusivamente para a rede Multibanco recusam cartões internacionais. Dinheiro ainda é necessário em cafés de bairro, mercados locais e transporte público em algumas cidades.
-
Estados Unidos: a aceitação de Visa e Mastercard é muito alta. Postos de combustível em autoatendimento podem exigir cartão físico com chip e ZIP Code, o que costuma impedir o uso de cartões virtuais.
-
Ásia: na China, as carteiras digitais locais Alipay e WeChat Pay concentram a maior parte das transações por carteira digital. Na Indonésia, o mercado é disputado por DANA, GoPay, ShopeePay e OVO. Cartões internacionais funcionam em hotéis e estabelecimentos voltados ao turismo, mas dinheiro local é essencial fora desse circuito.
-
América Latina: a aceitação de Visa e Mastercard é alta em capitais e destinos turísticos. Em países como República Dominicana, pequenos comércios e serviços informais operam apenas com dinheiro.
Levar as duas bandeiras reduz o risco de recusa. Se um terminal recusa Mastercard, o Visa pode funcionar, e o inverso também ocorre.
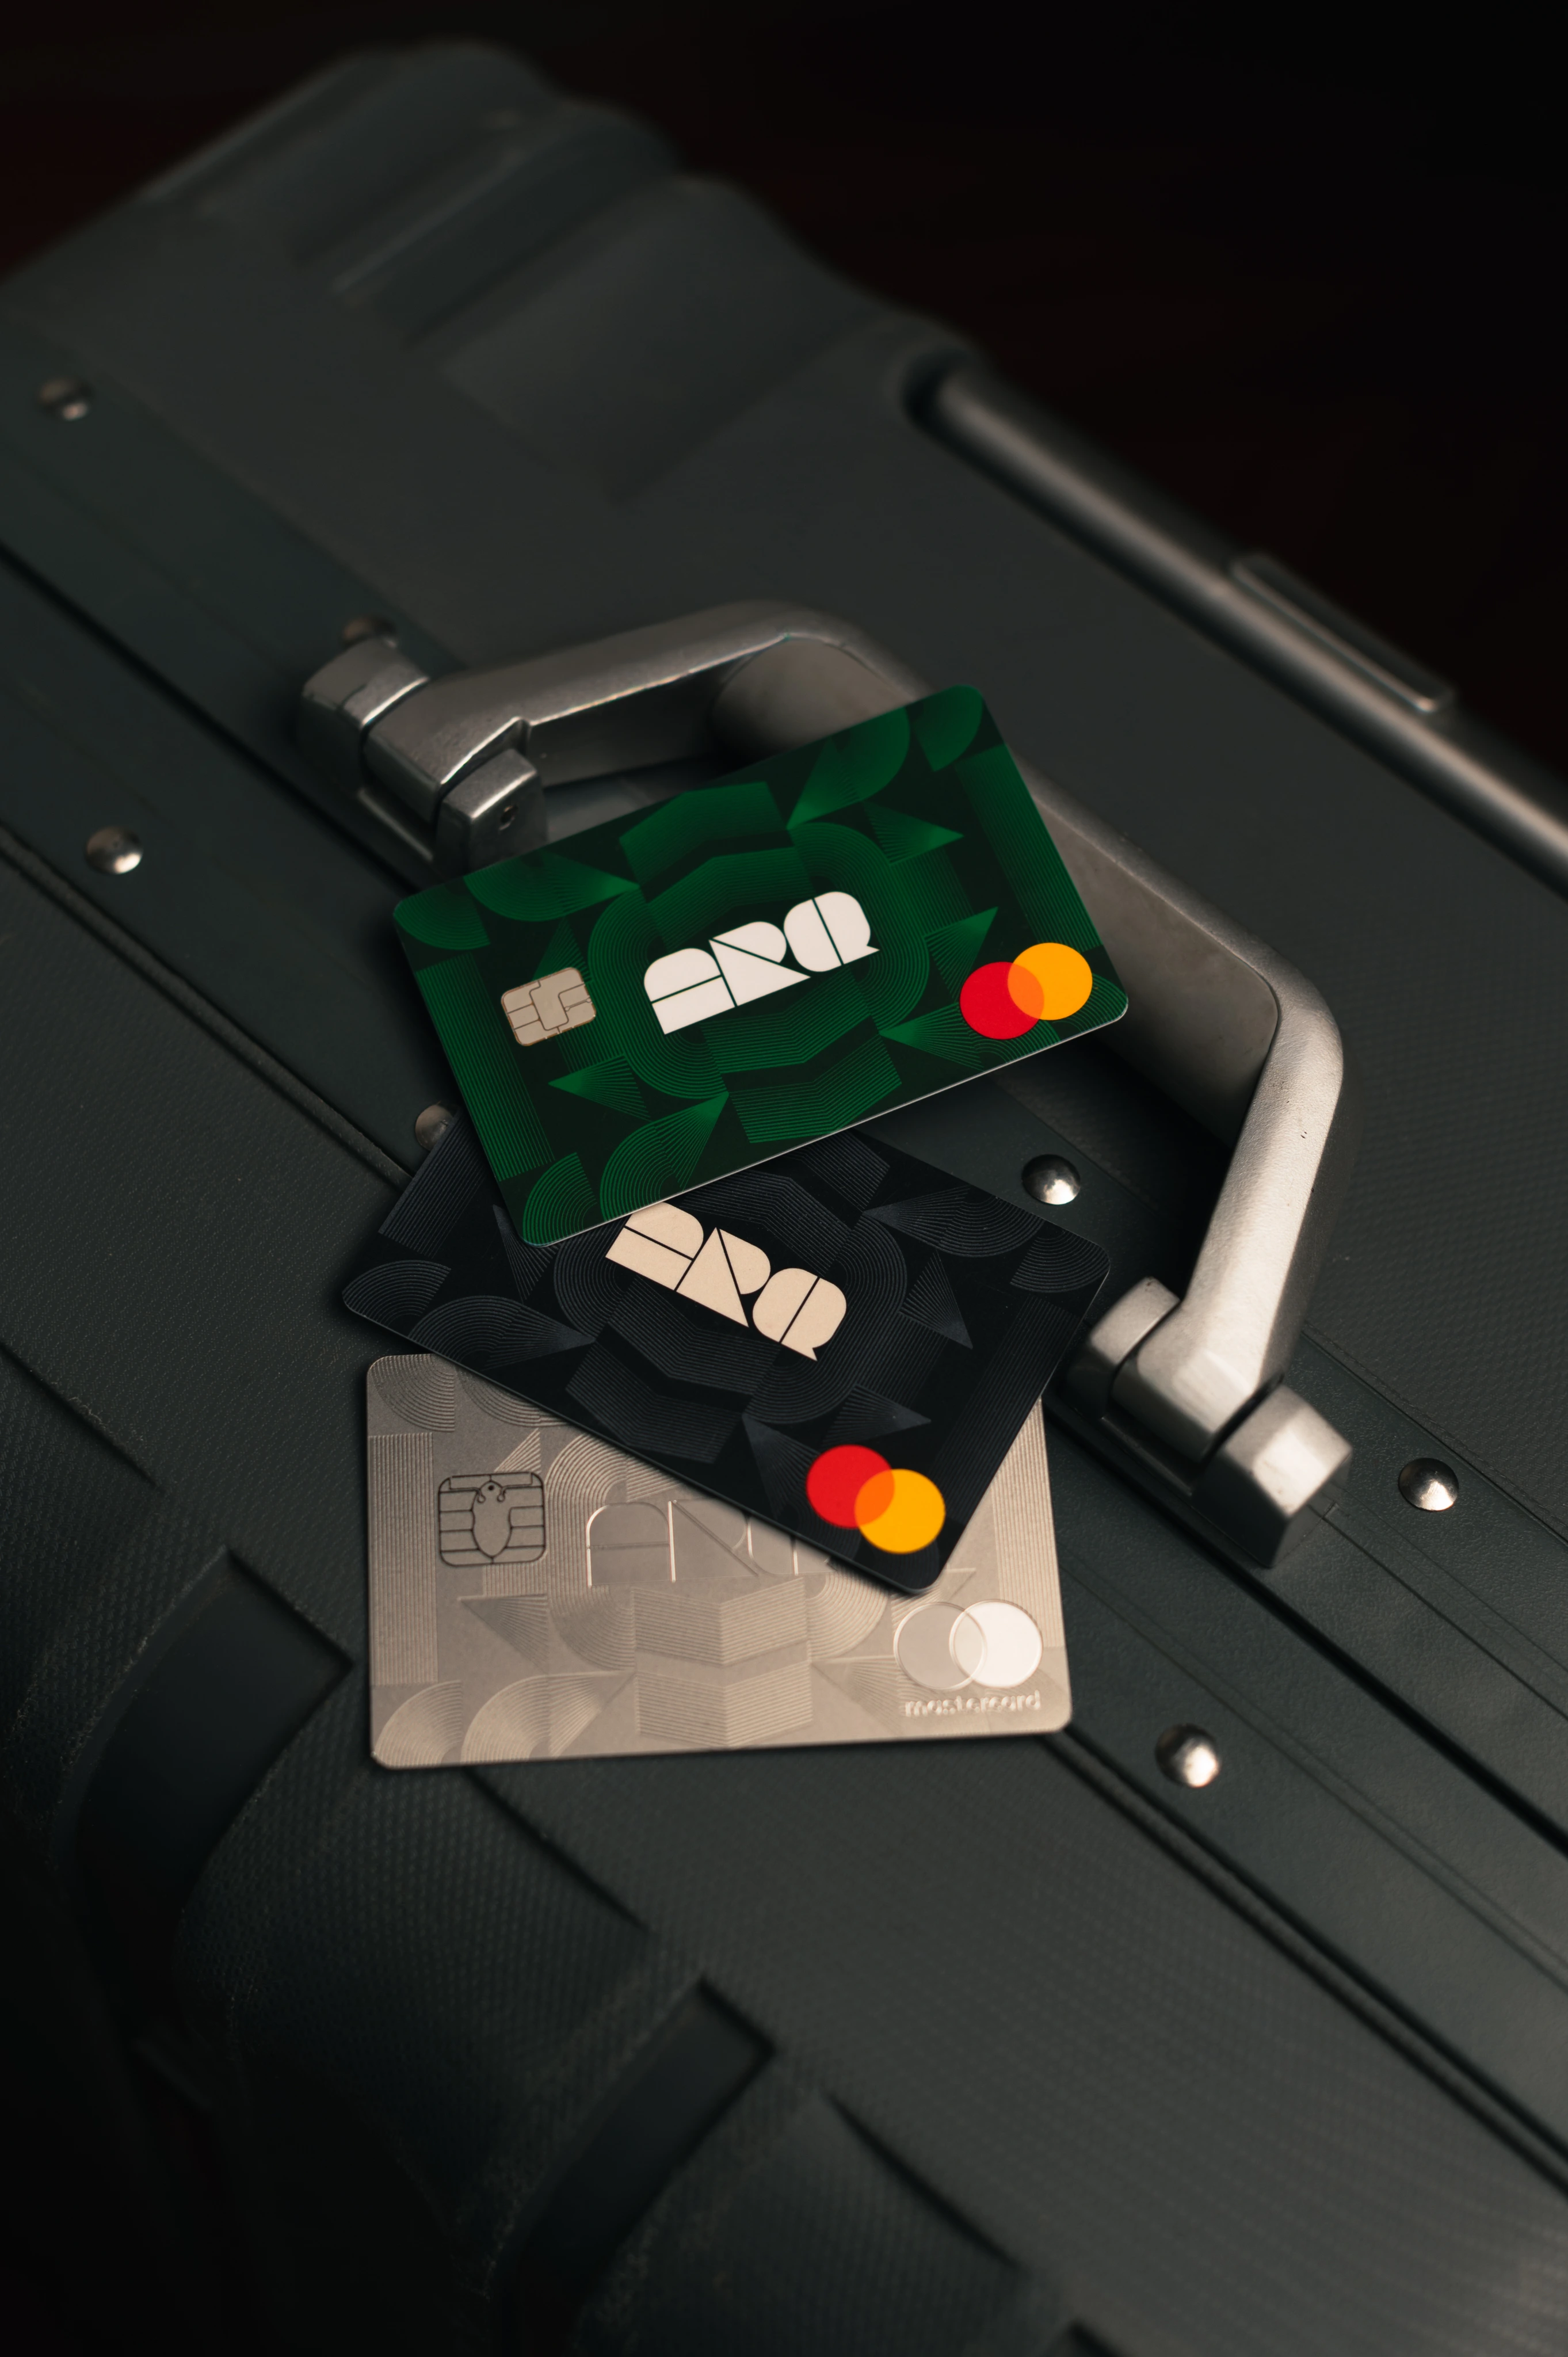
Cartões premium, como Visa Infinite e Mastercard Black, funcionam bem como segundo cartão para caução de hotel e aluguel de carro e podem oferecer seguros de viagem. Vale confirmar os benefícios com o emissor antes de contar com eles.
Passo 3: separe débito, crédito e pré-pago por função
Definir a função de cada tipo de cartão evita surpresas em situações críticas de viagem.
Locadoras como Localiza e Movida exigem cartão de crédito físico, nominal e em nome do titular da reserva para a caução. Débito, pré-pago, virtual e cartão de terceiro costumam ser recusados na retirada, porque a locadora precisa bloquear um valor em pré-autorização e manter margem para cobranças posteriores.
Hotéis realizam pré-autorização no check-in para cobrir despesas como minibar, room service, danos e late check-out. Quando o cartão é de débito, a pré-autorização reduz o saldo disponível na conta. Em cartão de crédito, o bloqueio afeta apenas o limite disponível.
Algumas situações em que o débito costuma falhar:
-
Check-in de hotel que exige caução em cartão de crédito
-
Retirada de carro em locadora que não aceita débito ou pré-pago
-
Compras em aplicativos e plataformas SaaS que exigem cartão de crédito para autenticação
O cartão global do ARQ funciona como cartão internacional nos planos Standard e Premium e como cartão de crédito internacional exclusivamente no plano Prestige.1 Para caução de hotel e aluguel de carro, o ideal é ter um cartão de crédito internacional na carteira, separado do cartão usado para gastos do dia a dia.
Atenção a requisitos regulatórios: em Portugal, o Banco de Portugal permite que comerciantes escolham quais marcas e tipos de cartões aceitam, desde que informem os clientes de forma visível. Verifique a política de aceitação antes de concluir a compra.
Passo 4: monte sua carteira de três cartões por função
Uma carteira funcional para viagens internacionais depende de poucos cartões bem escolhidos, com papéis claros.
-
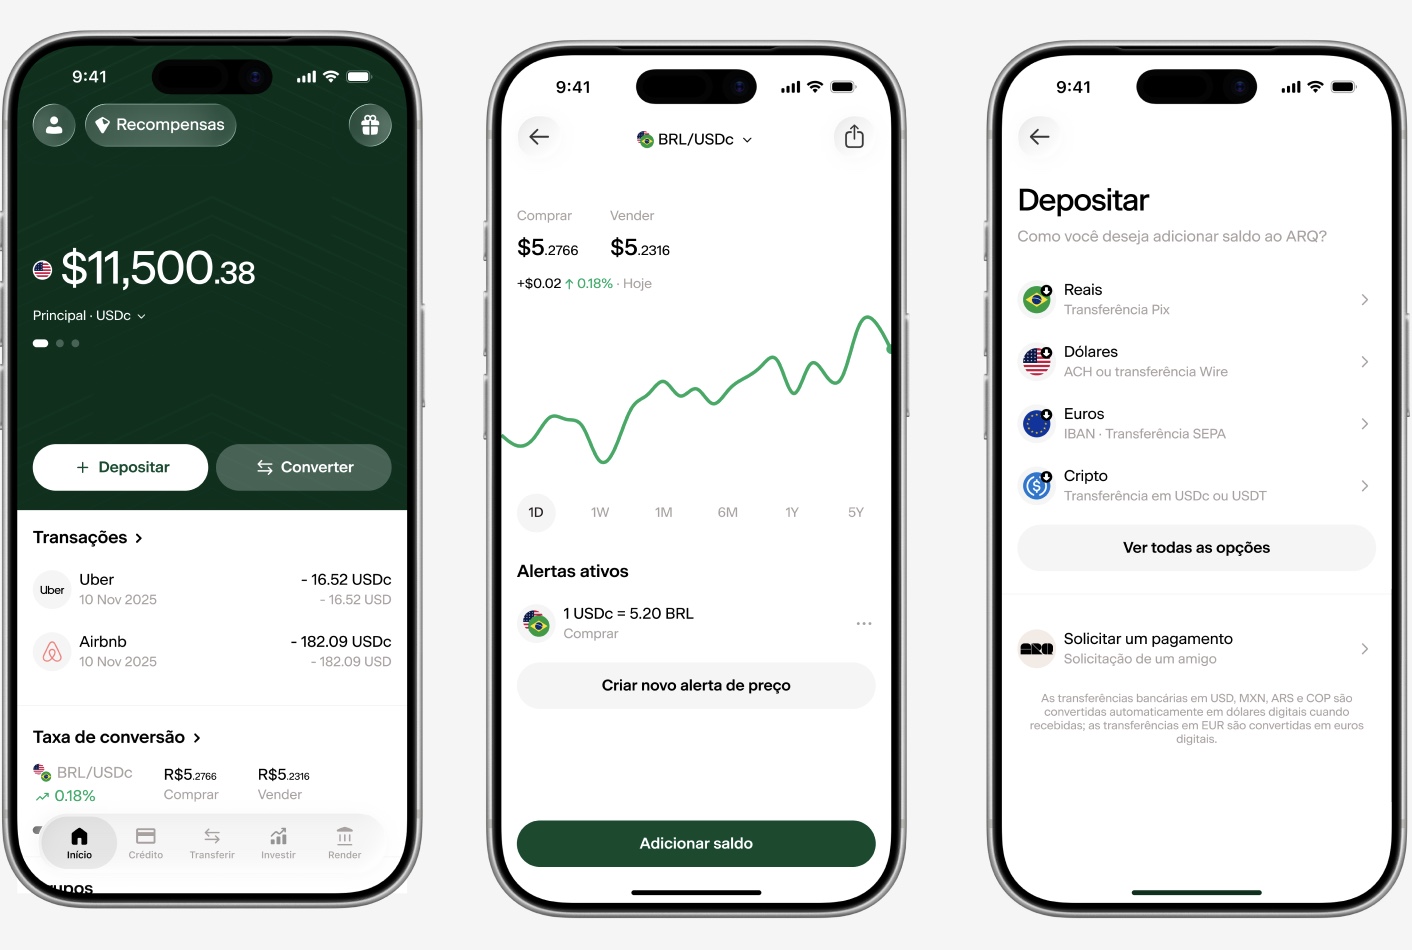
Cartão principal para gasto diário: priorize custo efetivo total baixo e transparente. O cartão global Mastercard do ARQ gasta do saldo em ativos virtuais lastreados em moeda estrangeira, com 0,5% de custo efetivo total, sem IOF ou spread oculto, e conta em USDc ou dólares digitais e EURc com depósito via Pix.1,2
-
Cartão de crédito para caução e emergência: mantenha um cartão de crédito internacional com limite suficiente para cobrir a caução do hotel, o depósito da locadora e uma margem para imprevistos.
-
Duas bandeiras diferentes: leve um cartão Visa e um Mastercard para reduzir o risco de recusa em terminais que favorecem uma rede específica.
-
Reserva em dinheiro: separe um valor em espécie para locais que não aceitam cartão, como cafés de bairro, mercados locais, transporte público e gorjetas.
-
Plano B digital: adicione um cartão virtual ao Apple Pay ou Google Pay. O cartão virtual do ARQ fica disponível imediatamente após o cadastro, sem necessidade de esperar o cartão físico.1
Entre as opções disponíveis, o ARQ atende ao papel de gasto diário e conversão com conta em USDc ou dólares digitais e EURc, cartão global Mastercard, 0,5% de custo efetivo total e cadastro em menos de 2 minutos com RG, CNH, RNM ou passaporte e uma selfie.1,2
Passo 5: siga o protocolo quando o cartão for recusado
Uma recusa de cartão exige um procedimento claro para evitar bloqueios maiores.
A primeira medida é parar de repetir a tentativa. Múltiplas tentativas consecutivas podem transformar um bloqueio simples em congelamento total da conta, porque o sistema interpreta a insistência como padrão de fraude.
Ordem de ações recomendada:
-
Interromper imediatamente novas tentativas no mesmo cartão
-
Abrir o app do emissor e verificar notificações, status do cartão e alertas de segurança
-
Usar a segunda bandeira ou outro cartão da carteira para concluir o pagamento
-
Pagar em dinheiro se necessário
-
Contatar o emissor pelo canal oficial, usando o número impresso no verso do cartão
-
Confirmar se compras internacionais estão habilitadas nas configurações do cartão
Solução de problemas, erros mais comuns:
Cartão não habilitado para o exterior: muitos emissores desativam compras internacionais por padrão. Habilite essa função antes de embarcar pelo app.
Limite de segurança: o sistema antifraude pode bloquear a transação por padrão de gasto incomum. Informe a viagem ao emissor com antecedência.
Terminal sem suporte a aproximação: tente inserir o chip físico. Se o terminal for exclusivamente doméstico, como alguns Multibanco em Portugal, procure outro terminal ou pague em dinheiro.
Caução acima do limite disponível: confira o limite real disponível antes de chegar ao hotel ou à locadora, descontando compras já realizadas.
Passo 6: calcule o custo real de cada opção
A bandeira define onde o cartão passa. O custo efetivo total de conversão define quanto o brasileiro realmente paga em cada compra.
A tabela abaixo mostra que a diferença de custo entre as opções pode chegar a várias vezes o valor cobrado pelo ARQ. Enquanto o ARQ aplica 0,5% na conversão, outras alternativas chegam a faixas entre 4,3% e 10%.2
|
Provedor |
Custo de conversão para moedas ou ativos virtuais estrangeiros2 |
Suporte a EURc ou EUR |
Cartão de crédito internacional1 |
|---|---|---|---|
|
ARQ |
EURc (sim) |
Sim (plano Prestige) |
|
|
Wise |
4,3% a 5,5% |
EUR (sim) |
Não |
|
Nomad |
4,5% a 5,5% |
Não |
Sim (Visa Infinite) |
|
Bancos tradicionais |
7% a 10% |
Variável |
Sim |
Dados pesquisados em setembro de 2026.
O cartão global do ARQ não cobra IOF ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira. O custo de 0,5% é pago apenas na conversão inicial, o que evita surpresas na fatura.1,2
Dica prática: ao usar qualquer cartão no exterior, recuse a conversão dinâmica de moeda quando a maquininha oferecer pagar em reais. A Mastercard orienta a deixar a conversão a cargo do emissor, porque a conversão no ponto de venda costuma incluir taxas adicionais.
Passo 7: faça a checagem final por destino
Depois de definir bandeiras, tipos de cartão e custos, use este passo como checklist por país do roteiro.
Europa
Na Europa, Visa e Mastercard têm aceitação alta em supermercados, restaurantes e hotéis. Como visto no passo 2, Portugal tem uso intenso de meios eletrônicos, mas terminais Multibanco configurados apenas para a rede doméstica recusam cartões internacionais. Na Suécia, supermercados e farmácias são obrigados a aceitar dinheiro em espécie desde julho de 2025, embora pesquisa do Riksbank de setembro de 2024 mostre que apenas 5% dos entrevistados usaram dinheiro na última compra. Em vários países europeus, cafés de bairro, mercados ao ar livre e parte do transporte local ainda pedem pagamento em espécie.
Estados Unidos
Nos Estados Unidos, a aceitação de Visa e Mastercard é ampla em praticamente todo o varejo. Postos de combustível em autoatendimento, algumas unidades de grandes redes e lojas duty free podem exigir cartão físico com chip. Cartões virtuais tendem a falhar nesses terminais, o que reforça a importância de levar o cartão físico.
Ásia
Na Ásia, o padrão muda bastante entre destinos. Nas Maldivas, cartões internacionais são amplamente aceitos em resorts, mas em ilhas locais e pequenos estabelecimentos o dinheiro ainda é essencial. Nas Filipinas, cartões funcionam bem em grandes cidades e estabelecimentos de maior porte, enquanto o dinheiro predomina fora dos centros urbanos. Na China, carteiras digitais locais concentram a maior parte dos pagamentos, e cartões internacionais se concentram em hotéis e pontos turísticos.
América Latina
Na América Latina, a aceitação de Visa e Mastercard é alta em capitais e destinos turísticos. Em destinos como República Dominicana, pequenos comércios e serviços informais operam apenas com dinheiro. Manter uma reserva em espécie na moeda local faz parte do planejamento.
O cartão virtual do ARQ fica disponível imediatamente após o cadastro para uso em Apple Pay e Google Pay, o que ajuda em destinos com alta aceitação de pagamento por aproximação.1
Passo 8: faça o checklist final antes de embarcar
Com o roteiro definido e a aceitação regional revisada, use este checklist para a checagem final.
-
Confirmar se o cartão principal está habilitado para compras internacionais
-
Verificar se o custo efetivo total de conversão aparece de forma clara antes de cada operação
-
Garantir que há uma segunda bandeira ativa na carteira
-
Checar se o limite disponível no cartão de crédito cobre a caução estimada do hotel e da locadora, com margem para emergências
-
Adicionar o cartão virtual ao Apple Pay ou Google Pay
-
Salvar o número de contato do emissor em um local acessível offline
Durante a viagem, acompanhe três pontos: custo total de cada operação de conversão, disponibilidade do cartão virtual e tempo de resposta do emissor em caso de bloqueio.
Conclusão
Não existe cartão aceito em todos os países. Uma carteira eficiente combina duas bandeiras, um cartão de crédito para caução, um cartão principal com custo efetivo total baixo para gastos do dia a dia e uma reserva em dinheiro para locais que não aceitam cartão.
Como visto ao longo do artigo, o ARQ atende ao papel de gasto diário com cartão global Mastercard sem IOF ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira, conta em USDc ou dólares digitais e EURc, 0,5% de custo efetivo total e cartão virtual disponível logo após o cadastro.1,2
Rever periodicamente os custos e condições dos seus cartões é uma prática importante, porque taxas e políticas de emissores mudam com frequência.
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil.
O SIPC é uma proteção de até US$ 500.000 para contas de investimento nos Estados Unidos (Wealth). Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.
O ARQ conta com seguro FDIC de até US$ 250.000 em depósitos nos Estados Unidos via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições devem ser atendidas.
Perguntas frequentes
Existe cartão aceito em todos os países?
Não. Nenhum cartão é aceito universalmente em todos os países e estabelecimentos. A aceitação depende da bandeira, do tipo de cartão e da configuração de segurança do emissor. Mesmo as bandeiras com maior cobertura global, como Visa e Mastercard, encontram terminais que as recusam em determinadas regiões ou tipos de comércio. A prática recomendada é montar uma carteira com duas bandeiras diferentes, um cartão de crédito para caução e uma reserva em dinheiro para locais que não aceitam cartão.
Qual o cartão de crédito mais aceito no mundo?
Visa e Mastercard são as bandeiras com maior cobertura global. A Visa está presente em mais de 200 países e territórios, enquanto a Mastercard é aceita em mais de 210 países e territórios. A densidade de aceitação varia por região. A Visa tem presença muito forte nos Estados Unidos e na Europa, onde, junto com a Mastercard, as marcas norte-americanas concentram a maior parte das operações com cartão na área do euro. A Mastercard mantém parcerias com carteiras digitais locais na Ásia, como Alipay e Weixin Pay na China, Octopus em Hong Kong, DANA e GoPay na Indonésia, TNG eWallet na Malásia e Bakong no Camboja. Em vez de escolher uma única bandeira, vale levar um cartão Visa e um Mastercard para reduzir o risco de recusa.
Qual cartão não cobra IOF no exterior?
O cartão global do ARQ não cobra IOF ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira. O custo efetivo total é de 0,5%, pago na conversão inicial de reais para USDc ou dólares digitais ou EURc. Ao usar o cartão no exterior, não há cobrança adicional de IOF ou spread oculto sobre as transações. O custo aparece de forma clara antes de você confirmar a operação no app do ARQ.1,2
Qual o melhor cartão para usar na Europa?
Para gastos do dia a dia na Europa, vale priorizar um cartão com custo efetivo total baixo e transparente, bandeira Mastercard ou Visa e suporte a EURc ou EUR para evitar conversões desnecessárias. O cartão global do ARQ gasta do saldo em EURc com 0,5% de custo efetivo total, sem IOF ou spread oculto.1,2 Para caução de hotel e aluguel de carro, é importante ter um cartão de crédito internacional na carteira. O plano Prestige do ARQ oferece cartão de crédito internacional com limite de até US$ 50.000. Em Portugal e em outros destinos europeus, mantenha também uma reserva em dinheiro para estabelecimentos que não aceitam cartões internacionais.
Débito funciona para caução de hotel?
Na maioria dos casos, não funciona bem. Hotéis realizam uma pré-autorização no check-in para cobrir despesas como minibar, room service e danos. Quando o cartão é de débito, o valor bloqueado reduz o saldo disponível na conta imediatamente. Muitos hotéis não aceitam cartões pré-pagos ou virtuais para pré-autorização de caução e podem exigir cartão de crédito como forma de assegurar fundos suficientes, desde que isso seja informado de forma transparente antes da reserva. O mesmo vale para locadoras de veículos, que precisam bloquear um valor como caução e manter margem para cobranças posteriores. Para essas situações, é necessário ter um cartão de crédito internacional na carteira, separado do cartão usado para gastos do dia a dia.
1 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
2 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
3 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.