Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance | Última atualização: 10 de setembro de 2026
Principais lições deste artigo
-
Não existe cartão que elimine legalmente o IOF. O que muda entre produtos é o custo efetivo total da operação, que soma spread e tarifas.
-
O spread cambial é a principal variável de custo entre produtos e pode tornar uma oferta de “IOF zero” mais cara do que outra que cobra o imposto normalmente.
-
Para calcular o custo efetivo total, some spread, tarifas e encargos e divida pelo valor convertido. O ARQ apresenta 0,5% nessa métrica.3
-
Usar saldo pré-convertido em ativos virtuais lastreados em moeda estrangeira permite gastar no exterior sem novos encargos sobre cada pagamento.
-
O ARQ tem um dos menores custos efetivos totais do mercado para viagens internacionais. Comece agora e simule sua primeira conversão.
IOF vs. spread: a diferença que mais pesa no bolso
O IOF é um imposto federal. O spread é a margem que a instituição financeira adiciona sobre a taxa de conversão de referência, e esse valor fica com a própria instituição.
Quando uma campanha anuncia “IOF zero”, o custo pode estar concentrado no spread. Em 2026, com o IOF unificado para gastos de viagem, o spread passou a ser a principal variável de diferenciação de custo entre produtos. Bancos tradicionais praticam spread de 5% a 7%. Contas globais como a Wise e a Nomad costumam ficar entre 0,5% e 1%.
Um produto anunciado como “sem IOF” pode custar mais do que outro que cobra o imposto normalmente, dependendo do spread aplicado. Em compras com cartão de crédito tradicional, o spread costuma pesar igual ou mais do que o imposto no custo final. O número que orienta a comparação entre produtos é o custo efetivo total da operação, que soma todos os encargos envolvidos.
Compare o spread, simule a conversão e veja o impacto no custo efetivo total.
O que é custo efetivo total e como calcular o seu
Custo efetivo total é a soma de todos os custos envolvidos em uma operação de conversão e uso do cartão no exterior: spread, tarifas, custo da conversão e eventuais encargos no gasto. Esse percentual permite comparar produtos de forma direta.
Para calcular o custo efetivo total de qualquer cartão ou conta internacional, siga estes passos:
-
Identifique a taxa de conversão de referência usada pela instituição, em geral a PTAX do Banco Central do Brasil.
-
Verifique o spread aplicado pela instituição sobre essa referência.
-
Some eventuais tarifas fixas por operação.
-
Verifique se há encargos adicionais no momento do gasto com o cartão.
-
Some tudo e divida pelo valor convertido para obter o percentual total.
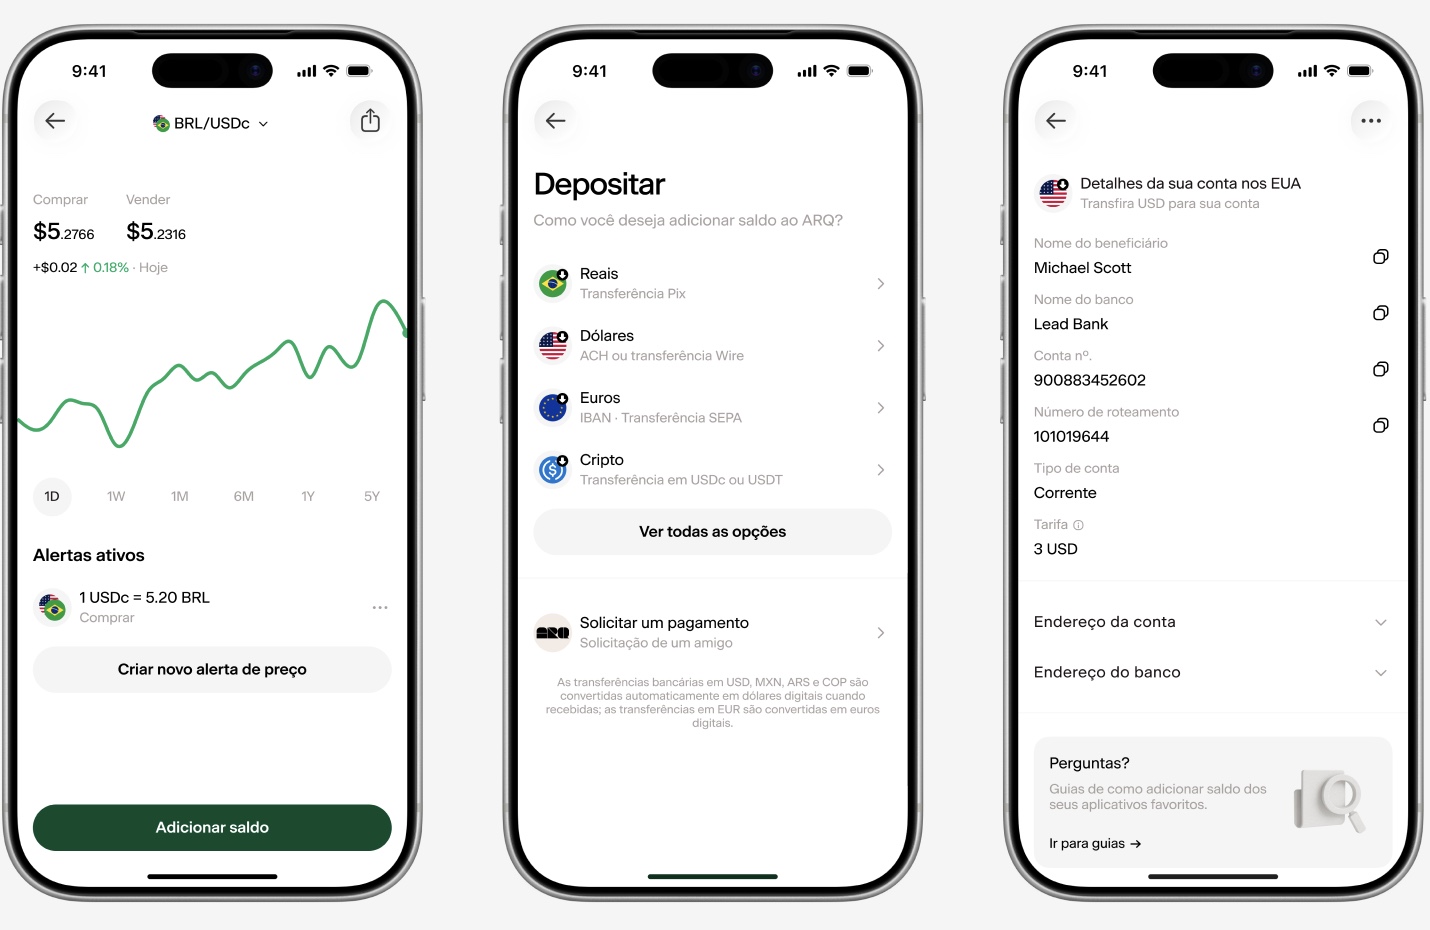
No ARQ, o custo efetivo total é de 0,5% na conversão de reais para USDc ou EURc.3 O cartão global ARQ gasta do saldo em ativos virtuais lastreados em moeda estrangeira.4 O custo fica concentrado na conversão inicial e aparece de forma clara antes de a pessoa confirmar a operação.
Abra sua conta do ARQ e calcule o custo efetivo total da sua próxima viagem.
Quanto custa converter R$ 10.000 para usar em viagem internacional em 2026?
A tabela abaixo mostra o custo efetivo total estimado para converter R$ 10.000 em cada alternativa disponível no mercado brasileiro e quanto sobra após os encargos. Ela ajuda a visualizar quanto cada produto preserva do valor convertido.
|
Instituição |
Custo efetivo total de conversão para moedas ou ativos virtuais estrangeiros3 |
Custo em R$ sobre R$ 10.0003 |
Valor líquido convertido3 |
|---|---|---|---|
|
ARQ |
R$ 50 |
R$ 9.950 |
|
|
Wise |
4,3–5% |
R$ 430–500 |
R$ 9.500–9.570 |
|
Nomad |
R$ 450–550 |
R$ 9.450–9.550 |
|
|
C6 Global |
R$ 425–440 |
R$ 9.560–9.575 |
|
|
Avenue |
4,0–5,45% |
R$ 160–545 |
R$ 9.455–9.840 |
|
Bancos tradicionais |
R$ 700–1.000 |
R$ 9.000–9.300 |
Dados pesquisados em setembro de 2026. Valores estimados com base nas taxas publicadas por cada instituição. O custo efetivo total pode variar conforme o perfil do cliente, o volume convertido e as condições vigentes na data da operação.
O ARQ apresenta o menor custo efetivo total entre as opções listadas.3 Com 0,5% de encargo na conversão, a pessoa que converte R$ 10.000 paga R$ 50, enquanto em bancos tradicionais o custo pode chegar a R$ 1.000.3 O cartão global ARQ permite gastar do saldo em ativos virtuais lastreados em moeda estrangeira, com o custo concentrado na conversão inicial.4
Simule a conversão de R$ 10.000 no app do ARQ e veja quanto você preserva.
Como evitar IOF no gasto usando saldo pré-convertido
Evitar IOF no gasto exige usar um cartão que debita de saldo pré-convertido em ativos virtuais lastreados em moeda estrangeira. O cartão global ARQ segue esse modelo.4
O fluxo funciona assim:
-
A pessoa adiciona saldo em reais via Pix no app do ARQ.
-
Converte para USDc ou EURc com 0,5% de custo efetivo total.3
-
Usa o cartão global ARQ para pagar no exterior a partir desse saldo pré-convertido.
O custo fica concentrado na conversão inicial. Cada gasto posterior com o cartão debita diretamente do saldo em ativos virtuais lastreados em moeda estrangeira, sem nova conversão e sem encargos adicionais. A taxa de conversão aparece antes da confirmação da operação, o que dá clareza sobre quanto está sendo pago.
O ARQ oferece cartão global Mastercard, com versão virtual disponível logo após o cadastro, compatível com Apple Pay e Google Pay, e versão física enviada para endereço no Brasil.4 O cartão funciona em qualquer estabelecimento que aceite Mastercard, no Brasil, no exterior e em compras online.
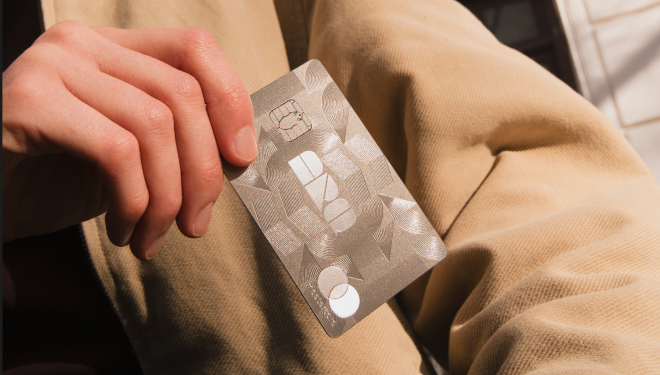
Abra sua conta do ARQ e teste o fluxo de conversão e uso do cartão global.4
Wise, Nomad ou ARQ: qual escolher para viagens internacionais?
Escolher entre Wise, Nomad e ARQ para viagens aos EUA, à Europa ou a múltiplos países depende do custo efetivo total, do suporte a moedas ou ativos virtuais e dos benefícios adicionais. A tabela abaixo resume essa comparação.
|
Produto |
Custo efetivo total de conversão para moedas ou ativos virtuais estrangeiros3 |
Suporte a EURc ou EUR |
Rendimento em conta remunerada internacional2 |
|---|---|---|---|
|
ARQ |
Sim (EURc) |
Até 4,5% ao ano em USDc (plano Prestige) |
|
|
Wise |
4,3–5% |
Sim (EUR) |
USD pelo Rende+ em parceria com Genial Corretora |
|
Nomad |
Não (apenas USD) |
Não oferece |
Dados pesquisados em setembro de 2026.
A Wise tem custo efetivo total de 4,3–5% e oferece conta multimoeda e cartão de débito, mas não oferece investimentos em ações e ETFs americanos nem conta remunerada em USDc ou dólares digitais. A Nomad, por sua vez, opera apenas com USD e não oferece suporte a EUR, o que reduz a utilidade para viagens à Europa. Já o ARQ combina custo efetivo total de 0,5% com suporte a USDc e EURc, cartão global Mastercard, conta remunerada com rendimento de até 4,5% ao ano em USDc e investimentos em ações e ETFs americanos sem comissão.3,4
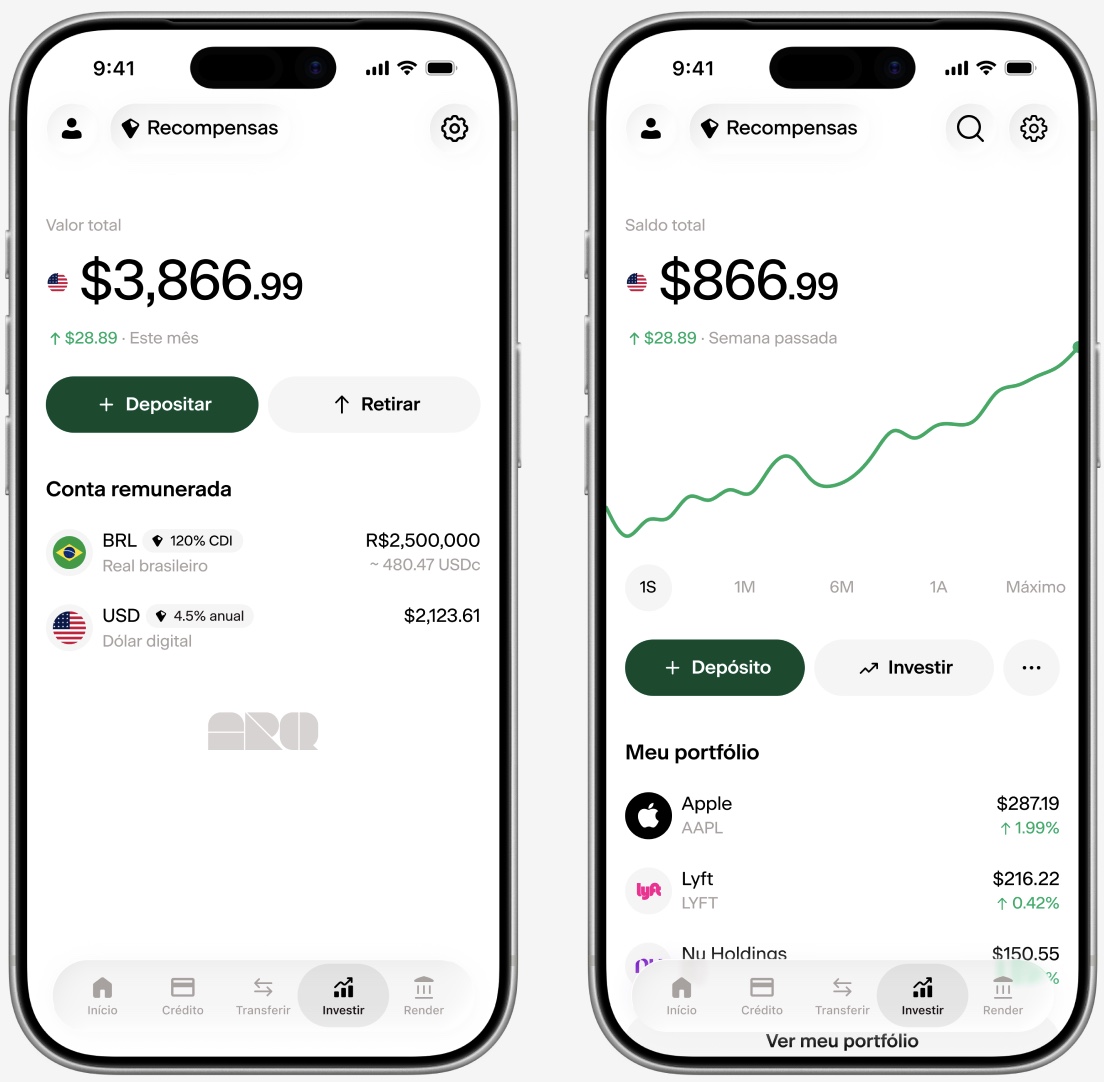
Compare o custo efetivo total e veja se o ARQ faz sentido para o seu tipo de viagem.
Existe cartão Visa sem IOF? E o cartão Wise paga IOF?
Alguns cartões, como o cartão global da ARQ com saldo em USDc ou EURc, operam com conversão sem incidência de IOF, conforme a documentação oficial da ARQ. Nesse modelo, o cartão gasta de saldo pré-convertido em ativos virtuais lastreados em moeda estrangeira e evita o IOF no momento do gasto.4
O cartão da Wise, assim como outros cartões internacionais, segue o custo da conversão no momento em que o saldo é carregado. O IOF é um tributo federal e nenhuma instituição pode reduzi-lo ou eliminá-lo por conta própria. O que muda entre produtos é o spread, que define a diferença real de custo.
O cartão global ARQ gasta do saldo em ativos virtuais lastreados em moeda estrangeira.4 O custo fica concentrado na conversão inicial, com 0,5% de custo efetivo total.3 Cada pagamento no exterior debita diretamente desse saldo, sem novos encargos.
Veja como funciona o cartão global ARQ e simule o custo da conversão.4
Perguntas frequentes
Qual o cartão internacional que não paga o IOF?
Alguns cartões, como o cartão global da ARQ com saldo em USDc ou EURc, operam com conversão sem incidência de IOF, conforme a documentação oficial da ARQ. Esses cartões usam saldo pré-convertido em ativos virtuais lastreados em moeda estrangeira. O custo se concentra na conversão inicial. O funcionamento detalhado aparece na seção “Como evitar IOF no gasto usando saldo pré-convertido”.4
Como não pagar IOF em viagens internacionais?
Evitar IOF no gasto exige usar um cartão que debita de saldo pré-convertido em ativos virtuais lastreados em moeda estrangeira. O ARQ permite converter reais para USDc ou EURc com custo efetivo total de 0,5% e gastar desse saldo com o cartão global. O passo a passo completo está descrito na seção “Como evitar IOF no gasto usando saldo pré-convertido”.3,4
Qual instituição tem o menor custo para cartão internacional?
O custo que varia entre instituições é o spread e as tarifas aplicadas na conversão. O ARQ trabalha com custo efetivo total de 0,5% na conversão. Wise, Nomad e bancos tradicionais operam com percentuais mais altos, conforme a tabela da seção “Quanto custa converter R$ 10.000 para usar em viagem internacional em 2026?”.3
A Wise ainda vale a pena?
A Wise tem custo efetivo total de 4,3–5% e oferece conta multimoeda e cartão de débito. Para quem prioriza menor custo efetivo total na conversão, o ARQ cobra 0,5%, o que pode representar diferença relevante em valores mais altos.3
Cartão de crédito internacional grátis existe?
O cartão global ARQ não tem anuidade nos planos Standard e Premium. O plano Prestige oferece cartão de crédito internacional em metal com limite de até US$ 50.000, baseado nos investimentos na conta do ARQ. As condições de cada plano podem ser consultadas diretamente no app do ARQ.4
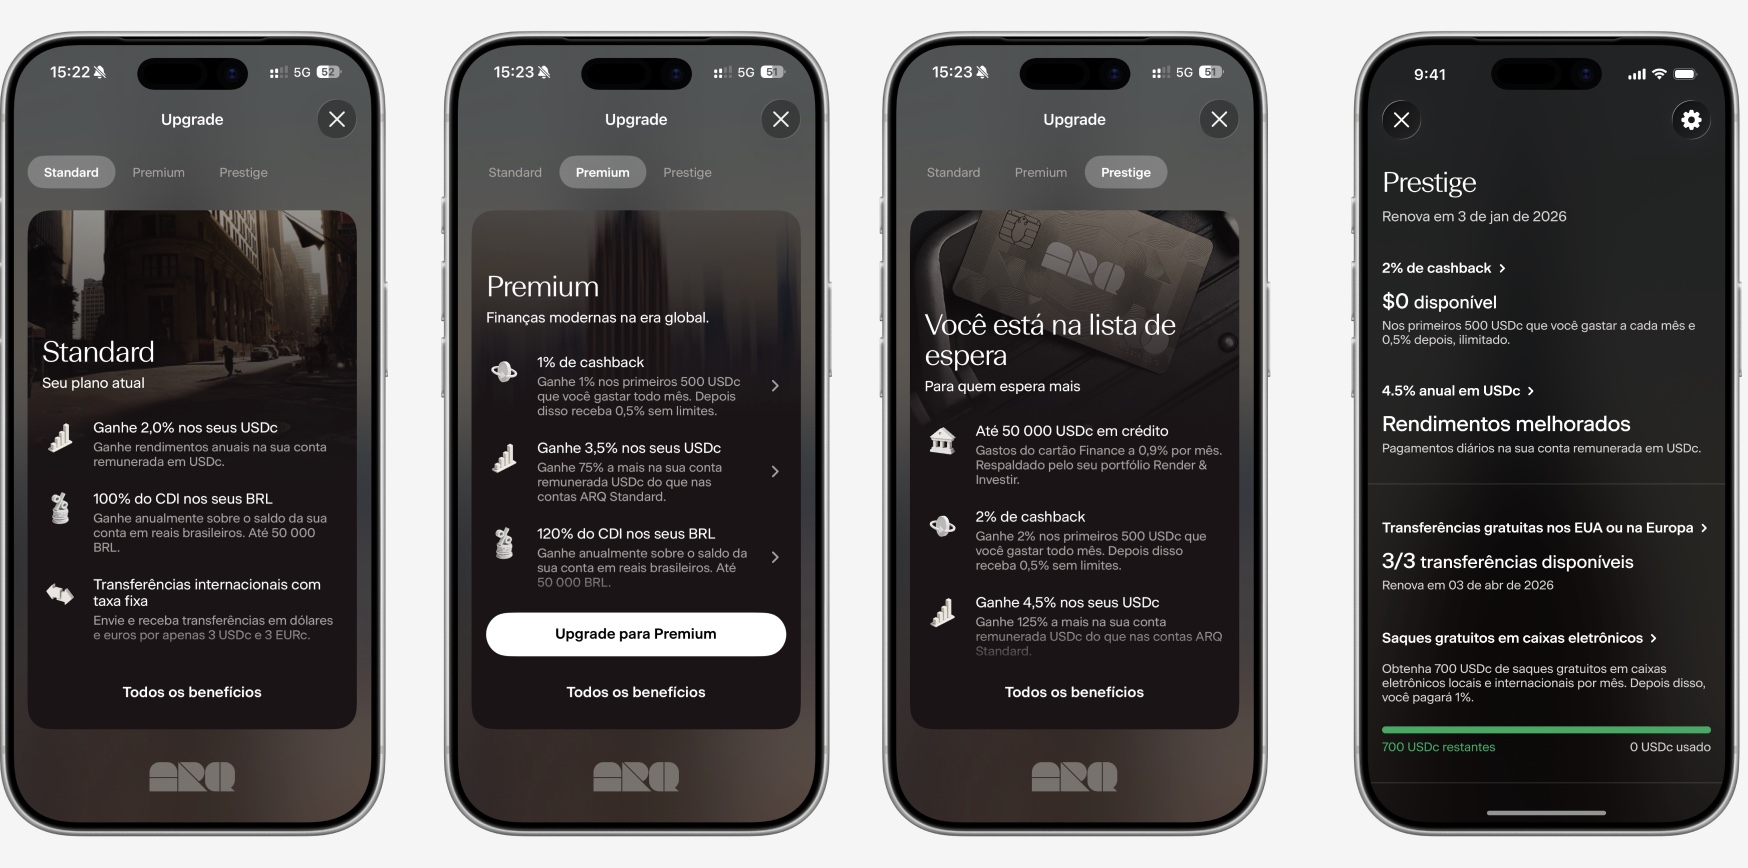
As informações acima refletem as condições disponíveis em setembro de 2026. Recomenda-se verificar informações atualizadas nas fontes oficiais de cada instituição antes de tomar qualquer decisão financeira.
Abra sua conta do ARQ e veja as condições atuais de cada plano.
Conclusão: o melhor cartão internacional é o de menor custo efetivo total
O melhor cartão internacional para viagens sem IOF é o que permite gastar de saldo pré-convertido em ativos virtuais lastreados em moeda estrangeira, com custo efetivo total baixo na conversão. Campanhas de “IOF zero” redistribuem o custo entre imposto e spread, mas não eliminam a despesa.
O ARQ oferece custo efetivo total de 0,5% na conversão de reais para USDc ou EURc, cartão global Mastercard, conta remunerada com rendimento de até 4,5% ao ano em USDc e investimentos em ações e ETFs americanos sem comissão. O cadastro leva poucos minutos com RG, CNH, RNM ou passaporte e uma selfie.1,2,3,4
Simular os custos, comparar as alternativas e focar no custo efetivo total ajuda a escolher o cartão mais adequado para cada viagem.
Simule sua conversão no app do ARQ e veja o impacto no orçamento da viagem.
Disclaimers
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil por meio da Atlas Brasil.
O SIPC é uma proteção de até US$ 500.000 para contas de investimento nos EUA (Wealth). Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.
O ARQ tem seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições devem ser atendidas.
O ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.
1 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
2 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
3 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
4 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.