Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance
Principais lições deste artigo
-
O custo real de um cartão internacional está no spread de conversão, que raramente aparece de forma clara antes da compra.
-
Cada cartão tem um custo efetivo total diferente, mesmo quando a comunicação fala em isenção de taxas.
-
Em 2026, o ARQ oferece custo efetivo total de 0,5%, enquanto concorrentes ficam entre 4% e 10%.1
-
Para viajantes, compradores online e assinantes de serviços em dólar digital, essa diferença representa economia relevante ao longo do ano.
-
O ARQ reúne conversão a 0,5%, cartão global Mastercard sem IOF ou spread oculto, suporte a USDc e EURc e conta remunerada em um único app.1,2,3
Qual cartão não cobra taxa internacional?
Cada cartão internacional tem um custo efetivo total próprio. Esse custo resulta principalmente do spread de conversão, que define quanto o usuário paga para converter reais em moeda estrangeira ou em ativo virtual lastreado em moeda estrangeira.
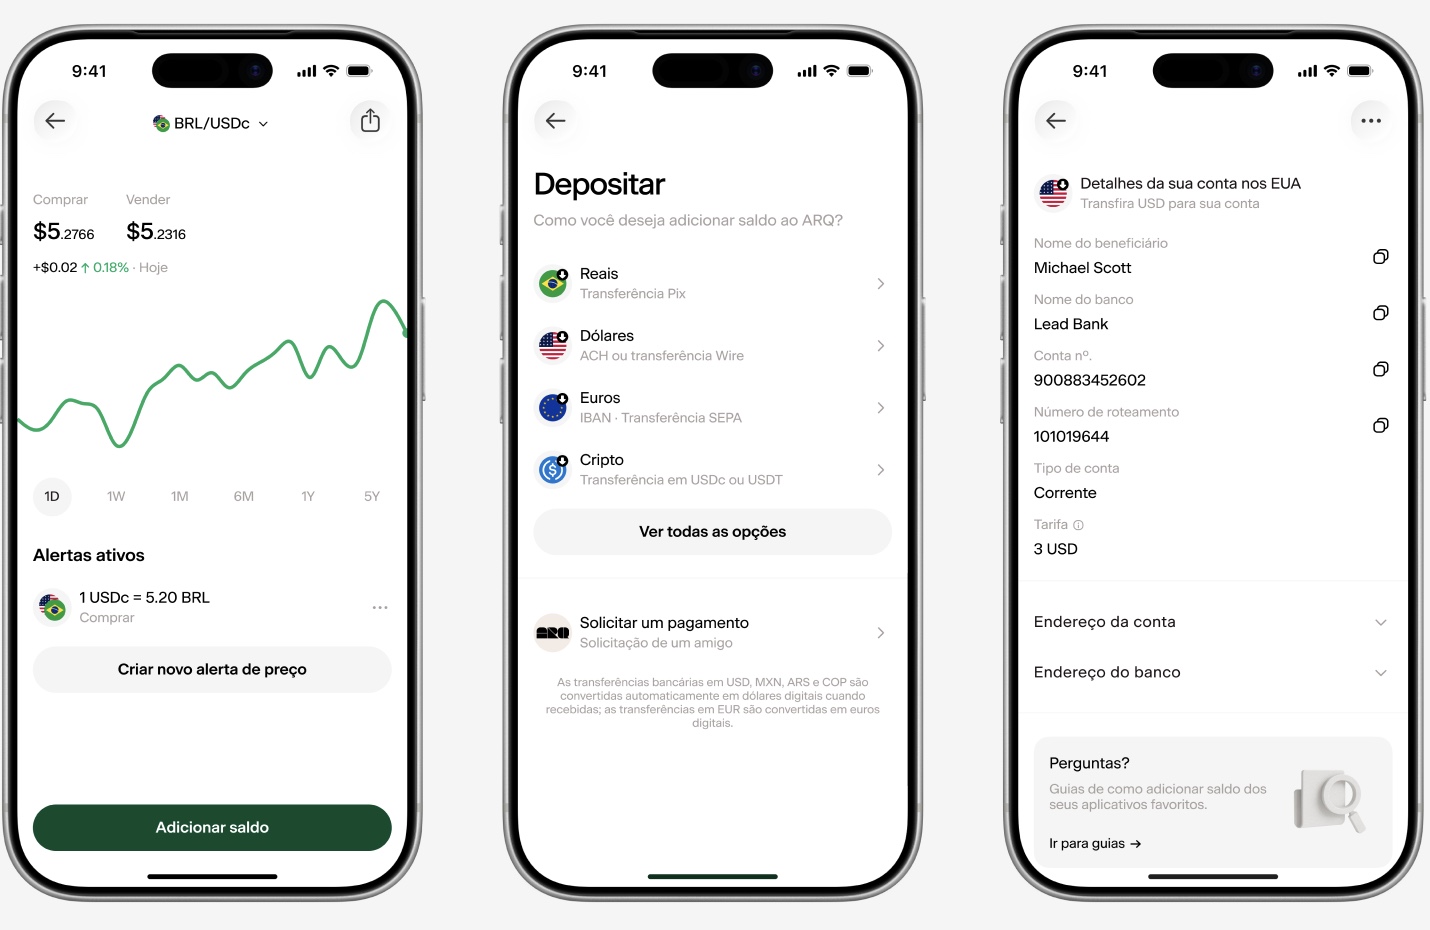
Veja as principais opções disponíveis para brasileiros em 2026:
-
ARQ: 0,5% de custo efetivo total na conversão, suporte a USDc e EURc, cartão global Mastercard sem IOF ou spread oculto ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira.1
-
Wise: custo efetivo total de 4,3% a 5,5%, suporte a EUR (não a EURc), conta remunerada internacional em USD pelo Rende+.1
-
Nomad: custo efetivo total de 4,5% a 5,5%, operação apenas com USD, sem suporte a EUR.1
-
C6 Global: custo efetivo total de 4,25% a 4,4%, suporte a EUR.1
-
Inter Global: custo efetivo total de 4,3% a 4,5%, suporte a EUR.1
-
Avenue: custo efetivo total de 4,0% a 5,45% na conta internacional e de 1,6% a 3,05% na conta de investimento, suporte a EUR.1
Tabela comparativa de custo efetivo total para compras no exterior em 2026
A tabela abaixo resume o custo efetivo total de cada provedor e mostra como o ARQ se posiciona em relação às demais opções.
|
Produto |
Custo efetivo total na conversão1 |
Suporte a moedas ou ativos virtuais estrangeiros |
Rendimento em conta remunerada internacional3 |
|---|---|---|---|
|
ARQ |
0,5% |
USDc e EURc |
Até 4,5% ao ano em USDc conforme o plano |
|
Wise |
4,3% a 5,5% |
EUR (não EURc) |
Conta remunerada internacional em USD pelo Rende+ |
|
Nomad |
4,5% a 5,5% |
Apenas USD |
Não oferece |
|
C6 Global |
4,25% a 4,4% |
EUR |
Não oferece |
|
Inter Global |
EUR |
Não oferece |
|
|
Avenue |
EUR |
Não oferece |
|
|
Bancos tradicionais |
7% a 10% |
Limitado |
Não oferece |
Dados pesquisados em setembro de 2026.
O ARQ tem o menor custo efetivo total da lista. Essa diferença aparece a cada compra no exterior e se acumula ao longo do tempo.
A solução por perfil: qual cartão internacional sem taxa escolher para compras no exterior
A escolha do cartão ideal depende do perfil de uso. Veja como cada opção se encaixa em situações comuns de viagem e consumo internacional.
Viajante que vai à Europa
Quem viaja à Europa precisa de suporte a EURc ou EUR e de custo baixo por transação. O ARQ tem suporte a EURc, ativo virtual lastreado no euro. A Wise tem suporte a EUR, mas não a EURc. Já a Nomad não oferece suporte a euro em nenhuma forma, o que a torna inadequada para destinos europeus.
Para quem gasta valores médios ou altos em viagens, a diferença entre 0,5% e custos acima de 4% gera economia de centenas de reais por viagem.1
Viajante que vai aos EUA
Para destinos nos EUA, o foco está no custo efetivo total e na aceitação do cartão. O cartão global Mastercard do ARQ funciona em qualquer estabelecimento que aceite Mastercard, no exterior e em compras online.2 O usuário deposita reais via Pix e converte para USDc ou dólares digitais com 0,5% de custo efetivo total.1 Em seguida, gasta diretamente do saldo em ativos virtuais lastreados em moeda estrangeira, sem IOF ou spread oculto.
Comprador online e assinante de serviços em dólar digital
Quem paga assinaturas mensais em dólar digital sente o impacto do custo de conversão ao longo do ano. Com o ARQ, o custo efetivo total é de 0,5%.1 O plano Premium oferece cashback de 1% nos primeiros US$ 500 por mês de gasto, e o plano Prestige oferece 2%.
Como mostrado anteriormente, a economia chega a centenas de reais por ano para quem gasta nessa faixa.
O ARQ é a recomendação principal para esses perfis, por reunir conversão a 0,5%, cartão global sem IOF ou spread oculto e conta remunerada em um único app.1,2,3
Viaje com o cartão ARQ com custo efetivo total de 0,5% e sem IOF ou spread oculto.
As desvantagens que ninguém menciona (Wise, Nomad e Inter)
As buscas relacionadas mostram dúvidas frequentes sobre limitações de cada provedor. Abaixo estão alguns pontos que costumam aparecer apenas em análises detalhadas.
-
Wise: custo efetivo total na faixa de 4,3% a 5,5%, sem acesso a investimentos em ações e ETFs e sem suporte a EURc. A conta remunerada internacional é em USD pelo Rende+.1
-
Nomad: custo efetivo total de 4,5% a 5,5% e operação apenas com USD, sem suporte a EUR em nenhuma forma.1
-
Inter Global: custo efetivo total de 4,3% a 4,5% e ausência de conta remunerada internacional.1
-
C6 Global: custo efetivo total de 4,25% a 4,4%, não oferece rendimento em conta remunerada internacional.1
-
Avenue: custo efetivo total de 4% a 5,45%, não oferece rendimento em conta remunerada internacional e cobra comissão por operação em ações, enquanto o ARQ tem zero comissão.1
O ARQ oferece 0,5% de custo efetivo total, suporte a USDc e EURc, investimentos em ações e ETFs americanos sem comissão e conta remunerada com rendimentos de até 4,5% ao ano em USDc e 120% do CDI em reais.1,2,3,4
O que acontece com o dinheiro que sobra na conta
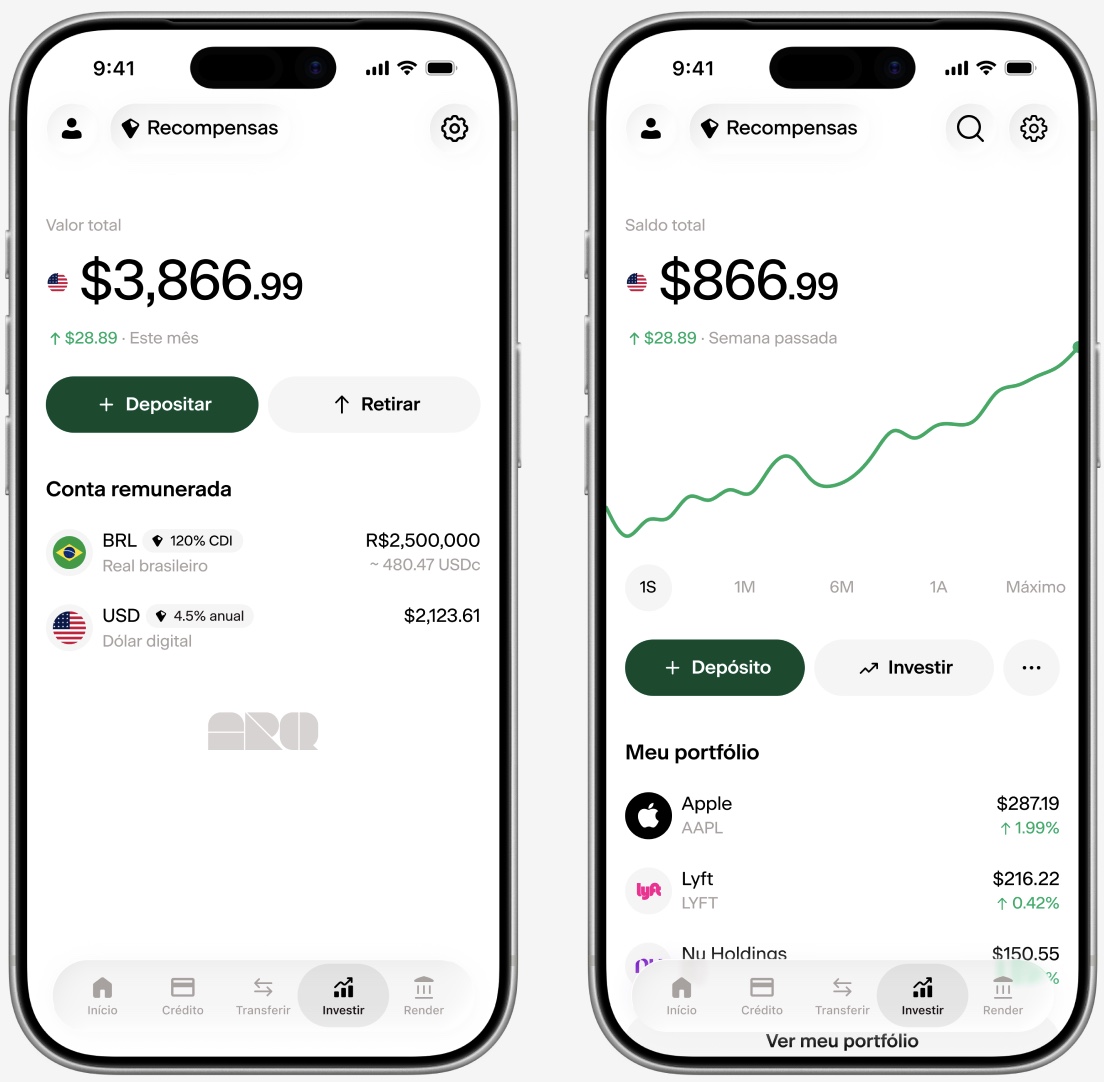
Além do custo de conversão, o rendimento do saldo também afeta o custo real de usar um cartão internacional. Quem deixa saldo parado em conta internacional sem rendimento perde poder de compra ao longo do tempo. No ARQ, o saldo em USDc ou dólares digitais rende conforme o plano escolhido, com liquidez diária:3
-
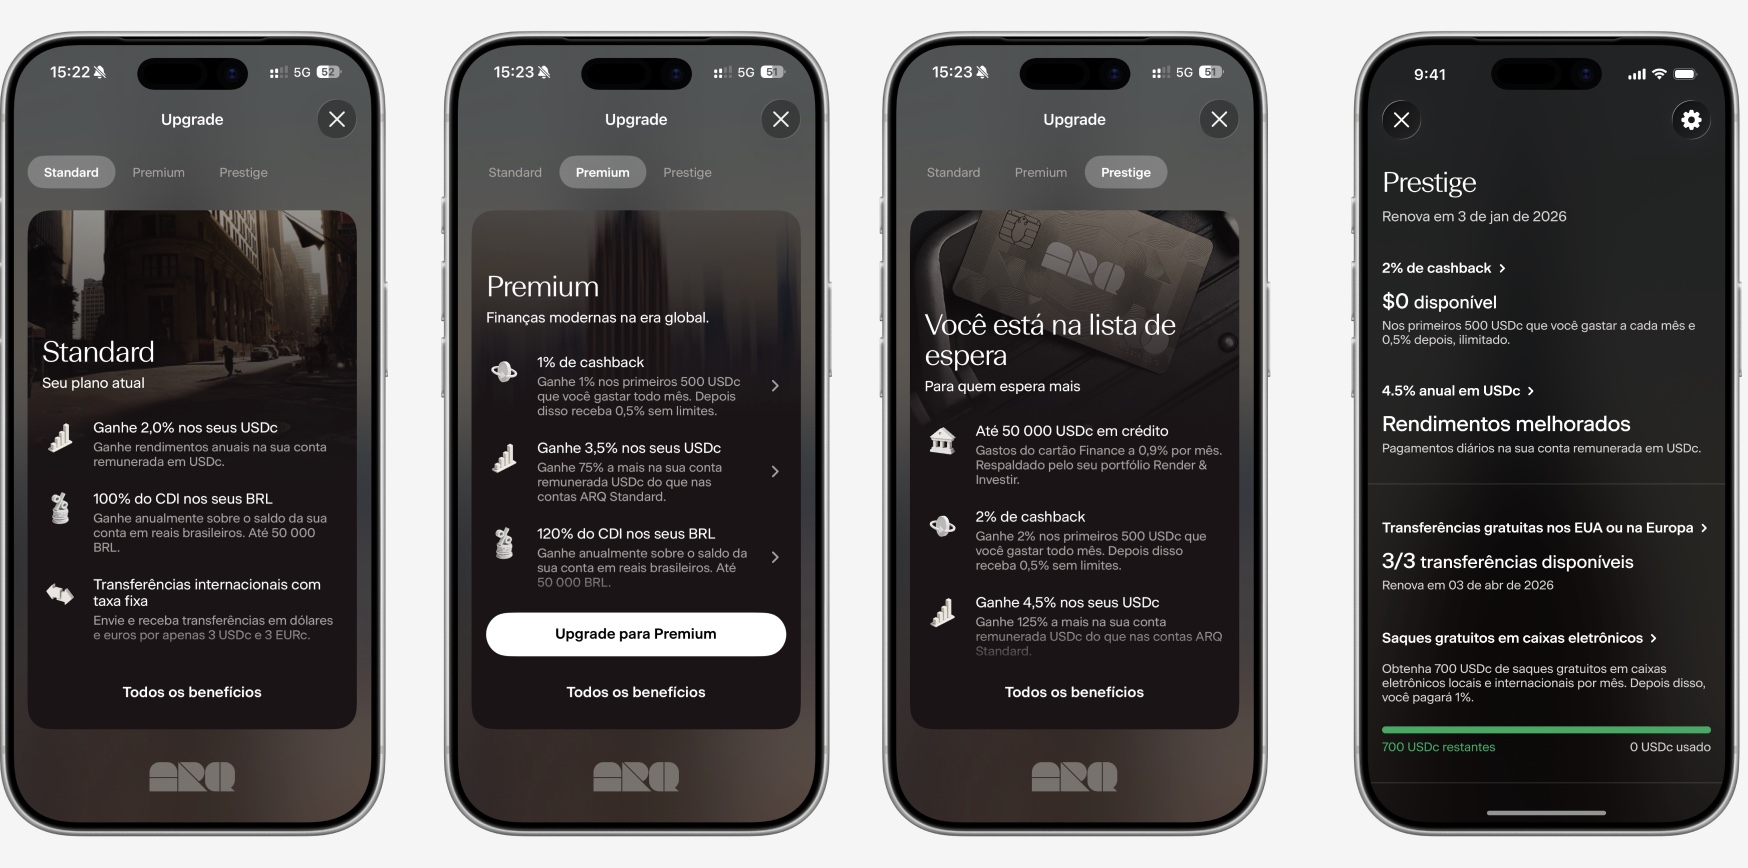
Standard (gratuito): 2% ao ano em USDc, 100% do CDI em reais.
-
Premium (US$ 6,99/mês ou US$ 69,99/ano): 3,5% ao ano em USDc, 120% do CDI em reais.
-
Prestige (US$ 199/ano): 4,5% ao ano em USDc, 120% do CDI em reais.
Entre as opções do mercado, apenas o ARQ e a Wise oferecem rendimento em conta remunerada internacional. A Nomad, o C6 Global, a Avenue e os bancos tradicionais não oferecem essa funcionalidade.3
Rendimentos sujeitos a alterações. Retire o saldo a qualquer momento.
Abra sua conta e comece a render com USDc e EURc. Conheça o ARQ.
Por que o ARQ custa 0,5% de custo efetivo total e o que isso significa na prática1
O ARQ usa infraestrutura de ativos virtuais para viabilizar conversões em tempo real com custo operacional menor. O custo total aparece antes de confirmar a operação, e o usuário sabe exatamente quanto está pagando.
Na prática, o fluxo é simples. O usuário deposita reais via Pix e converte para USDc ou EURc com 0,5% de custo efetivo total.1 Em seguida, gasta com o cartão global Mastercard diretamente do saldo em ativos virtuais lastreados em moeda estrangeira, sem IOF ou spread oculto. O cartão virtual fica disponível imediatamente após o cadastro e é compatível com Apple Pay e Google Pay.2
O cadastro leva menos de 2 minutos, com RG, CNH, RNM ou passaporte e uma selfie. Não é necessário endereço nos EUA, SSN ou ITIN.
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil por meio da Atlas Brasil.
O SIPC oferece proteção de até US$ 500.000 para contas de investimento nos EUA (Wealth). Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.
O ARQ tem seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições devem ser atendidas.
Perguntas frequentes
Qual cartão internacional tem o menor custo efetivo total para compras no exterior?
O ARQ tem custo efetivo total de 0,5% na conversão. Os principais concorrentes ficam entre 4,0% e 10%, como detalhado na tabela comparativa acima.1 Essa diferença aparece a cada compra no exterior e se acumula ao longo do tempo, especialmente para quem viaja com frequência ou paga assinaturas mensais em dólar digital.
O cartão ARQ funciona no Brasil?
Sim. O cartão global Mastercard do ARQ é aceito em qualquer estabelecimento que aceite Mastercard, no Brasil, no exterior e em compras online. O cartão virtual fica disponível imediatamente após o cadastro e pode ser adicionado ao Apple Pay ou Google Pay. O cartão físico pode ser solicitado pelo app do ARQ e é enviado para qualquer endereço no Brasil.2
O ARQ cobra anuidade?
O plano Standard é gratuito. O plano Premium custa US$ 6,99 por mês ou US$ 69,99 por ano. Ele inclui cashback de 1% nos primeiros US$ 500 de gasto mensal, cartão físico gratuito, saques em caixas eletrônicos gratuitos até US$ 500 por mês e rendimento de 3,5% ao ano em USDc. O plano Prestige custa US$ 199 por ano. Ele inclui cashback de 2% nos primeiros US$ 500 de gasto mensal, cartão internacional em metal, rendimento de 4,5% ao ano em USDc e cartão de crédito internacional com limite de até US$ 50.000.2 A conversão de 0,5% de custo efetivo total é igual em todos os planos.1
Quais moedas ou ativos virtuais o ARQ suporta?
O ARQ suporta USDc, que são dólares digitais, e EURc, que são euros digitais. Esses ativos virtuais são lastreados em moeda estrangeira. Isso permite ao usuário converter reais para USDc ou EURc, gastar com o cartão global Mastercard, investir em ações e ETFs americanos e manter saldo remunerado em um único app. A Nomad, por comparação, opera apenas com USD e não oferece suporte a euro em nenhuma forma.1,2,3,4
Quanto tempo leva para abrir a conta?
O processo leva menos de 2 minutos. O usuário baixa o app do ARQ, insere seus dados pessoais, envia foto de RG, CNH, RNM ou passaporte e tira uma selfie. A maioria das contas é aprovada automaticamente em poucos minutos. Não é necessário endereço nos EUA, SSN ou ITIN, apenas documentos brasileiros.
Abra sua conta e comece a render com USDc e EURc. Conheça o ARQ.
Conclusão: sem taxa é marketing, o que decide é o custo efetivo total
O termo sem taxa costuma aparecer em campanhas de marketing. O que define o custo real das compras no exterior é o custo efetivo total da conversão, que muitas vezes não aparece com clareza. O spread de conversão concentra esse custo e cria diferenças relevantes entre 0,5% e valores acima de 4%.1
Para quem busca um cartão internacional para compras no exterior, o ARQ reúne 0,5% de custo efetivo total, cartão global Mastercard sem IOF ou spread oculto, suporte a USDc e EURc, investimentos em ações e ETFs americanos sem comissão e conta remunerada. Tudo isso está disponível em um único app, com cadastro em menos de 2 minutos.1,2,3,4
Abra sua conta e comece a render com USDc e EURc com 0,5% de custo efetivo total. Conheça o ARQ.
1 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
2 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
3 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
4 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.