Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance | Última atualização: 9 de setembro de 2026
Principais lições deste artigo
-
O custo efetivo total (CET) é o indicador correto para identificar o câmbio mais barato, porque inclui spread e encargos e não apenas a cotação anunciada.
-
Em setembro de 2026, bancos tradicionais e casas de câmbio cobram entre 4% e 10% de CET, enquanto fintechs e contas digitais variam de 4% a 5,5%.3
-
O ARQ aplica CET de 0,5% na conversão de reais para USDc ou dólares digitais, até 20 vezes menor que as opções tradicionais, o que gera economia superior a R$ 500 em conversões de R$ 10 mil.3
-
Comparar apenas a cotação sem considerar o spread e os encargos adicionais aumenta o risco de decisões financeiras equivocadas e de custos ocultos.
-
Para converter, enviar, receber, guardar e investir em USDc ou dólares digitais e EURc com CET de 0,5%, conheça o ARQ.3
O que é custo efetivo total (CET) e por que ele define um dólar ou dólar digital mais barato?
O custo efetivo total é o percentual real pago sobre o valor convertido, com inclusão do spread e dos encargos da operação. O spread é a diferença entre o câmbio comercial (PTAX, referência oficial do Banco Central do Brasil) e a cotação que a instituição efetivamente cobra do cliente.
Anúncios de “pagamento sem IOF” muitas vezes embutem spreads elevados. Como o spread se tornou o principal fator de diferenciação de custo em 2026, considerar apenas a cotação anunciada sem avaliar o spread tende a gerar decisões financeiras equivocadas.
Comparativo 2026: onde comprar dólar ou dólar digital mais barato no Brasil?
Os dados a seguir foram pesquisados em setembro de 2026 e organizam as principais categorias de conversão de reais para dólar pelo CET.
Bancos tradicionais
Bancos tradicionais praticam spread médio de 4% a 6% sobre a PTAX, o que resulta em CET de 7% a 10% na conversão de reais para dólar. Os processos são burocráticos e o câmbio é desfavorável para pessoa física, o que torna essas instituições úteis apenas para quem já tem relacionamento consolidado e aceita pagar mais pela conveniência.3
Casas de câmbio físicas e online
Casas de câmbio costumam ter CET entre 4% e 7% para moeda em espécie, com spread de 3% a 6% sobre o câmbio comercial. O dólar turismo em casas de câmbio de São Paulo chegou a R$ 5,24 em maio de 2026, valor bem acima das plataformas digitais. Essas casas atendem quem precisa de dinheiro em espécie, mas raramente representam a opção mais barata.3
Contas digitais e fintechs
Contas digitais como a Nomad, a Wise, C6 Global, Avenue e Inter Global apresentam CET entre 4,0% e 5,5% para conversão de reais para dólar, com variação conforme a instituição e o perfil do cliente. Essas soluções oferecem cartão e, em alguns casos, investimentos, porém o custo de conversão permanece significativamente mais alto que o do ARQ.3
Plataformas com ativos virtuais (ARQ)
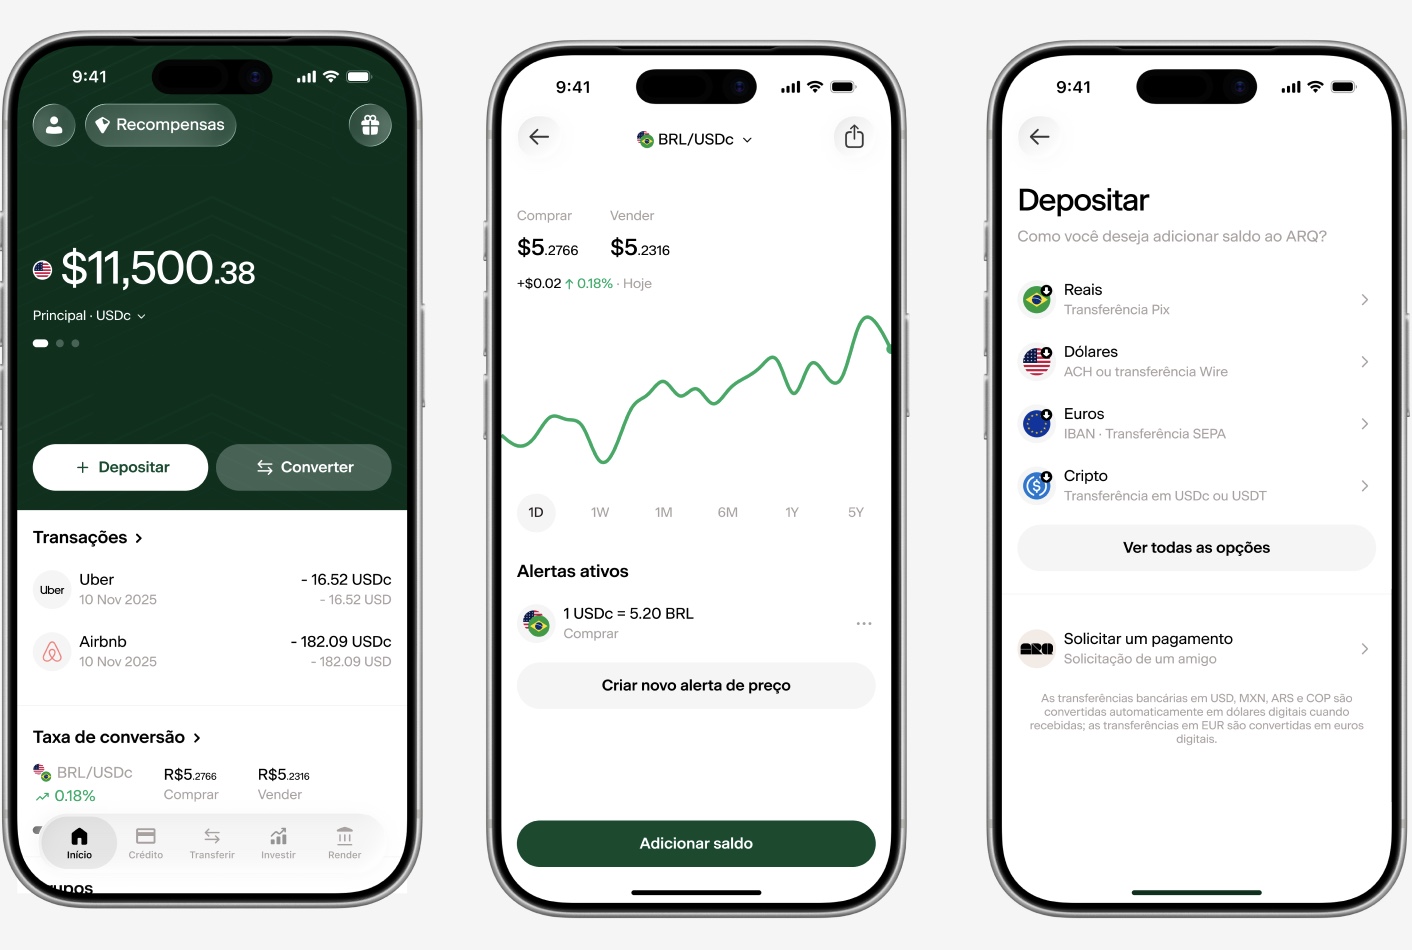
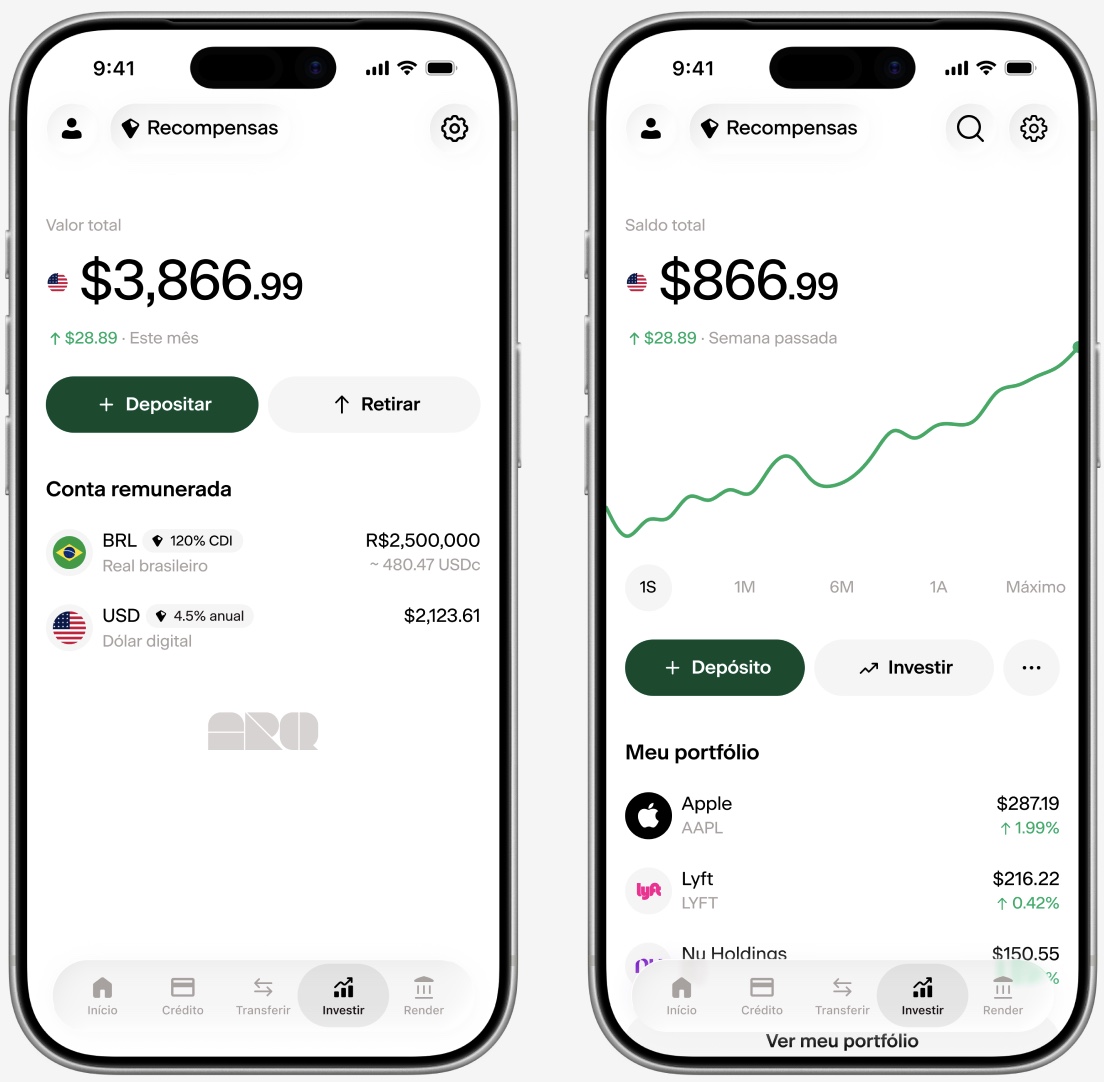
O ARQ aplica CET de 0,5% para conversão de reais para USDc ou dólares digitais, um dos menores percentuais do mercado brasileiro.3 A conta permite gastar o saldo em ativos virtuais lastreados em moeda estrangeira por meio do cartão global Mastercard.4 Ela também oferece rendimentos de até 4,5% ao ano em USDc ou dólares digitais e acesso a ações e ETFs americanos sem comissão.1,2 O app do ARQ exibe o custo total antes da confirmação de cada operação.
Para visualizar a diferença entre todas as categorias lado a lado, a tabela abaixo resume o CET de cada opção em setembro de 2026.
Tabela comparativa: custo efetivo total por categoria
|
Opção |
CET (conversão BRL → moedas ou ativos virtuais estrangeiros)3 |
Observações |
|---|---|---|
|
Bancos tradicionais |
Processos lentos, spreads altos |
|
|
Casas de câmbio |
Uso indicado para dinheiro físico |
|
|
Nomad |
4,5% a 5,5% |
Conta em USD, sem suporte a EURc ou EUR |
|
Wise |
Conta multimoeda com suporte a EUR, sem investimentos em ações |
|
|
C6 Global |
4,25% a 4,4% |
Suporte a EUR, sem rendimento em conta remunerada internacional2 |
|
Avenue |
4,0% a 5,45% |
Suporte a EUR, comissão de US$ 2,50 por trade |
|
Inter Global |
4,3% a 4,5% |
Suporte a EUR, sem rendimento em conta remunerada internacional2 |
|
ARQ |
0,5% |
Conta em USDc ou dólares digitais e EURc, cartão global sem IOF, rendimentos em USDc ou dólares digitais, investimentos sem comissão |
Dados pesquisados em setembro de 2026. Fontes: Banco Central do Brasil, Melhores Destinos e sites oficiais das instituições.
Como calcular o custo real do câmbio na prática
Qualquer consumidor pode calcular o CET de uma operação de conversão com os passos a seguir.
-
Verificar a cotação comercial do dia (PTAX) no site do Banco Central.
-
Comparar com a cotação oferecida pela instituição e calcular o spread percentual.
-
Somar os encargos adicionais da operação.
-
Calcular o percentual total sobre o valor convertido, que corresponde ao CET.
Exemplo numérico: para converter R$ 5.090, valor equivalente a aproximadamente US$ 1.000 com PTAX a R$ 5,09, uma instituição com CET de 9% cobra R$ 458 em encargos. O ARQ, com taxa de conversão padrão de 0,5%, cobraria cerca de R$ 25,45 em uma conversão de R$ 5.090, o que representa economia de mais de R$ 430. O app do ARQ mostra o custo total antes de confirmar a operação e evita surpresas.3
Compare as taxas, simule sua primeira conversão no ARQ e veja a diferença no CET.
Erros comuns que aumentam o custo do câmbio
-
Comprar dólar em bancos tradicionais sem comparar o CET com outras opções.
-
Usar cartão de crédito internacional sem conhecer o spread aplicado, que só aparece na fatura.
-
Acreditar em anúncios de “IOF zero” que embutem spreads de 4% ou mais.3
-
Trocar moeda em aeroportos, onde o spread pode chegar a 15% acima do câmbio comercial.3
-
Deixar de simular o custo total antes de converter, em vez de usar plataformas que exibem o CET antes da confirmação, como o ARQ.
Dólar em espécie vs. cartão global com dólar ou dólar digital: qual compensa mais?
A escolha entre dólar em espécie e cartão global impacta diretamente o custo da viagem. Cartões de crédito tradicionais combinam spread elevado com encargos adicionais, o que resulta em CET de 7% a 10%. Cartões pré-pagos de casas de câmbio têm CET de 4% a 7% e podem cobrar taxas de inatividade que chegam a R$ 60 por mês.3
O cartão global do ARQ permite gastar o saldo em ativos virtuais lastreados em moeda estrangeira, em USDc ou dólares digitais ou EURc, sem IOF e sem spread oculto no momento do gasto.3,4 O custo já foi pago na conversão inicial de 0,5%.3 O cartão é Mastercard, funciona no Brasil e no exterior, e o cartão virtual fica disponível para Apple Pay e Google Pay logo após o cadastro.4
Perguntas frequentes sobre câmbio dólar mais barato
Qual a taxa de câmbio mais barata hoje?
A taxa de câmbio mais vantajosa é a que apresenta menor custo efetivo total (CET), e não apenas a melhor cotação isolada. Em setembro de 2026, o CET do ARQ é de 0,5% para conversão de reais para USDc ou dólares digitais, percentual inferior ao intervalo de 4% a 10% observado nas demais opções. Para calcular o CET de qualquer instituição, é preciso comparar a cotação oferecida com a PTAX do Banco Central e somar os encargos da operação.3
É seguro converter reais em ativos virtuais lastreados em dólar em plataformas digitais?
Converter reais em ativos virtuais lastreados em dólar pode ser seguro quando a plataforma é regulada. O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil. Os ativos em USDc ou dólares digitais são lastreados 1:1 por dólares mantidos em instituições nos EUA. O ARQ conta com seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições devem ser atendidas. O SIPC oferece proteção de até US$ 500.000 para contas de investimento nos EUA (Wealth). Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.
Vale a pena comprar dólar em espécie para viajar?
Comprar dólar em espécie faz sentido apenas para pequenas despesas e emergências. O dólar em espécie costuma ter CET de 4% a 7% em casas de câmbio e ainda envolve risco de perda ou roubo. Para a maior parte dos gastos no exterior, um cartão global com saldo pré-convertido em ativos virtuais lastreados em moeda estrangeira, como o cartão do ARQ, tende a ser mais barato e mais seguro. O custo já foi pago na conversão inicial de 0,5%, e o cartão funciona em qualquer estabelecimento Mastercard no mundo.3,4
Como abrir uma conta no ARQ?
A abertura de conta leva menos de 2 minutos. O usuário precisa baixar o app do ARQ, inserir os dados pessoais, enviar foto de RG, CNH, RNM ou passaporte e tirar uma selfie. A maioria das contas recebe aprovação automática. Não há exigência de endereço nos EUA, SSN ou ITIN. O cartão virtual fica disponível logo após a aprovação.4
Conclusão: o dólar mais barato é o que tem o menor custo total
O câmbio dólar mais barato em 2026 é o que apresenta o menor CET. Como visto ao longo do artigo, o ARQ pratica CET de 0,5%, enquanto alternativas do mercado brasileiro ficam entre 4% e 10%. Em uma conversão de R$ 10.000, a economia em relação a bancos tradicionais supera R$ 500, e em valores maiores a diferença cresce de forma proporcional.3
A transparência faz parte da proposta do ARQ. O app do ARQ exibe o custo efetivo total antes de qualquer operação. Além da conversão, a plataforma oferece conta em USDc ou dólares digitais e EURc, com dólares e euros digitais cuja cotação também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc), cartão global Mastercard com pagamento sem IOF, rendimentos de até 4,5% ao ano em USDc ou dólares digitais e acesso a ações e ETFs americanos sem comissão, tudo em um único app.1,2,3,4
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil.
1 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
2 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
3 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
4 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.