Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance
Principais lições deste artigo
-
O custo total de compras internacionais no cartão inclui IOF, spread cambial e markup da operadora. O spread costuma representar a maior parte desse custo.
-
Para calcular corretamente o IOF, converta primeiro o valor para reais usando a cotação do emissor e aplique a alíquota vigente sobre esse valor convertido.
-
O spread cambial é a diferença entre a PTAX do Banco Central e a cotação efetiva aplicada pelo emissor. Esse custo fica embutido na conversão e não aparece destacado na fatura.
-
Gastar diretamente de saldo em ativos virtuais lastreados em moeda estrangeira elimina IOF e spread no momento do gasto e pode reduzir de forma relevante o custo efetivo total.2
-
O ARQ oferece um cartão global Mastercard que usa USDc ou dólares digitais, com custo efetivo total de 0,5% na conversão inicial, sem IOF ou spread adicional no gasto.1,3
Conheça o ARQ e reduza seus custos em compras internacionais.
Pré-requisitos e conceitos básicos antes de calcular
O cálculo correto começa com algumas informações básicas em mãos.
Antes de iniciar o cálculo, tenha em mãos:
-
A fatura do cartão com o valor da compra em moeda estrangeira e o valor convertido em reais
-
A cotação do câmbio no dia em que a transação foi processada pelo emissor, disponível nas séries históricas do Banco Central do Brasil
-
A alíquota vigente do imposto na data da operação
Três termos ajudam a entender o que compõe o custo total:
-
Imposto sobre operações financeiras: tributo federal que incide sobre operações de câmbio. A tributação sobre operações financeiras segue a legislação vigente.
-
Spread cambial: diferença entre a cotação de mercado, como a PTAX publicada pelo Banco Central, e a cotação que o emissor do cartão aplica na conversão. Esse percentual não aparece destacado na fatura, apenas o valor final em reais.
-
Markup da operadora: taxa adicional que alguns emissores cobram sobre cada transação internacional, em geral como item separado na fatura.
Encargos sobre compras internacionais podem incidir sobre o valor convertido em reais. Em compras internacionais, encargos podem incidir sobre o valor convertido em reais.
Visão geral do processo: a ordem das operações importa
O cálculo do custo total de uma compra internacional segue cinco etapas em sequência. A ordem importa porque o emissor converte primeiro, calcula o imposto depois e o spread entra na cotação.
-
Identificar a alíquota vigente do imposto na data da operação
-
Converter o valor da compra para reais usando a cotação aplicada pelo emissor
-
Aplicar a alíquota do imposto sobre o valor já convertido em reais
-
Identificar e somar o spread cambial
-
Calcular o custo total e comparar entre métodos de pagamento
Como calcular o IOF do cartão de crédito internacional?
O cálculo do imposto usa o valor já convertido em reais como base.
Para calcular o imposto do cartão de crédito internacional, multiplique o valor da compra já convertido em reais pela alíquota vigente em setembro de 2026. A fórmula é: imposto = valor da compra em reais × alíquota vigente.
Passo 1: identifique a alíquota vigente em setembro de 2026
Compras internacionais com cartão seguem a tributação definida na legislação vigente para operações de câmbio. Atos normativos podem atualizar essa tributação ao longo do tempo.
Como a alíquota é definida por ato do Poder Executivo, ela pode ser alterada a qualquer momento. Confirme sempre a alíquota vigente na data da operação consultando a Receita Federal ou o Banco Central do Brasil.
Passo 2: converta o valor da compra para reais
O emissor converte a compra internacional para reais usando a cotação do dia de processamento, com o spread embutido.
A conversão pode ocorrer alguns dias após a data da compra, conforme a política do emissor. A cotação aplicada costuma ser a comercial acrescida do spread do emissor.
Exemplo: uma compra que aparece na fatura como R$ 550 em reais já convertidos é a base sobre a qual o imposto será calculado. O valor em moeda estrangeira não serve como base para o imposto.
Passo 3: aplique a alíquota sobre o valor já convertido em reais
O cálculo do imposto segue uma fórmula simples.
Imposto = valor da compra em reais × alíquota vigente
Exemplo: valor convertido de R$ 550 × alíquota vigente = imposto correspondente.
Passo 4: some o spread cambial
O spread cambial representa a diferença entre a PTAX e a cotação efetiva que o emissor usa na conversão.
Esse custo não aparece como linha separada na fatura, pois fica embutido na cotação em reais.
Para identificar o spread, siga estes passos:
-
Divida o valor em reais lançado na fatura, antes do imposto, pelo valor em moeda estrangeira da compra
-
Compare o resultado com a PTAX do dia da liquidação publicada pelo Banco Central
-
Calcule a diferença percentual entre a cotação do emissor e a PTAX. Esse percentual é o spread do emissor
Bancos tradicionais podem aplicar custos de conversão elevados em compras internacionais, enquanto contas globais podem praticar custos de conversão reduzidos em compras internacionais. O spread cambial costuma ser um fator relevante de custo.
Passo 5: calcule o custo total
O custo total combina valor convertido, spread e imposto em uma única conta.
Custo total = valor em reais (pela cotação comercial) × (1 + spread) × (1 + alíquota do imposto)
Compras internacionais podem ter custos adicionais conforme o spread e os tributos aplicáveis. A diferença de custo entre operadoras decorre principalmente do spread aplicado.
Dica prática: para conferir a cotação usada pelo emissor, acesse as séries históricas do Banco Central e localize a PTAX do dia em que a transação foi processada. Divida o valor em reais da compra, antes do imposto, pelo valor em moeda estrangeira. O resultado é a cotação efetiva aplicada pelo emissor.
Erros comuns:
Aplicar o imposto sobre o valor em moeda estrangeira, em vez de usar o valor já convertido em reais
Esquecer de somar o spread cambial ao calcular o custo total
Assumir que a alíquota é a mesma para todos os tipos de operação
Atenção a requisitos regulatórios: a tributação sobre compras internacionais segue a legislação vigente. Como a alíquota é definida por ato do Poder Executivo, ela pode ser alterada a qualquer momento. Confirme sempre a alíquota vigente antes de calcular.
Compare as taxas e veja a diferença. Conheça o ARQ e simule sua primeira conversão.
O que mais encarece sua fatura além do imposto?
O custo total de uma compra internacional resulta da soma de imposto, spread cambial e markup da operadora.
O imposto é a parte visível, pois aparece como linha separada na fatura de muitos emissores. Já o spread e o markup ficam embutido na cotação ou em tarifas adicionais e não recebem destaque.
O spread cambial é a diferença entre a PTAX, que é a cotação de referência do Banco Central, e a cotação que o emissor aplica na conversão. Bancos tradicionais podem aplicar custos de conversão elevados em compras internacionais. O custo efetivo total tende a ser maior nesses casos.
Compras internacionais podem ter custos adicionais de tributos e spread. O spread costuma representar a maior parcela do custo, acima do imposto.
Para identificar o spread na fatura, siga estes passos:
-
Localize o valor em moeda estrangeira da compra
-
Localize o valor em reais lançado pelo emissor antes do imposto
-
Divida o valor em reais pelo valor em moeda estrangeira para obter o câmbio efetivo aplicado
-
Compare com a PTAX do dia da liquidação e calcule a diferença percentual, que corresponde ao spread
O markup da operadora é uma tarifa adicional que alguns emissores cobram por transação realizada fora do Brasil, independente do imposto. Essa tarifa aparece como item separado na fatura quando existe.
Como reduzir o custo total a quase zero
O spread cambial se tornou o componente do custo total que mais varia entre emissores e que o consumidor consegue influenciar pela escolha do método de pagamento.
Uma alternativa que elimina imposto e spread cambial nas compras consiste em gastar diretamente de saldo em ativos virtuais lastreados em moeda estrangeira. Quando o saldo já está convertido antes da compra, não ocorre nova operação de câmbio no momento do gasto. Por isso, não há imposto nem spread sobre a transação.
O ARQ oferece esse mecanismo por meio de um cartão global Mastercard que permite gastar com o saldo em ativos virtuais lastreados em moeda estrangeira, usando USDc ou dólares digitais.1,2 O custo efetivo total é de 0,5% na conversão inicial, sem imposto ou spread oculto no momento do gasto. A conversão de reais para USDc ou dólares digitais ou EURc acontece uma única vez, com taxa visível antes de confirmar, via depósito por Pix.3
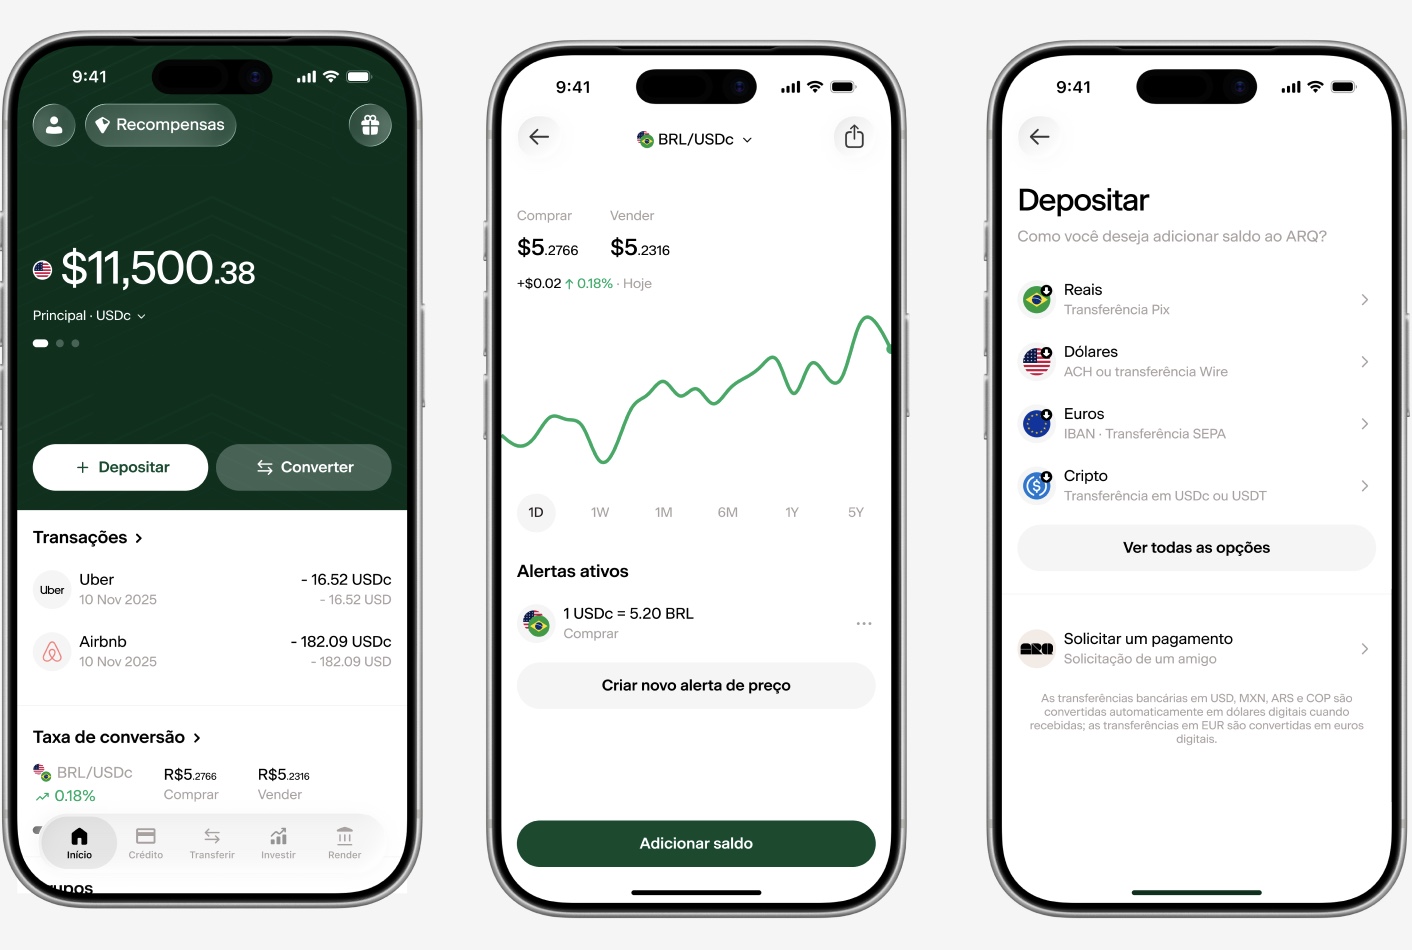
Para colocar esses números em perspectiva, veja como o custo efetivo total se compara entre os principais métodos de pagamento:3
-
Bancos tradicionais: custo efetivo total de 7% a 10% em operações de conversão3
-
Contas globais concorrentes: custo efetivo total de aproximadamente 4% a 5,5%3
-
ARQ: 0,5% na conversão inicial, sem imposto ou spread adicional no gasto3
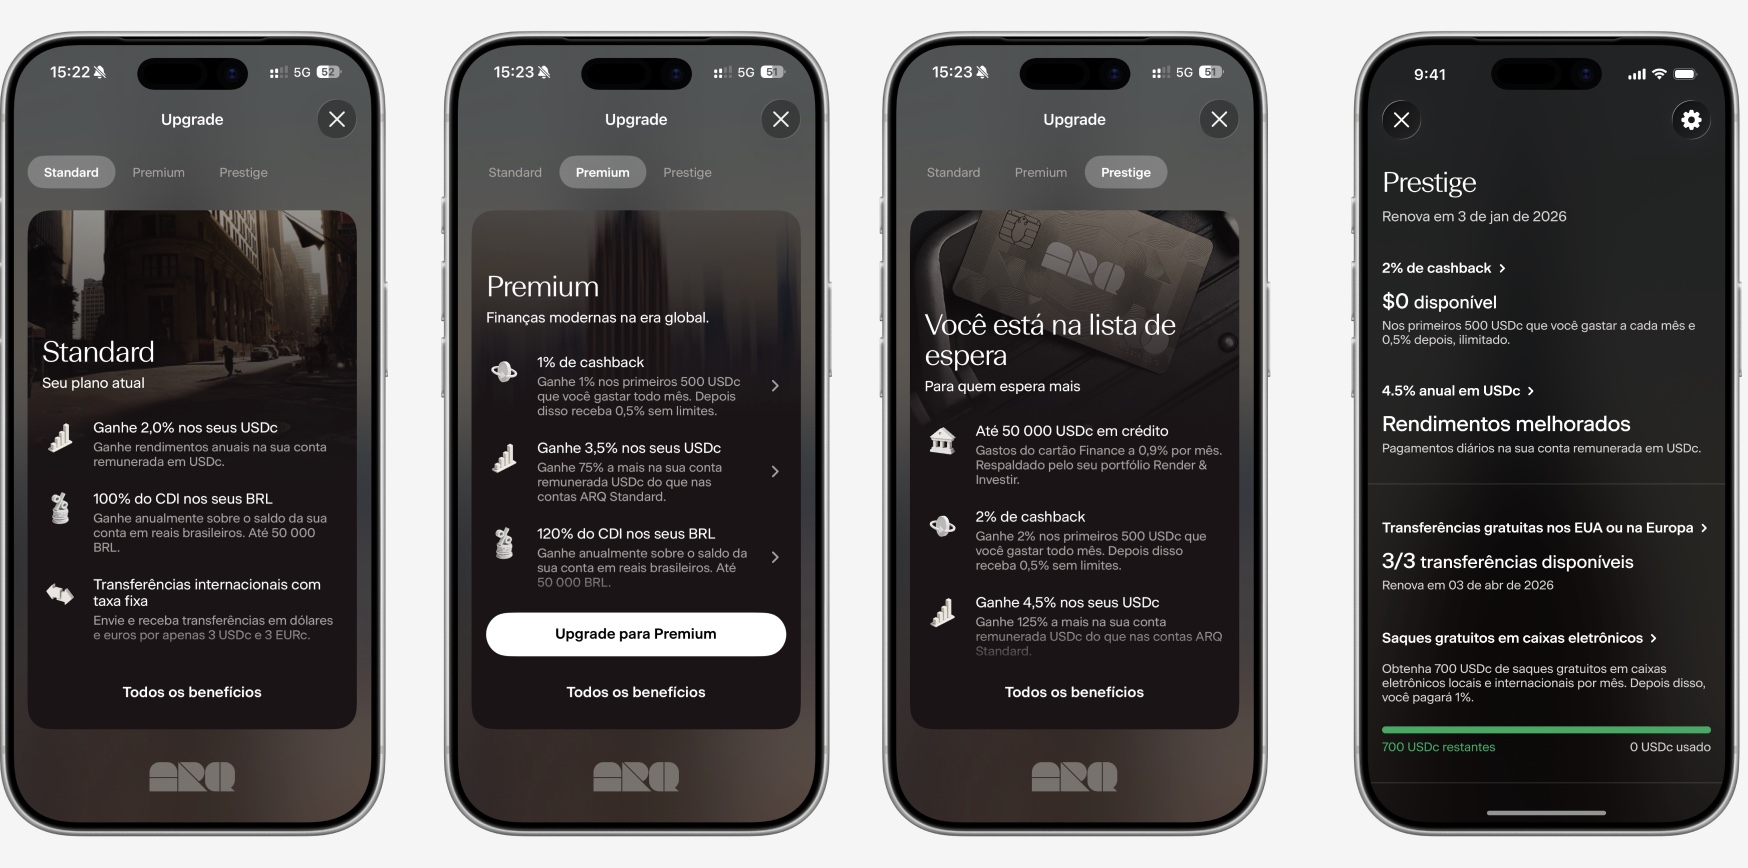
Além da conversão com custo reduzido, o ARQ oferece cashback sobre compras: 1% até US$ 500 por mês de gasto no plano Premium e 2% até US$ 500 por mês no plano Prestige.
Pague suas assinaturas em dólar sem IOF e com cashback. Conheça o cartão global do ARQ.1
Como conferir se o cálculo está correto
Depois de calcular o custo total, use este roteiro para verificar se os valores da fatura batem com o esperado.
-
Anote o valor em moeda estrangeira da compra
-
Anote o valor convertido em reais antes do imposto
-
Calcule o imposto sobre o valor em reais conforme a alíquota vigente. Esse é o imposto esperado
-
Compare com a linha de imposto na fatura. Se houver diferença relevante, solicite ao emissor a memória de cálculo com cotação usada, data do processamento e base de incidência
-
Divida o valor em reais, antes do imposto, pelo valor em moeda estrangeira e compare com a PTAX do dia da liquidação. A diferença é o spread
Alguns indicadores ajudam a monitorar se o custo está dentro do esperado:
-
Custo total da operação como percentual do valor base, somando imposto e spread
-
Diferença entre a PTAX do dia e a cotação efetiva aplicada pelo emissor
-
Presença de linha de imposto e de markup separados na fatura
Dicas avançadas e variações do processo
Automatizar o cálculo em planilha facilita a comparação entre emissores.
Para automatizar o cálculo em planilha, crie três colunas: valor em moeda estrangeira, cotação aplicada pelo emissor e alíquota do imposto. A fórmula do custo total é: = valor_estrangeiro × cotação_emissor × (1 + alíquota_imposto). Adicione uma coluna com a PTAX do dia para calcular o spread automaticamente.
Para comparar o custo total entre cartões diferentes, use sempre o mesmo valor de compra hipotético e a mesma cotação de referência. Varie apenas o spread declarado por cada emissor e some o imposto. O resultado mostra o custo efetivo total de cada opção na mesma base.
Para acompanhar variações de alíquota, configure um alerta para o Diário Oficial da União com o termo “Decreto”. Alterações na legislação tributária são publicadas oficialmente antes de entrar em vigor.
Algumas fontes ajudam na consulta periódica:
-
Receita Federal, para alíquotas vigentes e legislação do IOF
-
Banco Central do Brasil, para PTAX e séries históricas de câmbio
-
Diário Oficial da União, para publicação de decretos
Perguntas frequentes
Qual a taxa de uso do cartão de crédito no exterior?
A taxa total de uso do cartão de crédito no exterior inclui o imposto sobre operações de câmbio, o spread cambial do emissor e, em alguns casos, um markup adicional por transação internacional. O imposto segue a mesma alíquota para todos os emissores. O spread varia conforme o emissor. O custo efetivo total pode variar de aproximadamente 4% a mais de 10%, dependendo do emissor escolhido.3
O IOF no cartão de débito internacional é diferente do crédito?
Compras internacionais com cartão seguem a mesma lógica de tributação na legislação vigente. A diferença entre as modalidades está no momento da cobrança. O momento de incidência de tributos pode variar conforme a modalidade do cartão.
O IOF incide sobre o valor em dólar ou em reais?
Encargos sobre compras internacionais podem ser calculados sobre o valor convertido pelo emissor. A sequência correta é: o emissor converte o valor da compra para reais usando a cotação do dia do processamento, com o spread embutido, e o imposto é calculado sobre esse valor em reais resultante. Aplicar o imposto sobre o valor em moeda estrangeira gera um resultado incorreto.
Converta e invista em USDc e EURc com 0,5% de custo. Conheça o ARQ.
Conclusão: o cálculo que muda a decisão
Calcular o imposto de uma compra internacional é o primeiro passo. O segundo passo, que realmente muda a decisão, é calcular o custo total, somando imposto, spread cambial e markup da operadora. Como a tributação se aplica a todas as modalidades de cartão, o spread se tornou o componente que varia entre emissores e que o consumidor consegue controlar pela escolha do método de pagamento.
Como visto, gastar diretamente de saldo em ativos virtuais lastreados em moeda estrangeira elimina o imposto e o spread no momento do gasto. O ARQ oferece esse mecanismo com 0,5% de custo efetivo total na conversão inicial, em nível bem abaixo do custo de bancos tradicionais.3
As alíquotas do imposto são definidas por ato do Poder Executivo e podem ser alteradas a qualquer momento. Revise periodicamente as alíquotas vigentes, o spread do seu emissor e o custo efetivo total do seu método de pagamento atual.
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil.
O ARQ tem seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições devem ser atendidas.
O SIPC é uma proteção de até US$ 500.000 para contas de investimento nos EUA (Wealth). Não se aplica à conta remunerada e aos investimentos no Brasil.
1 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
2 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
3 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.