Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance
Principais lições deste artigo
-
O custo efetivo total de uma remessa internacional soma tarifa, spread e encargos, e não apenas a tarifa anunciada.
-
Comparar o valor líquido que o destinatário recebe é o critério que permite avaliar opções de forma justa.
-
Instituições reguladas pelo Banco Central do Brasil tendem a oferecer mais segurança e transparência nas operações cambiais.
-
Manter saldo em ativos virtuais lastreados em moeda estrangeira evita conversões desnecessárias e pode gerar rendimentos adicionais.
O problema: por que a tarifa anunciada não é o custo do seu envio
O custo real de um envio internacional soma três componentes: a tarifa fixa cobrada pela operação, o spread embutido na cotação e os demais encargos. A maioria dos brasileiros compara apenas a tarifa e ignora o spread, que costuma ser o maior componente do custo, pois cresce proporcionalmente ao valor enviado.
O spread cambial é a diferença entre a cotação de mercado e a cotação efetivamente praticada pelo provedor. Um provedor pode anunciar “sem tarifa” e ainda assim sair mais caro, porque embute o custo em uma cotação pior. Campanhas de “custo zero” criam a sensação de economia e escondem o spread.
A comparação correta considera o valor líquido recebido. O ideal é simular o mesmo envio em cada opção e verificar quanto chega ao destinatário. Veja o impacto em números:
Para um envio de R$ 5.000, um banco tradicional com spread de 5,66% e tarifa de R$ 30 chega a um custo efetivo total de 7,36%. O destinatário recebe cerca de US$ 926 (cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital/USDc). Com custo efetivo total de 0,5%, como o do ARQ, o custo total da operação cai para R$ 25, e o destinatário recebe significativamente mais.4 Essa diferença de custo muda o que você pode fazer com o dinheiro e abre espaço para uma estratégia de dólar.
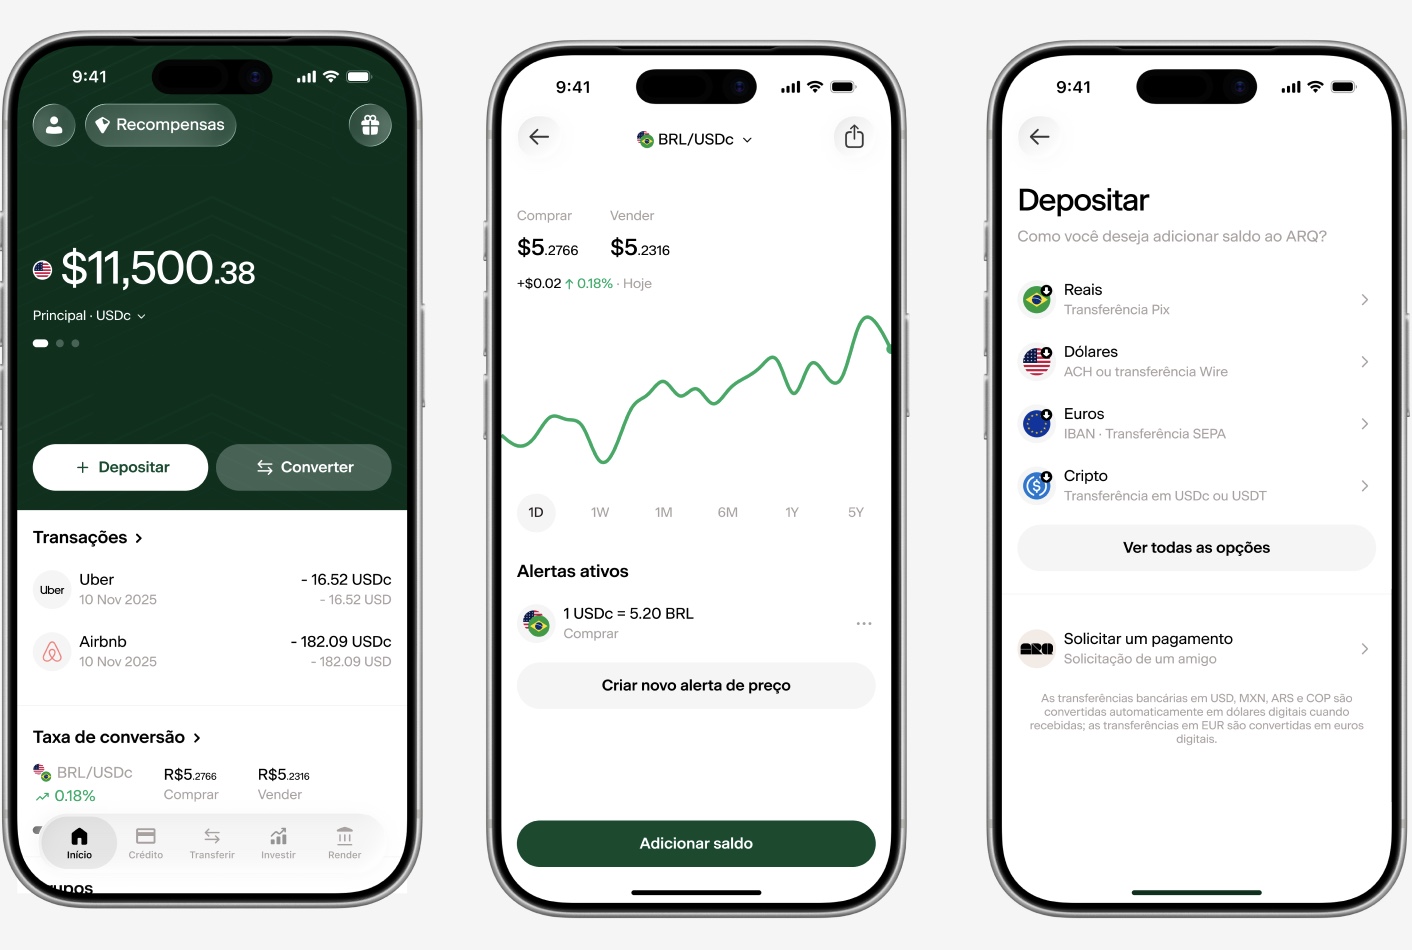
Simule o custo efetivo total do seu próximo envio no ARQ.
A solução: como calcular o custo efetivo total de uma remessa internacional
Calcular o custo efetivo total permite comparar qualquer opção, seja um banco, uma fintech ou uma plataforma digital, na mesma régua. O custo percentual total de uma remessa é obtido ao dividir o custo total pelo valor enviado. Esse cálculo separa tarifa e spread e evita confusão.
-
Definir o valor a enviar e o país de destino. O valor determina o peso do spread. O destino determina a rota e os eventuais custos de instituições intermediárias.
-
Simular o valor líquido que o destinatário recebe em cada opção. A comparação deve considerar o que chega no outro lado. Solicite a cada instituição o valor total debitado para liquidar exatamente o mesmo valor em moeda estrangeira no destino.
-
Verificar se a instituição exerce atividades reguladas pelo Banco Central do Brasil. A consulta pode ser feita na lista pública de instituições autorizadas do Banco Central e leva poucos minutos.
-
Checar o custo total da operação antes de confirmar. O custo efetivo total precisa estar visível antes da confirmação, e não apenas na fatura, semanas depois.
O critério central é o custo efetivo total e o valor líquido recebido, e não a tarifa isolada.
Veja como a mesma taxa de 0,5% do ARQ se aplica na prática.4
Comparação aplicada: bancos tradicionais, Wise, Western Union, Remessa Online, Nomad e ARQ
A tabela abaixo mostra que a diferença de custo entre os provedores pode chegar a 20 vezes. Enquanto o ARQ cobra 0,5% de custo efetivo total, bancos tradicionais chegam a 10%.4
|
Provedor |
Custo de conversão para moedas ou ativos virtuais estrangeiros4 |
Suporte a EURc ou EUR |
Rendimento em conta remunerada internacional2 |
|---|---|---|---|
|
ARQ |
Sim (EURc) |
Até 4,5% ao ano em USDc |
|
|
Wise |
4,3% a 5,5% |
Sim (EUR) |
Sim (USD, via Rende+) |
|
Nomad |
4,5% a 5,5% |
Não (apenas USD) |
Não |
|
C6 |
4,25% a 4,4% |
Sim (EUR) |
Não |
|
Avenue |
4,0% a 5,45% |
Sim (EUR) |
Não |
|
Bancos tradicionais |
7% a 10% |
Limitado |
Não |
|
Taxas embutidas no câmbio (variável) |
Sim (EUR) |
Não |
|
|
Remessa Online |
Variável (spread embutido) |
Sim (EUR) |
Não |
Dados pesquisados em setembro de 2026.
Como a tabela mostra, o custo efetivo total do ARQ pode ser até 20 vezes menor do que o de concorrentes, em casos extremos de 0,5% contra 10%.4
Qual o melhor provedor para envio internacional?
Bancos tradicionais costumam cobrar de 7% a 10% de custo efetivo total, com processos lentos e burocráticos, desenhados para transações pontuais de maior valor. Em junho de 2026, o custo total de um envio de US$ 10 mil para os Estados Unidos variou de 3,94% a 7,46% entre 22 instituições, segundo o Ranking do VET do Banco Central4. Essa diferença veio de spread e tarifas, e não de encargos fixos.
O critério de decisão deve considerar o custo efetivo total e a transparência da taxa antes de confirmar. O ARQ mostra o custo total da operação antes da confirmação, aceita depósito via Pix e realiza a conversão de reais para USDc e EURc com a mesma taxa de 0,5% já citada, sem spread oculto.4
Compare você mesmo as condições do ARQ.
É seguro fazer remessa internacional? Como verificar?
A segurança de uma remessa internacional começa pela verificação regulatória. Toda operação de câmbio no Brasil precisa passar por uma instituição autorizada pelo Banco Central. A consulta pode ser feita na lista pública de instituições autorizadas do Banco Central do Brasil. Se o provedor não constar nessa lista para a atividade oferecida, atua à margem da regulação cambial brasileira.
Além de checar a autorização, vale analisar quais atividades a instituição está habilitada a exercer, como operações de câmbio, contas em moeda estrangeira ou serviços de pagamento. Também faz sentido avaliar políticas de segregação de recursos, termos de uso e eventuais proteções adicionais para o saldo e para os investimentos.
No caso do ARQ, a empresa não é uma instituição financeira, mas exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil.
O ARQ conta com seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições precisam ser atendidas.
O SIPC oferece proteção de até US$ 500.000 para contas de investimento nos EUA (Wealth). Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.
Envio pontual vs. estratégia de dólar: quando manter saldo em ativos virtuais lastreados em moeda estrangeira
Quem precisa enviar dinheiro uma única vez tem necessidades diferentes de quem quer receber, guardar, gastar e investir em moeda forte. Para esse segundo perfil, converter tudo para reais assim que o dinheiro chega elimina a possibilidade de manter o saldo em ativos virtuais lastreados em moeda estrangeira e faz o usuário pagar o custo de conversão duas vezes.
O ARQ permite receber pagamentos internacionais com informações da conta nos EUA (routing number + account number) e IBAN europeu. O usuário pode manter o saldo em USDc ou EURc, sem conversão forçada. Com o cartão global Mastercard, é possível gastar esse saldo sem IOF ou spread oculto ao usar ativos virtuais lastreados em moeda estrangeira.5 A conversão para reais ocorre apenas quando necessário, com custo efetivo total de 0,3% na conversão para reais.4
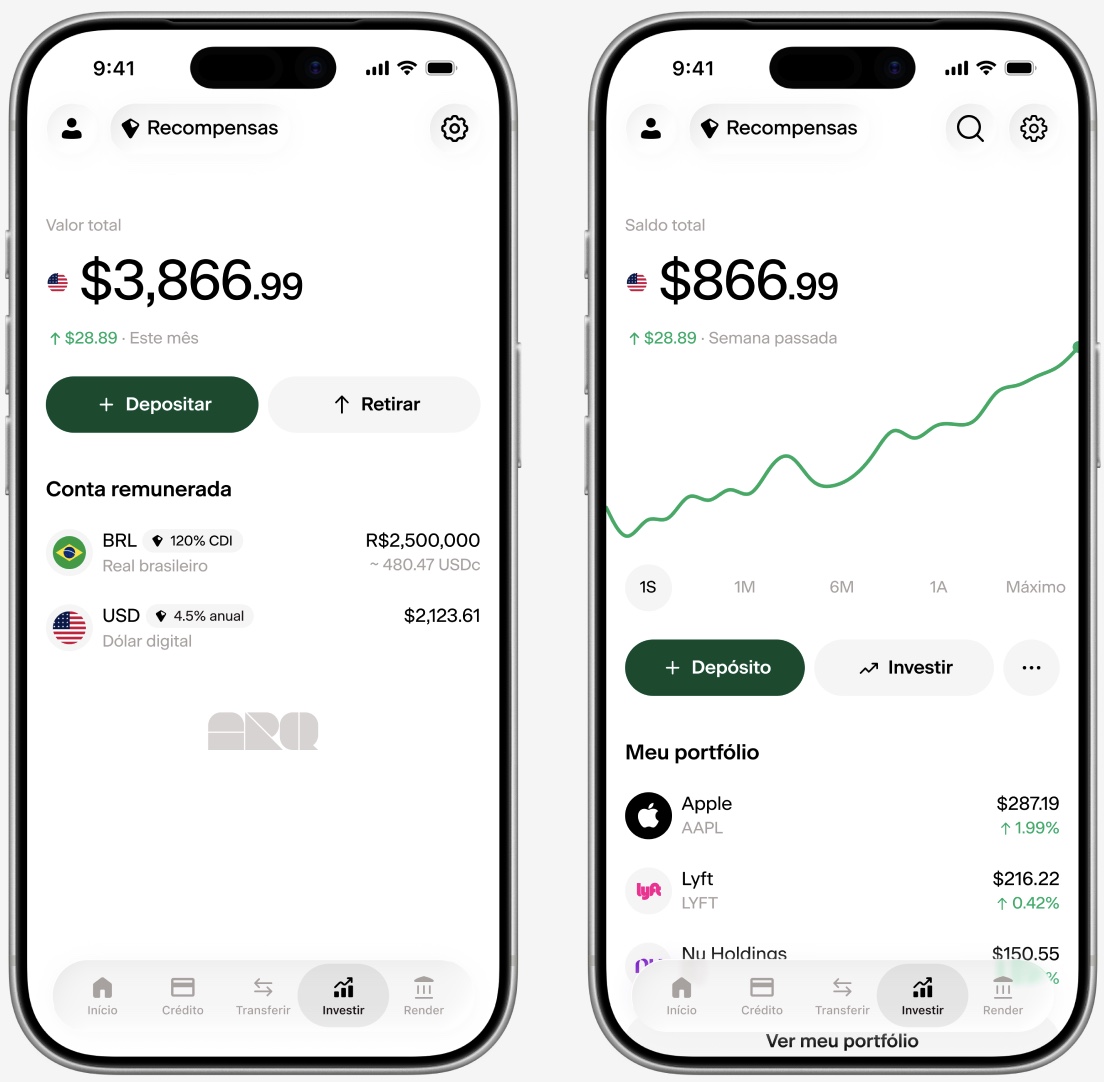
Nos planos Premium e Prestige, o saldo em USDc rende até 4,5% ao ano e o saldo em reais rende até 120% do CDI, com liquidez diária.2,3 Rentabilidade passada não representa rentabilidade futura. Os investimentos em ações e ETFs americanos têm investimento mínimo de US$ 1, zero comissão e liquidação instantânea. Esses recursos ajudam quem quer construir preço médio, diversificar e internacionalizar o patrimônio ao longo do tempo.1
Um estudo do Centro de Estudos em Finanças da FGV, publicado em setembro de 2026, recomenda um piso mínimo de 16% do patrimônio aplicado em ativos no exterior para neutralizar o efeito do câmbio sobre o consumo dos brasileiros. Hoje, apenas 6,3% do patrimônio declarado ao Imposto de Renda pelos brasileiros está no exterior.
Comece agora a converter com 0,5% de custo efetivo total no ARQ.4
Erros comuns que encarecem a remessa internacional
-
Comparar só a tarifa e ignorar o spread. O spread costuma ser o maior custo de uma remessa internacional, pois é um percentual do valor e cresce junto com a remessa.
-
Deixar de simular o valor final que o destinatário recebe. A tarifa anunciada não reflete o custo real. O que importa é quanto chega no outro lado.
-
Tratar campanhas de “custo zero” como prova de economia. Um provedor pode anunciar ausência de tarifa e ainda assim sair mais caro por embutir o custo em uma cotação pior.
-
Não verificar se a instituição exerce atividades reguladas pelo Banco Central do Brasil. A consulta é pública, gratuita e leva poucos minutos no site do Banco Central.
-
Converter todo o valor para reais assim que o dinheiro chega. Quem mantém o saldo em ativos virtuais lastreados em moeda estrangeira evita pagar o custo de conversão duas vezes e ainda pode fazer o saldo render.
Conclusão: o número que o provedor não mostra
A forma mais eficiente de fazer remessa internacional barata e segura é comparar o custo efetivo total e o valor líquido recebido, e não a tarifa anunciada. Na prática, a diferença entre 0,5% e 7% a 10% separa um envio pontual de uma estratégia de dólar.4
O ARQ aplica custo efetivo total de 0,5% na conversão4, mostra a taxa antes da confirmação, permite cadastro em menos de 2 minutos com RG, CNH, RNM ou passaporte e uma selfie, e dispensa endereço nos EUA, SSN ou ITIN. Em um único app, o usuário encontra conversão, cartão global, conta remunerada, investimentos em ações e ETFs americanos e envios internacionais em USDc ou dólares digitais.1,2,3,5
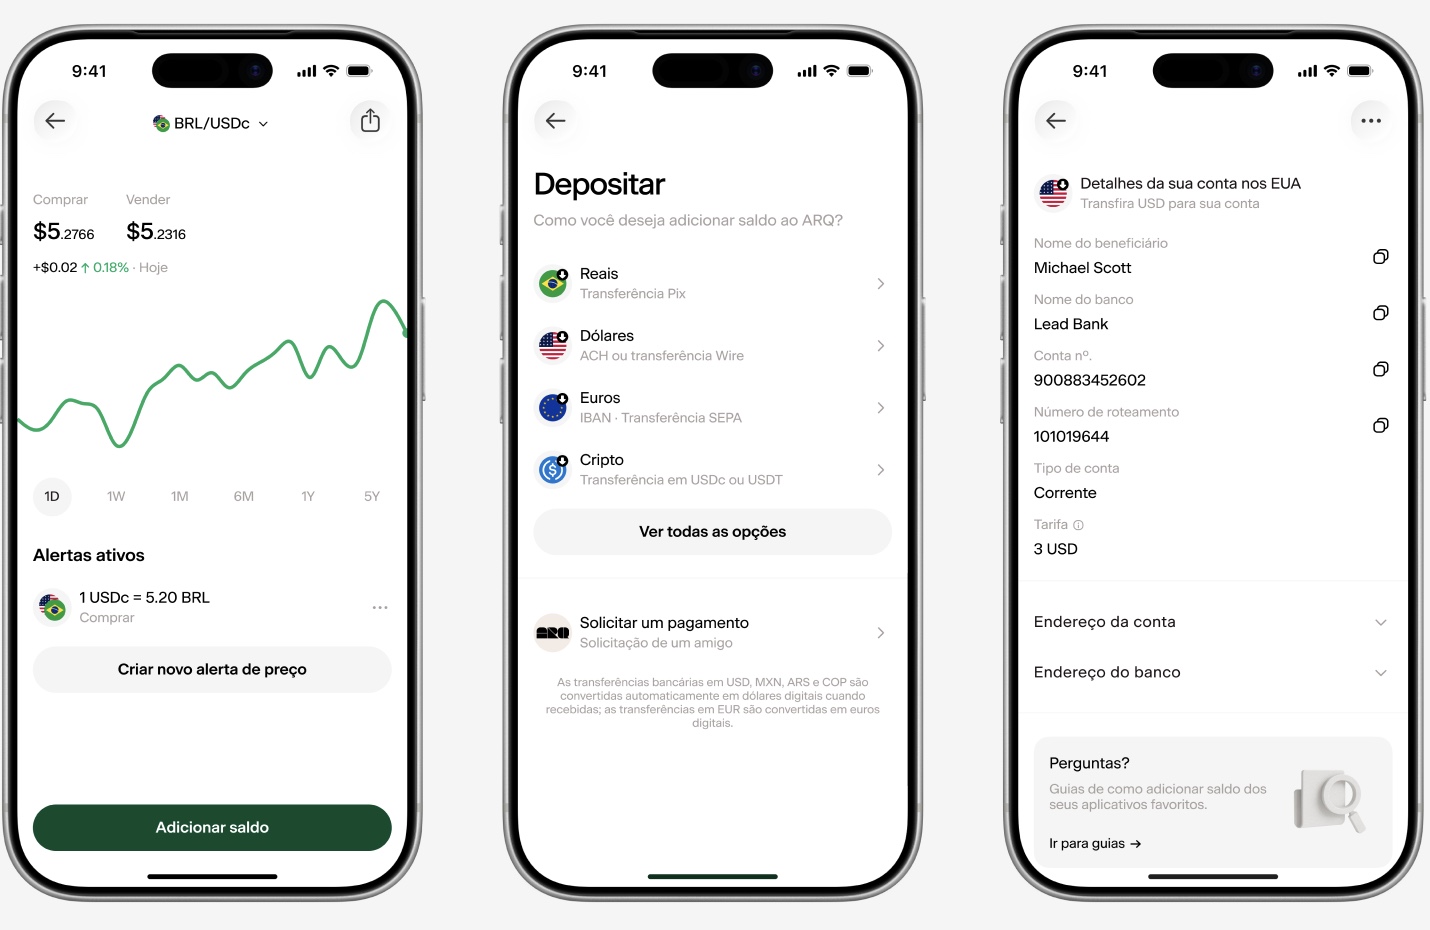
Comece agora a usar USDc ou dólares digitais e EURc no app do ARQ.
Perguntas frequentes
O que é custo efetivo total em uma remessa internacional?
O custo efetivo total soma todos os custos de uma remessa internacional: o spread embutido na cotação, a tarifa fixa da operação e os demais encargos. Esse número permite comparar opções na mesma régua e reduz a distorção de campanhas que anunciam “sem tarifa” enquanto embutem o custo na cotação. A forma correta de calcular é dividir o custo total pelo valor enviado e verificar quanto o destinatário recebe líquido, e não apenas o valor anunciado.
É seguro fazer remessa internacional por plataformas digitais?
Sim, desde que a plataforma exerça atividades reguladas pelo Banco Central do Brasil. A verificação pode ser feita na lista pública de instituições autorizadas do Banco Central, disponível em bcb.gov.br. Plataformas que não constam nessa lista para a atividade oferecida atuam à margem da regulação cambial brasileira. Além da verificação regulatória, vale checar se a plataforma oferece proteções adicionais para o saldo e para os investimentos, como cobertura FDIC para depósitos e SIPC para contas de investimento nos EUA.
Qual é a diferença entre spread cambial e tarifa em uma remessa internacional?
A tarifa é um valor fixo cobrado pela operação, como R$ 30 por envio. O spread cambial é a margem embutida na cotação. Se o câmbio de mercado está em R$ 5,00 e o provedor aplica R$ 5,30, o spread é de 5,66% sobre o valor enviado. Em remessas maiores, o spread domina o custo total, pois cresce proporcionalmente ao valor, enquanto a tarifa fixa representa uma parcela cada vez menor. Comparar apenas a tarifa leva a conclusões equivocadas sobre qual opção é mais econômica.
O que é USDc e por que o ARQ oferece USDc em vez de dólares?
USDc é um ativo virtual lastreado em dólar americano. Cada unidade de USDc corresponde a um dólar mantido em reserva. O ARQ opera com ativos virtuais lastreados em moedas fortes, o que permite conversões em tempo real com custo efetivo total de 0,5%, sem spread oculto.4 O saldo em USDc pode ser usado para gastar com o cartão global Mastercard, enviar pagamentos internacionais, investir em ações e ETFs americanos ou converter para reais quando necessário. O ARQ também oferece EURc, o equivalente em euro digital, e amplia o leque de moedas fortes disponíveis.1,2,3,5
1 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
2 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
3 Rentabilidade passada não é garantia de rentabilidade futura.
4 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
5 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.