Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance
Principais lições deste artigo
-
Não existe cartão 100% isento de IOF para residentes no Brasil. O que importa é o custo efetivo total da conversão.
-
Cartões de bancos tradicionais cobram entre 7% e 10% de custo efetivo total. Contas globais ficam entre 4,25% e 5,5%.3
-
Em uma viagem internacional com gastos de US$ 3.500, a diferença entre o ARQ e bancos tradicionais pode gerar economia superior a R$ 1.200.3
-
Conheça o ARQ e simule sua primeira conversão em EURc ou USDc.
Por que nenhum cartão é 100% isento de IOF?
O custo de uma compra internacional muda conforme o produto usado. Com um cartão de crédito de banco tradicional, a conversão acontece na hora do processamento da fatura, com um spread embutido que raramente aparece discriminado. Com uma conta multimoeda, a conversão ocorre no momento do carregamento do saldo. Com saldo em ativos virtuais lastreados em moeda estrangeira, o custo é pago na conversão inicial e não há cobrança adicional no momento da compra.
A informação parece contraditória entre fontes porque cada emissor divulga o custo de forma diferente. Campanhas de “IOF zero” frequentemente escondem custos embutidos no câmbio. O spread, que é a diferença entre a cotação de referência do Banco Central do Brasil e a cotação efetivamente aplicada pela instituição, pode pesar mais do que o próprio imposto que alegam eliminar. Um produto que anuncia pagamento sem IOF pode, na prática, custar mais do que um produto que cobra IOF mas pratica spread próximo do câmbio de mercado.
O que importa para o viajante é o custo efetivo total da operação. Esse número reúne todos os encargos, como spread, tarifas e impostos, em um único percentual comparável. Esse percentual determina quanto a pessoa paga em reais por cada euro gasto na Europa.
Quanto você realmente paga: comparativo de custo total para uma viagem de 10 dias
O custo efetivo total fica mais claro em um cenário concreto. Considere uma viagem de 10 dias por três países da Europa, França, Itália e Espanha, com orçamento de gastos no cartão para alimentação, transporte local, ingressos e compras pessoais, excluindo passagem e seguro, em torno de €1.000 a €1.450 por pessoa no perfil confortável. Esse valor pode chegar a cerca de €2.000 se a pessoa incluir uma margem de segurança de 15%. Com o euro a aproximadamente R$ 5,95, referência do Banco Central do Brasil em setembro de 2026, o valor base da conversão é de R$ 11.900.
A tabela abaixo mostra o custo de conversão para moedas ou ativos virtuais estrangeiros e o valor final estimado em reais para cada produto:
|
Produto |
Custo efetivo total de conversão3 |
Custo adicional sobre R$ 11.9003 |
Total estimado em reais3 |
|---|---|---|---|
|
Bancos tradicionais |
7% a 10% |
R$ 833 a R$ 1.190 |
R$ 12.733 a R$ 13.090 |
|
Wise |
4,3% a 5,5% |
R$ 512 a R$ 655 |
R$ 12.412 a R$ 12.555 |
|
Nomad |
4,5% a 5,5% |
R$ 536 a R$ 655 |
R$ 12.436 a R$ 12.555 |
|
C6 Global |
4,25% a 4,4% |
R$ 506 a R$ 524 |
R$ 12.406 a R$ 12.424 |
|
Inter Global |
4,3% a 4,5% |
R$ 512 a R$ 536 |
R$ 12.412 a R$ 12.436 |
|
0,5% |
R$ 60 |
R$ 11.960 |
Dados pesquisados em setembro de 2026. Valores estimados com base em custo efetivo total de conversão de cada produto. Câmbio de referência: €1 = R$ 5,95, Banco Central do Brasil, setembro de 2026. O ARQ permite gastar com o saldo em ativos virtuais lastreados em moeda estrangeira, no caso EURc, sem IOF ou spread oculto ao pagar com esse saldo. O custo de 0,5% é pago na conversão inicial.3
Para efeito de comparação adicional, em uma viagem de duas semanas aos Estados Unidos com desembolso estimado de US$ 3.500, a diferença entre a conversão do ARQ e a taxa média de 6% dos bancos tradicionais gera economia de aproximadamente US$ 192,50. Somada à eliminação do IOF em pagamentos, essa economia supera R$ 1.500, considerando a cotação de R$ 5,40 por dólar, cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc). Esse valor representa mais de R$ 1.200 em favor do ARQ. Já em relação às contas globais mais competitivas, que cobram cerca de 4% a 5%, a economia do ARQ em uma conversão de R$ 10 mil pode chegar a R$ 450. Esse valor sobe para mais de R$ 480 quando a comparação é feita com contas que cobram taxas mais altas, entre 5% e 7%.3
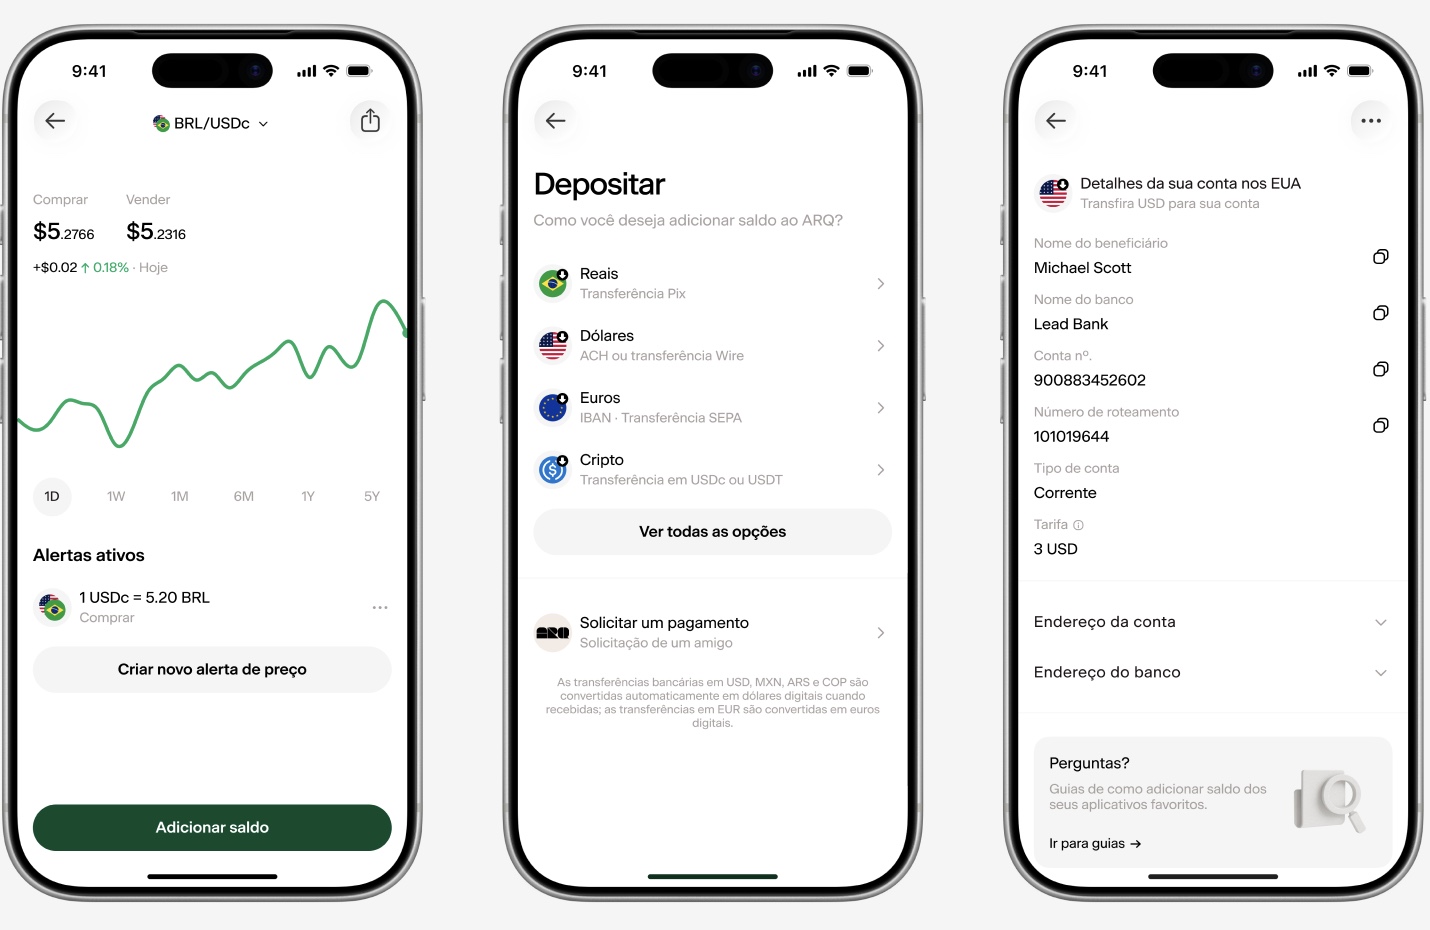
Veja na prática quanto custa converter reais para EURc com o ARQ.
Wise, Nomad, C6 ou Inter: qual escolher para a Europa?
O perfil de viagem orienta a escolha do produto. A tabela abaixo compara critérios objetivos para ajudar nessa decisão.
|
Critério |
ARQ |
Wise |
Nomad |
C6 Global |
Inter Global |
|---|---|---|---|---|---|
|
Custo efetivo total de conversão3 |
0,5% |
4,3% a 5,5% |
4,5% a 5,5% |
4,25% a 4,4% |
4,3% a 4,5% |
|
Suporte a EURc ou EUR |
EURc |
EUR |
Não, apenas USD |
EUR |
EUR |
|
Rendimento em conta remunerada internacional2 |
Até 4,5% ao ano em USDc |
USD pelo Rende+ |
Não oferece |
Não oferece |
Não oferece |
|
Cartão físico e virtual4 |
Sim |
Sim |
Sim |
Sim |
Sim |
|
Pagamento sem IOF ao gastar do saldo |
Sim |
Não, IOF de 3,5% na conversão |
Não, IOF de 3,5% no carregamento |
Não, IOF de 3,5% sobre o valor convertido |
Sem IOF na transação, com IOF de 3,5% no carregamento e 0,38% no resgate |
Dados pesquisados em setembro de 2026.
Para viagem esporádica, o ARQ se destaca pelo custo efetivo total reduzido na conversão para EURc e pela ausência de mensalidade obrigatória no plano Standard. Para viagem frequente, os planos Premium e Prestige adicionam cashback, envios gratuitos e rendimentos maiores sobre o saldo em USDc ou dólares digitais.
Para quem busca rendimento sobre o saldo enquanto não viaja, ARQ e Wise oferecem conta remunerada internacional.2 O ARQ remunera o saldo em USDc ou dólares digitais e a Wise remunera o saldo em USD pelo Rende+, com rendimento atrelado à moeda americana, cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc). Para quem quer investir depois da viagem, o ARQ oferece ações e ETFs americanos sem comissão a partir de US$ 1, integrado ao mesmo app.1
A Nomad opera apenas com USD e não oferece suporte a EUR. Para destinos na zona do euro, essa limitação gera conversão adicional no momento da compra, o que eleva o custo efetivo total.
Simule uma conversão em EURc e compare com contas globais.
O que muda ao pagar com saldo em ativos virtuais lastreados em moeda estrangeira
A conversão antecipada muda a forma como o custo aparece para o viajante. No modelo de conversão antecipada, a pessoa converte reais para EURc antes de embarcar e paga o custo efetivo total nesse momento. Ao usar o cartão no exterior, o saldo em ativos virtuais lastreados em moeda estrangeira já está disponível. Não há IOF nem spread oculto na transação, porque o custo já foi pago na conversão inicial.
No modelo de conversão na hora da compra, comum em cartões de crédito de bancos tradicionais, o custo total só aparece na fatura, semanas depois, com a cotação do dia do processamento e o spread embutido pelo emissor. O viajante só descobre quanto pagou quando recebe o extrato.
Um exemplo numérico ajuda a visualizar essa diferença. Converter R$ 12.700 para EURc pelo ARQ custa R$ 63,50, o que corresponde a 0,5%. Pagar os mesmos €2.000 com cartão de banco tradicional pode gerar entre R$ 889 e R$ 1.270 em encargos sobre o mesmo valor base, sem que o viajante veja esse número antes de confirmar a compra.3
O ARQ é uma conta global com ativos virtuais lastreados em moedas fortes, e não uma conta em moeda forte.
-
Ao pagar com o saldo em ativos virtuais lastreados em moeda estrangeira pelo cartão global ARQ, a taxa de conversão e o custo total aparecem antes de confirmar a operação.
-
O viajante sabe exatamente quanto está pagando antes de converter.
Como o ARQ elimina o problema na origem?
Se a conversão antecipada evita o spread oculto e o IOF na transação, o ARQ aplica esse modelo na prática. Para quem busca um cartão para viagem na Europa com custo previsível, o ARQ reúne elementos que concorrentes oferecem de forma separada:
-
Conversão de reais para EURc com custo efetivo total reduzido, sem IOF ou spread oculto3
-
Cartão global Mastercard que paga com o saldo em ativos virtuais lastreados em moeda estrangeira4
-
Cartão virtual disponível imediatamente após o cadastro para Apple Pay e Google Pay4
-
Taxa de conversão e custo total visíveis antes de confirmar a operação
-
Cadastro em menos de 2 minutos: basta RG/CNH ou RNM/passaporte e selfie. Não é necessário endereço nos EUA, SSN ou ITIN.
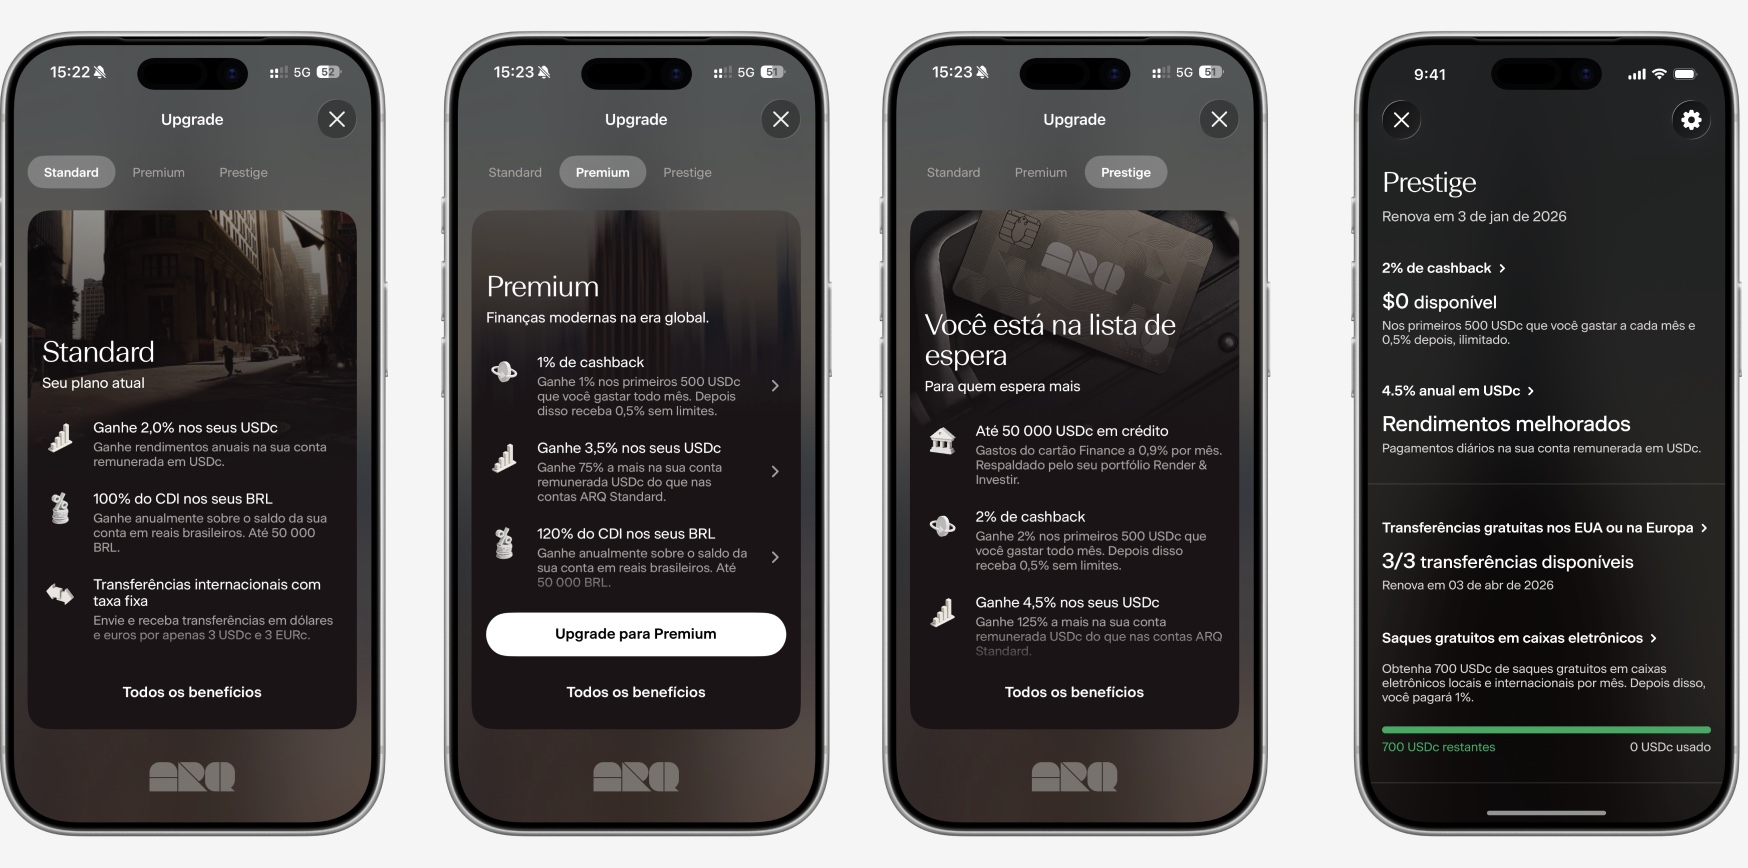
Os planos disponíveis são: Standard, gratuito, Premium, com mensalidade de US$ 6,99 ou anuidade de US$ 69,99, e Prestige, com anuidade de US$ 199 e lista de espera. Em todos eles, a conversão de 0,5% é a mesma.3 O que muda são os benefícios adicionais, como cashback, envios gratuitos e rendimentos maiores sobre o saldo em USDc ou dólares digitais.
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil por meio da Atlas Brasil.
O SIPC oferece proteção de até US$ 500.000 para contas de investimento nos Estados Unidos, na área de Wealth. Essa proteção não se aplica à conta remunerada e aos investimentos no Brasil.
O ARQ conta com seguro FDIC de até US$ 250.000 em depósitos nos Estados Unidos via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições devem ser atendidas.
Abra sua conta do ARQ e teste o cartão global em EURc.
Perguntas frequentes sobre cartões e IOF
Reunimos as dúvidas mais comuns de quem busca um cartão para viagem na Europa com custo total menor.
Qual cartão não paga IOF no exterior?
Nenhum cartão emitido no Brasil elimina completamente o IOF para residentes. O que existe são produtos com custo efetivo total menor, como contas com saldo em ativos virtuais lastreados em moeda estrangeira, que permitem pagamento sem IOF no momento da compra porque o custo já foi pago na conversão inicial. O ARQ é um exemplo. Ao pagar com o saldo em EURc, não há IOF ou spread oculto na transação.4
Existe algum cartão Visa sem IOF?
Não existe cartão Visa sem IOF para residentes no Brasil em compras internacionais. A bandeira do cartão, como Visa ou Mastercard, não determina a incidência do imposto. O que diferencia os produtos é o custo efetivo total de conversão, que inclui spread e demais encargos. Cartões de débito vinculados a contas com saldo em ativos virtuais lastreados em moeda estrangeira permitem pagamento sem IOF no momento da compra, mas o custo aparece na etapa de conversão.
Qual o cartão internacional com menor taxa?
Entre os produtos disponíveis para brasileiros em 2026, o ARQ pratica um dos menores custos efetivos totais de conversão, de 0,5% na conversão de reais para EURc ou USDc. Contas globais como C6 Global, Inter Global, Wise e Nomad ficam entre 4,25% e 5,5%. Bancos tradicionais chegam a 7% a 10%. O cartão global ARQ permite gastar com o saldo em ativos virtuais lastreados em moeda estrangeira sem IOF ou spread oculto no momento da compra.3,4
Qual é melhor, Inter ou Wise?
O perfil de uso define a melhor escolha entre esses dois produtos. A Wise oferece conta multimoeda com suporte a mais de 40 moedas, incluindo EUR, e conta remunerada internacional em USD pelo Rende+, com custo efetivo total de conversão de 4,3% a 5,5%.3 A Global Account do Inter é uma conta digital em dólar americano para clientes correntistas Inter, com depósitos alocados em conta bancária no exterior, sem taxa de abertura ou manutenção, e conversão automática praticada pela Mastercard sem taxas adicionais.
Para viagens à Europa, a Wise oferece mais flexibilidade de moedas. Para quem prioriza o menor custo efetivo total de conversão, o ARQ reduz esse custo para 0,5%, além de oferecer suporte a EURc e conta remunerada em USDc ou dólares digitais.3
O que é EURc e como ele funciona no ARQ?
EURc é um ativo virtual lastreado em euro. Cada unidade de EURc corresponde a um euro mantido em reserva. No ARQ, o viajante converte reais para EURc com custo efetivo total de 0,5% e paga as compras na Europa com o saldo em ativos virtuais lastreados em moeda estrangeira, sem IOF ou spread oculto no momento da transação.3 O EURc do ARQ é um ativo virtual lastreado na moeda, diferente do euro digital proposto pelo Banco Central Europeu.
Veja como usar EURc na prática na sua próxima viagem à Europa.
Conclusão: o melhor cartão para viagem na Europa sem IOF na prática
Cartão 100% isento de IOF para residentes no Brasil não existe. A decisão correta depende do custo efetivo total de cada opção, indicador que muitas vezes não aparece de forma clara em campanhas de “IOF zero” ou “cartão sem IOF”.
Para quem quer um cartão para viagem na Europa com custo previsível, o ARQ se destaca por converter reais para EURc com custo efetivo total reduzido e permitir pagar com o saldo em ativos virtuais lastreados em moeda estrangeira, sem IOF ou spread oculto. Como mostrado no comparativo, a economia em uma viagem internacional pode superar R$ 1.200 em favor do ARQ, dependendo do destino e do valor convertido, inclusive quando a pessoa converte valores em USDc ou dólares digitais.3
1 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
2 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
3 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
4 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.