Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance
Principais lições deste artigo
-
O custo efetivo total (CET) é a métrica central para comparar cartões internacionais, pois inclui spread de câmbio e encargos.
-
Cartões tradicionais podem chegar a 10% de CET, enquanto Wise e Nomad ficam entre 4,3% e 5,5%.4
-
O ARQ oferece um dos menores CET do mercado, com 0,5% na conversão e cartão global Mastercard sem IOF.1,4
-
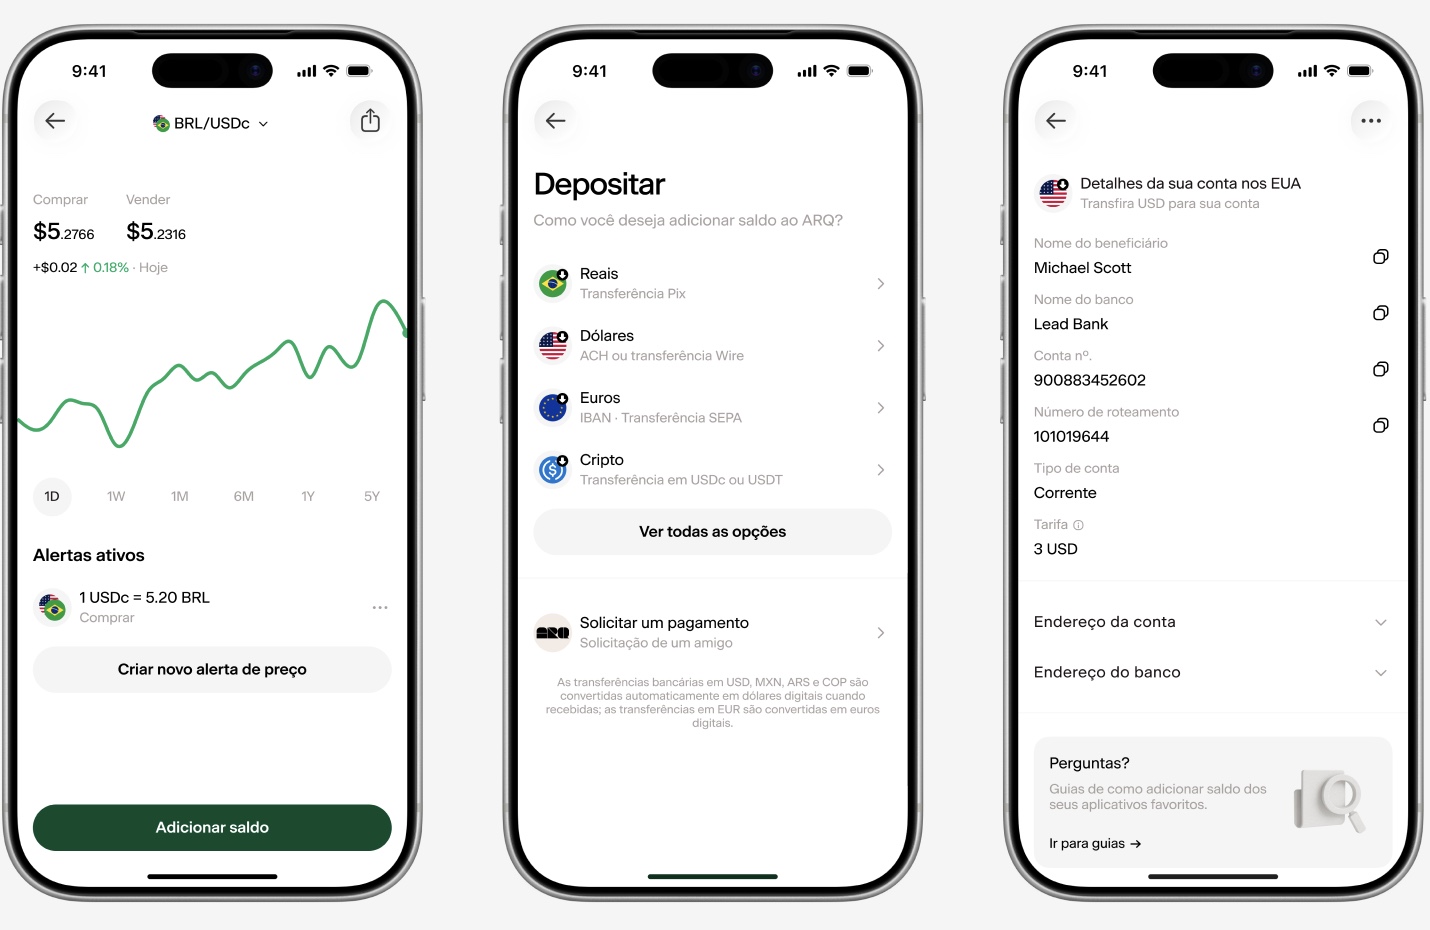
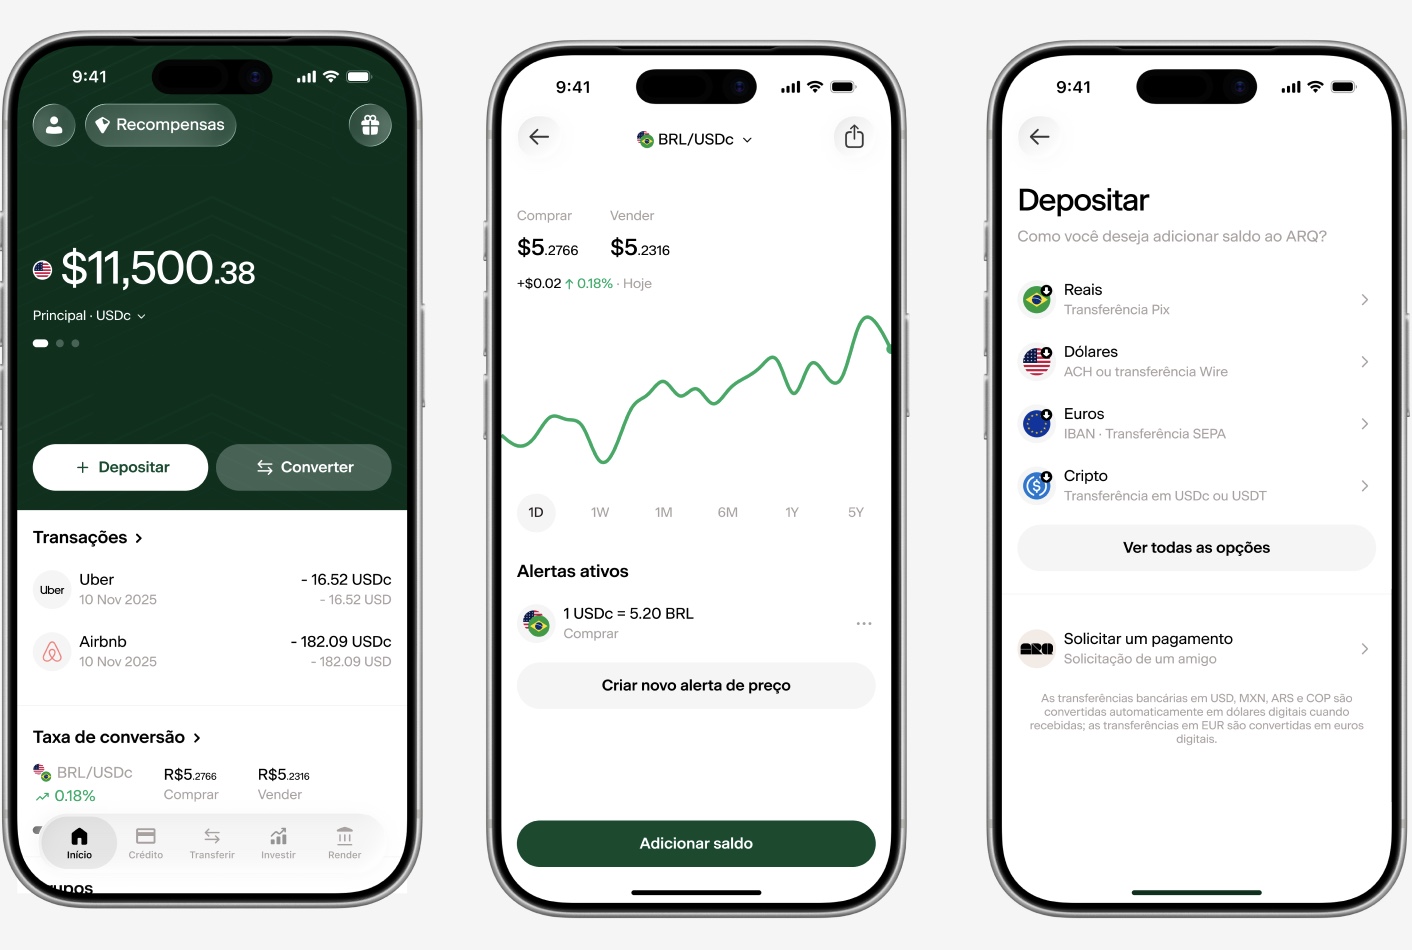
Para emitir o cartão global do ARQ, basta baixar o app do ARQ, enviar RG, CNH, RNM ou passaporte e uma selfie.1 O cadastro é automático e leva menos de 2 minutos.
-
Abra sua conta do ARQ e comece a converter, enviar, receber, guardar e investir em USDc e EURc com 0,5% de custo efetivo total: abra sua conta no ARQ.4
Pré-requisitos e conceitos básicos
Escolher um cartão moeda digital sem IOF exige entender dois conceitos centrais:
-
Cartão sem IOF: cartão que permite pagamento sem IOF em compras internacionais, geralmente por operar com ativos virtuais lastreados em moeda estrangeira, fora do fluxo tradicional de conversão de câmbio.
-
Custo efetivo total (CET): soma de todos os custos de uma operação, como spread, encargos e taxas, expressa como percentual sobre o valor convertido. Esse é o número que orienta a comparação.
Para abrir uma conta do ARQ, a pessoa precisa de RG, CNH, RNM ou passaporte e de uma selfie. O cadastro leva menos de 2 minutos e não exige endereço nos EUA, SSN ou ITIN.
Atenção a requisitos regulatórios: o ARQ opera com ativos virtuais (USDc e EURc) regulados pelo Banco Central do Brasil. O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil.
Visão geral do processo: comparativo de custo efetivo total
A tabela abaixo compara o custo efetivo total de conversão, que soma spread e encargos, entre as principais alternativas disponíveis para brasileiros em julho de 2026:
|
Provedor |
Custo efetivo total (conversão BRL → moeda ou ativo estrangeiro)4 |
Suporte a EURc ou EUR |
Cartão sem IOF |
Rendimento em conta remunerada internacional |
|---|---|---|---|---|
|
ARQ |
0,5% |
Sim (EURc) |
Sim |
Até 4,5% a.a. em USDc |
|
Wise |
4,3–5,5% |
Sim (EUR) |
Não |
Sim (USD, via Rende+) |
|
Nomad |
4,5–5,5% |
Não |
Não |
Não |
|
C6 Global |
Sim (EUR) |
Não |
Não |
|
|
Avenue |
4,0–5,45% (conta internacional) / 1,6–3,05% (conta investimento) |
Sim (EUR) |
Não |
Não |
|
OKX |
Spread variável (sem IOF) |
Não informado |
Sim |
Não informado |
|
Binance |
Spread variável (sem IOF) |
Não informado |
Sim |
Não informado |
|
Bancos tradicionais |
Limitado |
Não |
Não |
Dados pesquisados em julho de 2026.
Dica prática: comparar cartões apenas pela ausência de IOF pode gerar erro de avaliação. O spread embutido na conversão muitas vezes supera o encargo que o cartão afirma eliminar. Calcule sempre o custo efetivo total.
Comece a converter com 0,5% de custo efetivo total em USDc e EURc. Conheça o ARQ.4
Tutorial passo a passo para emitir o cartão do ARQ
ARQ (4 etapas)
-
Baixar o app do ARQ e tocar em “criar conta”. Informar nome, e-mail e CPF.
-
Enviar documentos, com foto de RG, CNH, RNM ou passaporte e uma selfie. A aprovação é automática e leva menos de 2 minutos.
-
Adicionar saldo via Pix em reais e converter para USDc ou EURc com 0,5% de custo efetivo total. O app mostra a taxa de conversão antes da confirmação.4
-
Ativar o cartão global. O cartão virtual fica disponível imediatamente para uso no Apple Pay ou Google Pay. O cartão físico pode ser solicitado pelo app do ARQ.
Dica prática: o cartão virtual do ARQ pode ser adicionado ao Apple Pay ou Google Pay logo após o cadastro, sem esperar o cartão físico.
Erros comuns: confundir o saldo em reais com o saldo em USDc. O cartão global do ARQ usa o saldo em ativos virtuais lastreados em moeda estrangeira. Converter o saldo antes de viajar ou fazer compras internacionais evita recusas de pagamento.
Verificação e métricas de sucesso
Após emitir o cartão, vale conferir alguns pontos no app do ARQ:
-
Saldo disponível: o saldo em USDc e EURc aparece na tela principal após a conversão.
-
Custo efetivo total visível: antes de confirmar qualquer conversão, o app mostra a taxa aplicada e o valor final em USDc ou EURc, sem custos ocultos.
-
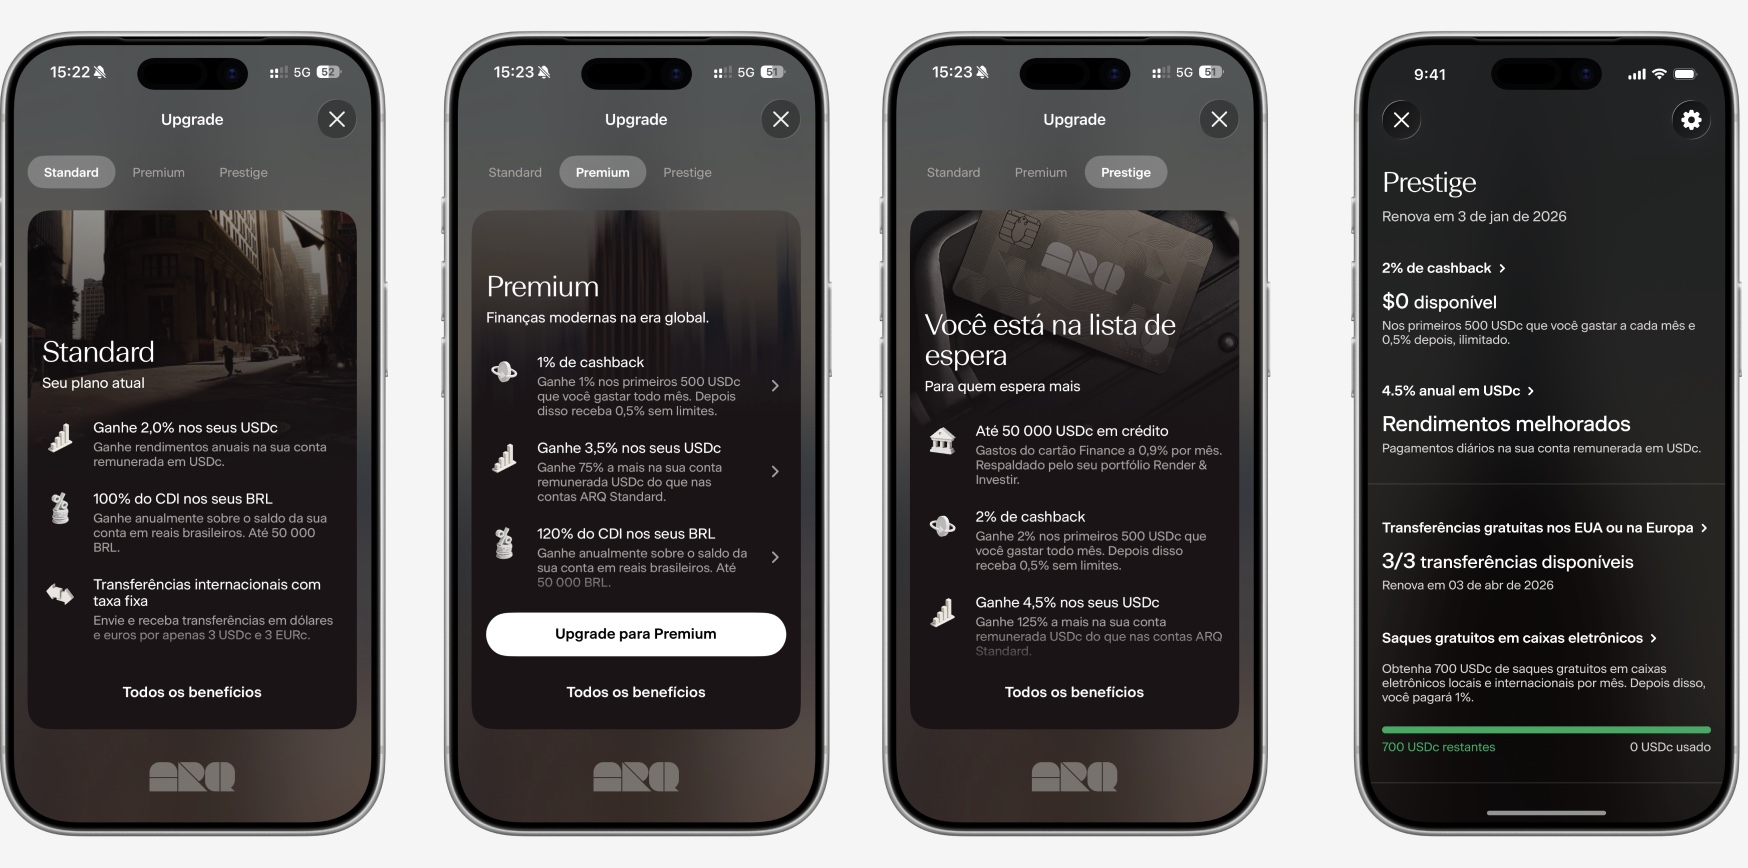
Rendimento ativo: o saldo em USDc passa a render quando é aplicado na aba “render” do app do ARQ, com até 2% a.a. no plano Standard, 3,5% a.a. no Premium e 4,5% a.a. no Prestige.3
-
Cashback: no plano Premium, há 1% de cashback até US$ 500 por mês em compras. No plano Prestige, o percentual sobe para 2% até o mesmo limite.
Dicas avançadas e variações
O cartão global do ARQ se adapta a diferentes usos do dia a dia. A seguir, veja como aplicar o mesmo modelo de custo em quatro situações comuns.
Viagens internacionais
Em uma viagem com gastos totais equivalentes a R$ 20.000, a diferença entre usar um cartão tradicional, com custo efetivo total próximo de 10%, e o ARQ, com 0,5%, pode chegar a R$ 1.900 em economia. O cartão global do ARQ permite pagamento sem IOF ao usar o saldo em ativos virtuais lastreados em moeda estrangeira, com transparência na conversão.1,4
Assinaturas e compras online
Quem paga assinaturas recorrentes em dólar digital (USDc), como plataformas de software, streaming ou ferramentas de trabalho, tende a acumular encargos relevantes em cartões tradicionais ao longo do ano. Em muitos casos, esse custo supera R$ 1.000 em spreads e encargos. O cartão global do ARQ reduz esse impacto ao usar o saldo em USDc já convertido com custo efetivo total de 0,5% na entrada.4
Recebimentos internacionais
Freelancers e trabalhadores remotos podem receber pagamentos diretamente em USDc ou EURc usando as informações da conta nos EUA, com routing number e account number, ou o IBAN europeu do ARQ. Esses dados são compatíveis com plataformas como Deel, Upwork e OnTop. O saldo permanece em ativos virtuais até o momento da conversão para reais, com custo efetivo total de 0,3% na conversão de USDc para BRL.4
Rendimento sobre o saldo
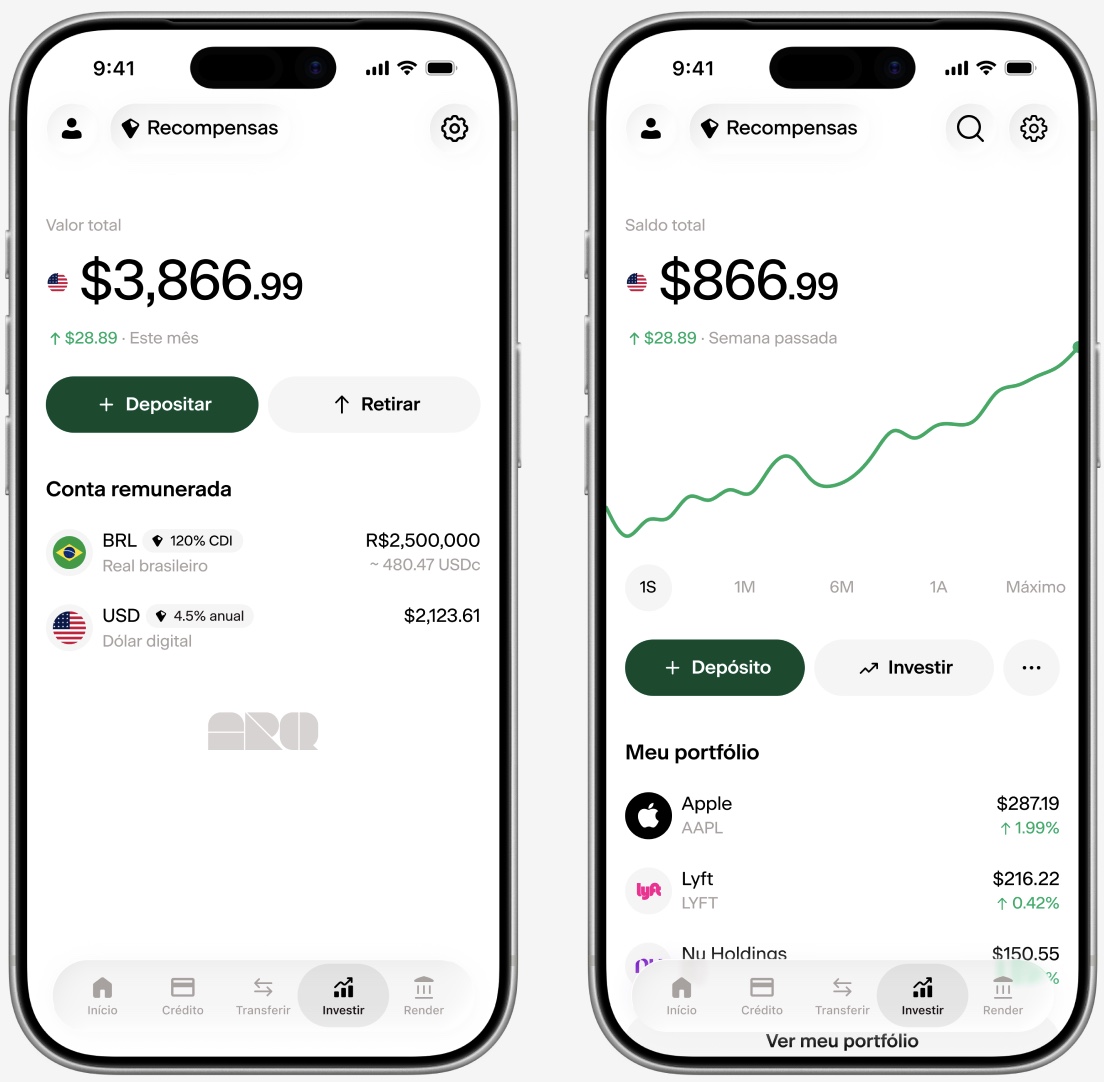
O saldo em USDc no ARQ pode ser aplicado na aba “render” para buscar rendimentos de até 4,5% a.a. no plano Prestige, cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc). O saldo em reais rende até 120% do CDI nos planos Premium e Prestige, com liquidez diária.3,4
Atenção a requisitos regulatórios: rendimentos em USDc e em reais podem variar ao longo do tempo. Rentabilidade passada não indica resultados futuros.
Conclusão
Entre as opções disponíveis para brasileiros em 2026, o ARQ apresenta um dos menores custos efetivos totais de conversão, como mostrado na comparação deste artigo. O cartão global Mastercard do ARQ permite pagamento sem IOF ao usar o saldo em ativos virtuais lastreados em moeda estrangeira, com exibição clara da taxa de conversão antes de cada operação.1
Conforme mencionado, o ARQ exerce atividades reguladas pelo Banco Central do Brasil, por meio da Atlas Brasil, e não atua como instituição financeira.
FAQ
Qual cartão é IOF zero?
Cartões que operam com ativos virtuais lastreados em moeda estrangeira, como o cartão global do ARQ, permitem pagamento sem IOF em compras internacionais. Isso ocorre porque as transações usam um saldo em ativos virtuais, como USDc ou EURc, fora do fluxo tradicional de conversão de câmbio. O custo efetivo total do ARQ é de 0,5% na conversão inicial de reais para USDc ou EURc, cotação que também é refletida em ativos virtuais lastreados na moeda, como o dólar digital (USDc).4 Após essa conversão, o cartão global permite usar o saldo em ativos virtuais sem encargos adicionais ou spread oculto. Alguns cartões de crédito tradicionais oferecem cashback aproximado ao IOF, mas o spread embutido na conversão pode elevar o custo total.1
Existe cartão digital no Brasil que não paga IOF?
Existe cartão digital no Brasil que permite pagamento sem IOF em compras internacionais. Cartões vinculados a ativos virtuais lastreados em moeda estrangeira, como o cartão global do ARQ, seguem essa lógica.1 A estrutura dessas operações, baseada em ativos virtuais regulados pelo Banco Central do Brasil, não se enquadra no mesmo fluxo de conversão de câmbio que gera encargos em cartões tradicionais. O ARQ oferece cartão global Mastercard com custo efetivo total de 0,5% na conversão inicial e sem encargos adicionais ao usar o saldo em USDc ou EURc.1,4
O ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e apresentam riscos. Leia com atenção os Termos e Condições.
1 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
2 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
3 Rentabilidade passada não é garantia de rentabilidade futura.
4 As conversões são baseadas em dados de mercado obtidos em julho de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
5 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.