Escrito por: Leonardo Bernini, General Manager, Brazil, ARQ Finance | Última atualização: 15 de setembro de 2026
Principais lições deste artigo
-
O custo efetivo total, que soma câmbio, spread e tarifas, é o único número relevante para comparar instituições, porque a cotação anunciada não mostra o valor real pago.
-
Combinar conta global digital com cartão internacional e 10 a 15% do orçamento em espécie costuma ser a estratégia mais econômica para a maioria das viagens.
-
Evitar aeroportos, casas de câmbio e cartões de crédito tradicionais reduz o custo, porque esses canais aplicam spreads de 5% a 10% e geram surpresas na fatura.4
-
Converter diretamente para a moeda do destino, como EURc para Europa e USDc ou dólares digitais para EUA, e fazer conversões fracionadas ajuda a diluir o risco cambial.
-
Com o ARQ, o custo efetivo total é de 0,5% e o saldo pode render até 4,5% ao ano.2,3,4 Comece agora.
Passo 1: o que é custo efetivo total e por que a cotação anunciada engana
O custo efetivo total é a soma de todos os custos da conversão, como câmbio, spread e tarifas, e não somente a cotação divulgada. Para entender por que a cotação anunciada engana, é preciso conhecer dois conceitos: Ptax e spread.
A Ptax é a taxa de câmbio de referência do real em relação ao dólar americano publicada pelo Banco Central do Brasil. Ela serve como referência oficial de cotação de mercado no Brasil. Apenas a cotação do real frente ao dólar é calculada pelo Banco Central, enquanto as paridades das demais moedas vêm de provedores de informação.
O spread é a diferença entre essa cotação de referência e a taxa efetivamente praticada pela instituição. Esse custo não aparece em linha separada. Ele fica embutido na taxa de câmbio praticada pelo banco, o que torna o valor real pago difícil de enxergar para quem olha apenas a cotação anunciada.
O Valor Efetivo Total (VET) representa o custo total da operação de conversão de moeda, considerando taxa de câmbio, tarifas, comissões e tributos. Esse é o número que o viajante deve comparar entre instituições, em vez da cotação isolada.
Exemplo numérico: suponha uma conversão de R$ 5.000 para USDc ou dólares digitais. Considere a cotação de mercado como referência. Um banco tradicional aplica spread cambial médio de 5% a 7%, podendo chegar a 7% no limite superior da faixa. Nesse cenário, o viajante paga R$ 5.350 para obter o equivalente a R$ 5.000 em ativos virtuais lastreados em dólar. São R$ 350 a mais, invisíveis na cotação anunciada. Com o ARQ, o custo efetivo total é de 0,5%, ou seja, R$ 25 sobre os mesmos R$ 5.000. A diferença é de R$ 325 em uma única operação.4
Abra sua conta e comece a converter com custo efetivo total de 0,5%.4
Passo 2: comparação prática entre espécie, cartão de crédito tradicional, conta global digital e cartão internacional
Agora que o conceito de custo efetivo total está claro, fica mais simples comparar os métodos disponíveis. A conta global digital com cartão internacional costuma ser a combinação mais econômica para a maioria das viagens. A tabela abaixo compara os principais métodos de conversão para o viajante brasileiro, com foco em custo efetivo total, suporte a moedas e possibilidade de rendimento.
|
Método |
Custo efetivo total de conversão4 |
Suporte a EURc ou EUR |
Rendimento em conta remunerada internacional2,3 |
|---|---|---|---|
|
0,5% |
Sim (EURc) |
||
|
Bancos tradicionais |
7–10% |
Limitado |
Não |
|
Wise |
4,3–5% |
Sim (EUR) |
Sim (USD, pelo Rende+) |
|
Nomad |
4,5–5,5% |
Não |
Sim |
|
C6 |
4,25–4,4% |
Sim (EUR) |
Sim |
|
Avenue |
4,0–5,45% |
Sim (EUR) |
Não |
|
Espécie (casa de câmbio) |
Spread elevado + tarifas adicionais |
Sim |
Não |
Dados pesquisados em setembro de 2026.
O cartão de crédito tradicional aplica spread elevado sobre a cotação de mercado em cada compra, e o custo total só aparece na fatura semanas depois. A espécie exige planejamento, tem custo de conversão alto e representa risco de segurança. A conta global digital com cartão internacional concentra o custo na conversão inicial, com total visível antes de confirmar. Além disso, permite gastar com o saldo em ativos virtuais lastreados em moeda estrangeira sem custos adicionais por transação.4
Passo 3: quanto levar em espécie versus em conta
Levar de 10% a 15% do orçamento em espécie para emergências e manter o restante em conta digital costuma equilibrar segurança e praticidade. Esse critério se aplica à maioria dos destinos e durações de viagem.
Para destinos como Miami e Orlando, onde cartões são aceitos em praticamente todos os estabelecimentos, 10% em espécie tende a ser suficiente. Para Lisboa e Paris, onde mercados locais, gorijas e transporte público podem exigir dinheiro físico, 15% costuma ser mais adequado. Em viagens de até 7 dias, R$ 300 a R$ 500 em espécie geralmente cobrem emergências. Em viagens mais longas, vale ajustar proporcionalmente ao orçamento diário.

A compra de moeda em espécie para viagem paga os mesmos custos dos cartões desde a unificação de 2026 e ainda sofre com o spread elevado do câmbio turismo. Isso costuma tornar a espécie mais cara que a conta global, além do risco de carregar dinheiro físico.
Viaje com o cartão do ARQ, com custo efetivo total de 0,5%, sem IOF adicional ou spread oculto.4,4
Passo 4: por que aeroporto e casa de câmbio são as piores opções
Além de decidir quanto levar em espécie, é essencial escolher onde converter. Trocar dinheiro no aeroporto e em casas de câmbio costuma ser mais caro, porque esses locais cobram spread elevado e tarifas adicionais sobre a cotação de mercado. Casas de câmbio em aeroportos geralmente oferecem taxas menos competitivas devido à conveniência e ao público cativo. A cotação praticada nesses pontos pode ficar bem acima da de mercado, e o viajante quase nunca consegue comparar com calma no momento da operação.
Casas de câmbio fora de aeroportos costumam ter cotações um pouco melhores, mas ainda aplicam spread de câmbio turismo, mais alto do que o de contas globais digitais. O custo total de converter espécie em qualquer desses pontos tende a superar o de uma conversão feita previamente por plataforma digital com custo efetivo total transparente.
O Banco Central do Brasil orienta, em sua cartilha sobre câmbio de pequeno valor, a perguntar pelo VET e usar o Ranking do VET para comparar os preços praticados pelas instituições antes de comprar ou vender moeda estrangeira. Esse ranking se baseia em médias de meses anteriores e não obriga as instituições a praticar tais valores no presente. Aeroportos e casas de câmbio raramente apresentam esse número de forma clara.
Passo 5: euro ou dólar para a Europa?
Para a Europa, faz mais sentido converter diretamente para EURc e evitar a conversão cruzada de real para USDc ou dólares digitais e depois para euro. Cada conversão adicional representa um novo spread aplicado sobre o valor.
O ARQ oferece suporte a EURc, que é o euro digital, e permite converter reais diretamente para ativos virtuais lastreados em euro com custo efetivo total de 0,5%.4 A Nomad opera apenas com USD e não oferece suporte a EUR, o que obriga o viajante a converter para dólar e depois para euro no destino, pagando spread duas vezes.
O euro é a moeda oficial de 21 países da União Europeia, incluindo França, Portugal, Itália, Espanha e Alemanha. Levar a moeda local de cada destino europeu reduz o risco de dupla conversão. Converter diretamente para EURc antes da viagem costuma ser a forma mais eficiente de chegar à Europa com menor custo total.
Passo 6: passo a passo para converter antes da viagem com o menor custo total
Monitorar o câmbio e fazer conversões fracionadas ajuda a reduzir o impacto de oscilações de curto prazo. Em vez de converter todo o orçamento de uma vez, vale dividir em duas ou três operações ao longo das semanas anteriores à viagem. Essa estratégia diminui a exposição a um único ponto de câmbio desfavorável.
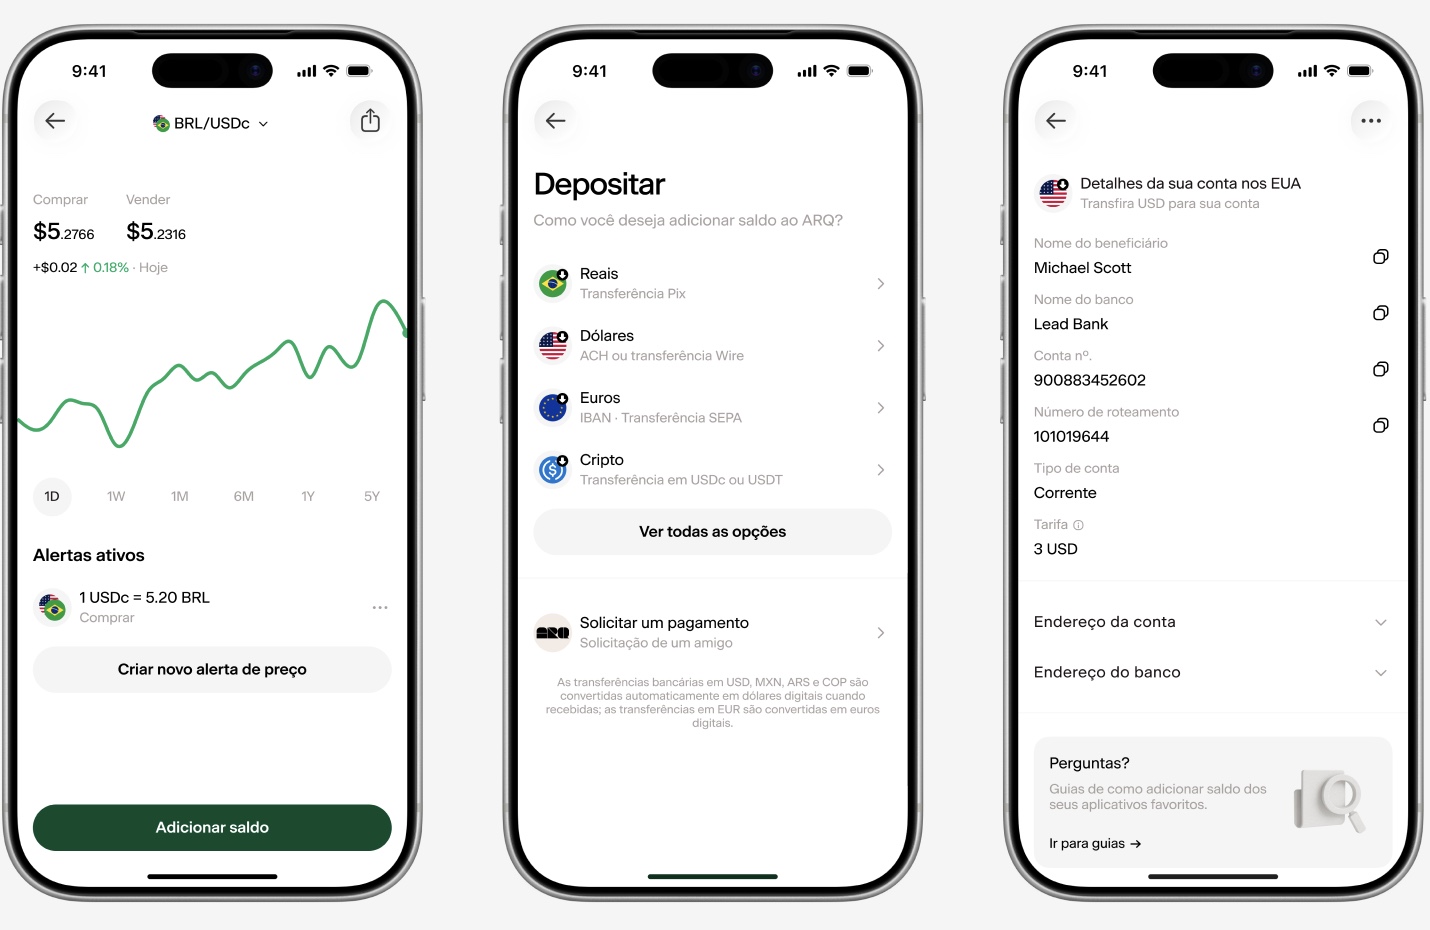
Com o ARQ, o processo funciona assim:
-
Baixar o app do ARQ e abrir a conta em menos de 2 minutos com RG, CNH, RNM ou passaporte e uma selfie.
-
Adicionar saldo via Pix diretamente pelo app.
-
Converter reais para USDc ou EURc com custo efetivo total de 0,5%, com a taxa exibida antes de confirmar.4
-
Usar o saldo em ativos virtuais lastreados em moeda estrangeira imediatamente com o cartão global ou manter na conta remunerada.
-
Repetir o processo em datas diferentes para diluir o preço médio da conversão.
O cartão virtual do ARQ fica disponível logo após o cadastro via Apple Pay ou Google Pay, sem necessidade de aguardar o cartão físico.5
Baixe o app do ARQ e faça sua primeira conversão fracionada.
Passo 7: erros que encarecem a conversão
Alguns comportamentos aumentam o custo da viagem e podem ser evitados com planejamento simples. Os erros mais comuns envolvem levar reais para trocar fora, concentrar toda a conversão em um único dia, ignorar o spread, usar cartão de crédito tradicional no exterior e comprar moeda em espécie em casas de câmbio.
-
Levar reais para trocar no destino: a cotação praticada no exterior para reais costuma ser desfavorável, porque o real tem baixa liquidez internacional.
-
Converter tudo de uma vez: concentrar a conversão em um único momento aumenta a exposição à variação cambial. Conversões fracionadas diluem esse risco.
-
Ignorar o spread: comparar apenas a cotação anunciada sem considerar o spread leva a escolhas mais caras. O custo efetivo total é o número correto para comparar.
-
Usar cartão de crédito tradicional no exterior: bancos tradicionais costumam cobrar spread cambial médio elevado, e o custo total só aparece na fatura semanas depois.
-
Comprar moeda em espécie em casas de câmbio: o spread do câmbio turismo é mais alto do que o de contas globais digitais, e o risco de carregar dinheiro físico é adicional.
-
Aceitar a conversão dinâmica de moeda (DCC): quando o caixa eletrônico ou maquininha oferece converter o valor para reais, a taxa de câmbio aplicada costuma ser menos vantajosa. A recomendação é sempre pagar na moeda local do país.
Como verificar se a conversão foi feita corretamente
Depois de seguir os passos anteriores, vale conferir se o custo efetivo total pago ficou dentro do esperado. Para isso, compare a taxa obtida com a cotação de mercado publicada pelo Banco Central do Brasil. Divida o valor total pago em reais pela quantidade de ativos virtuais recebidos. O resultado é a cotação efetiva paga. Qualquer valor acima da cotação de mercado representa o custo total da operação, incluindo spread e tarifas.
Os principais indicadores a observar são:
-
Custo total da operação em reais em relação ao valor de mercado equivalente.
-
Diferença percentual entre a cotação de mercado e a taxa obtida.
-
Transparência antes de confirmar, com o custo efetivo total exibido antes da operação, e não apenas na fatura.
No ARQ, o custo efetivo total de 0,5% aparece antes de qualquer conversão. O viajante sabe exatamente quanto paga antes de confirmar.4
Compare as taxas, conheça o ARQ e simule sua primeira conversão.
Dicas avançadas para reduzir o custo da conversão
-
Usar cartão global sem IOF adicional ou spread oculto ao gastar do saldo em ativos virtuais lastreados em moeda estrangeira: o custo já foi pago na conversão inicial, e cada compra no exterior não gera novo spread.
-
Aproveitar a conta remunerada para render o saldo não utilizado: no ARQ, o saldo em USDc ou dólares digitais pode render até 4,5% ao ano no plano Prestige enquanto não é usado.2,3
-
Fazer conversões fracionadas: dividir a conversão em múltiplas operações ao longo do tempo reduz a exposição a um único ponto de câmbio.
-
Revisar os custos periodicamente: taxas e condições de concorrentes mudam com frequência. Comparar antes de cada viagem ajuda a manter a escolha mais econômica.
-
Converter diretamente para a moeda do destino: para a Europa, converter para EURc. Para os EUA, converter para USDc ou dólares digitais. Conversões cruzadas tendem a acumular spread.
Aproveite o rendimento da conta remunerada enquanto planeja sua viagem.
Perguntas frequentes
Qual a melhor forma de levar dinheiro em viagem internacional?
A combinação mais eficiente costuma ser conta global digital com cartão internacional para a maior parte dos gastos e uma pequena quantia em espécie, entre 10% e 15% do orçamento, para emergências e situações em que o cartão não é aceito. Essa estratégia concentra o custo na conversão inicial, com total visível antes de confirmar, e reduz surpresas na fatura.
É mais caro trocar dinheiro no aeroporto?
Trocar dinheiro no aeroporto tende a ser mais caro. Casas de câmbio em aeroportos praticam cotações desfavoráveis e cobram tarifas adicionais, porque atendem um público cativo e oferecem alta conveniência. O spread aplicado nesses locais costuma ser mais alto do que o de contas globais digitais ou de casas de câmbio fora de aeroportos, o que pode representar vários pontos percentuais sobre o valor convertido.
É melhor levar euro ou dólar para a Europa?
Levar euro costuma ser mais vantajoso. Converter diretamente para EURc antes da viagem evita a conversão cruzada de real para USDc ou dólares digitais e depois para euro, que acumula spread em cada etapa. Para destinos na Zona do Euro, como França, Portugal, Itália, Espanha e Alemanha, o euro é a moeda local e elimina conversões adicionais no destino. Para destinos fora da Zona do Euro, como Reino Unido, vale converter para a moeda local correspondente.
Vale a pena converter reais em ativos virtuais lastreados em dólar antes da viagem?
Converter antes da viagem permite monitorar o câmbio, fazer conversões fracionadas para diluir o risco de variação e evitar taxas de última hora em aeroportos ou casas de câmbio. Além disso, o saldo convertido pode render na conta remunerada enquanto a viagem não começa, o que aproveita o período entre a conversão e o embarque.
Como calcular o custo real da conversão de moeda?
Calcular o custo real exige somar câmbio, spread e tarifas e comparar o resultado com a cotação de mercado do Banco Central do Brasil. A lógica é simples: considerar o valor em reais pela cotação de mercado, aplicar o spread e o custo total da operação e, em seguida, dividir o total pago em reais pela quantidade de ativos virtuais recebidos para obter a cotação efetiva. Qualquer diferença entre essa cotação e a de mercado representa o custo real da operação.
Conclusão: a melhor forma de converter moeda para viagem internacional
A forma mais eficiente de converter moeda para viagem internacional costuma ser combinar conta global digital com cartão internacional e uma pequena quantia em espécie, sempre olhando para o custo efetivo total, que reflete o valor real pago. A cotação divulgada não mostra todo o custo, porque spread e tarifas elevam o valor final, e esse impacto pode aparecer apenas na fatura quando o viajante usa cartão de crédito tradicional.
Verificar custos e condições atualizadas antes de cada viagem é essencial, porque taxas de concorrentes mudam com frequência. A referência para comparação continua sendo a cotação de mercado publicada pelo Banco Central do Brasil.
Viaje com o cartão do ARQ, com custo efetivo total de 0,5%, sem IOF adicional ou spread oculto.4
O ARQ não é uma instituição financeira. O ARQ exerce atividades reguladas pelo Banco Central do Brasil por meio da Atlas Brasil.
O SIPC é uma proteção de até US$ 500.000 para contas de investimento nos EUA (Wealth), e não se aplica à conta remunerada e aos investimentos no Brasil.
O ARQ conta com seguro FDIC de até US$ 250.000 em depósitos nos EUA via Regent Bank, em base pass-through em caso de falência de instituições depositárias seguradas. Para que o seguro seja aplicável, determinadas condições devem ser atendidas.
1 A distribuição de valores mobiliários a investidores brasileiros é realizada pela Oslo Capital DTVM S.A., e em conformidade com a regulamentação aplicável. Os serviços da ARQ envolvem ativos virtuais. Mais informações em arqfinance.com.
2 Retire o saldo a qualquer momento. Rendimentos sujeitos a alterações.
3 Rentabilidade passada não é garantia de rentabilidade futura.
4 As conversões são baseadas em dados de mercado obtidos em agosto de 2026 e são fornecidas apenas para fins informativos. Os valores podem variar e diferir no momento da execução.
5 O cartão internacional é emitido por DolarApp S.A. de C.V., em contrato com a Mastercard.
ARQ não é uma instituição financeira. As operações envolvem ativos virtuais e estão sujeitas a riscos. Leia atentamente os Termos e Condições.